




 0
 0
Theo bảng xếp hạng Private 100 công bố năm 2025, nhóm doanh nghiệp tư nhân nộp ngân sách lớn nhất Việt Nam tiếp tục chứng kiến sự áp đảo của ngân hàng và bất động sản. Trong top 30, ngân hàng tư nhân chiếm tới 10 vị trí, cùng nhiều tên tuổi lớn của ngành bất động sản, chứng khoán và xây dựng.
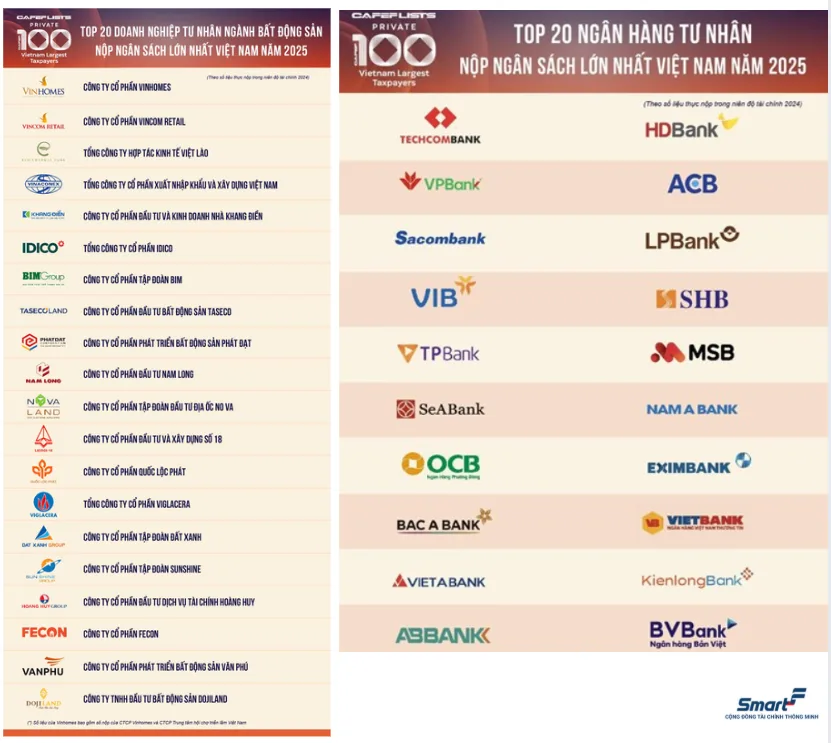
TS Lê Xuân Nghĩa, chuyên gia kinh tế nguyên Phó Chủ tịch Ủy ban Giám sát Tài chính Quốc gia, cho rằng đây là quy luật tất yếu trong giai đoạn đầu của quá trình tích lũy vốn. Tuy nhiên, ông cảnh báo nếu Việt Nam duy trì mặt bằng lãi suất cao và thời hạn vay ngắn, quá trình chuyển dịch sang công nghiệp hóa có thể bị chậm lại.
Lãi suất huy động tăng nhẹ từ đầu tháng 8
Theo Chứng khoán Bảo Việt (BVSC), từ đầu tháng 8, lãi suất huy động đã ghi nhận mức tăng nhẹ ở một số kỳ hạn chính:
- Kỳ hạn 6 tháng: tăng 0,01%, lên mức 4,48%/năm.
- Kỳ hạn 12 tháng: tăng từ 5,04% lên 5,07%/năm.
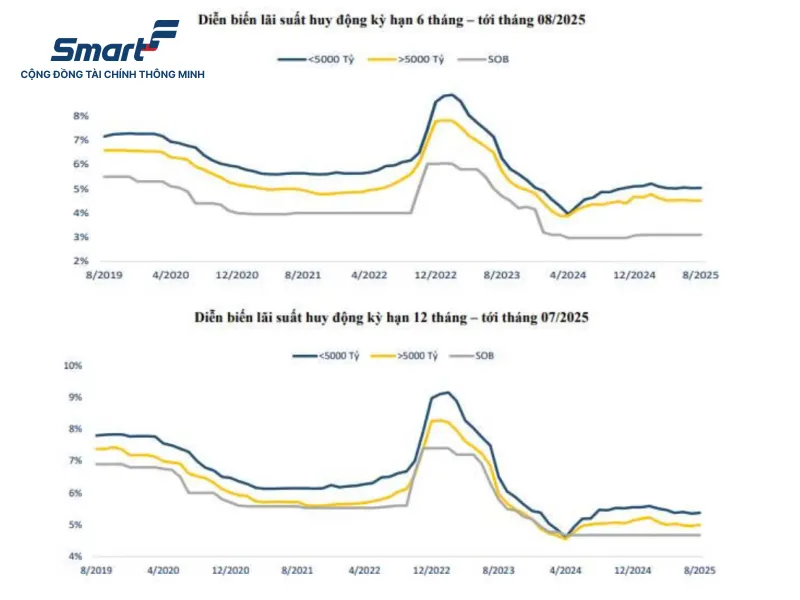
Điểm đáng chú ý là các ngân hàng quốc doanh vẫn giữ nguyên mức lãi suất này, trong khi ngân hàng thương mại tư nhân có sự điều chỉnh tăng nhằm thu hút dòng tiền gửi.
Ngân hàng Nhà nước (NHNN) trong các cuộc họp gần đây vẫn duy trì thông điệp chính sách tiền tệ linh hoạt, ưu tiên hỗ trợ thanh khoản, nhưng cũng yêu cầu hệ thống ngân hàng giảm lãi suất cho vay thông qua tiết giảm chi phí và đẩy mạnh ứng dụng công nghệ.
Theo Chứng khoán MB (MBS), tháng 7 vừa qua, lãi suất huy động tăng trở lại sau khi giảm nhẹ trong tháng 6. Ba ngân hàng TPBank, VPBank và Eximbank đã nâng lãi suất thêm 0,1–0,2%/năm cho kỳ hạn 1–36 tháng.
Nguyên nhân chính là tốc độ tăng trưởng tín dụng tăng mạnh: tính đến 29/7, dư nợ tín dụng toàn hệ thống đã tăng 9,8% so với cuối 2024 và 19,8% so với cùng kỳ năm trước. Con số này cao hơn tốc độ tăng trưởng huy động vốn khoảng 1,3–1,5 lần, khiến một số ngân hàng tư nhân buộc phải nâng lãi suất huy động để đảm bảo nguồn vốn.
MBS dự báo, dù chịu áp lực ngắn hạn, lãi suất huy động kỳ hạn 12 tháng tại các ngân hàng tư nhân có thể giảm nhẹ xuống khoảng 4,7% vào cuối năm 2025. Kỳ vọng này dựa trên khả năng FED hạ lãi suất 0,5 điểm % và NHNN tiếp tục định hướng giữ mặt bằng lãi suất thấp.
Lãi suất sẽ đi ngang nhờ nhiều yếu tố hỗ trợ
Chứng khoán Vietcombank (VCBS) cho rằng mặt bằng lãi suất huy động sẽ ổn định và đi ngang trong nửa cuối 2025 nhờ:
- Xu hướng nới lỏng chính sách tiền tệ toàn cầu: ECB đã hạ lãi suất 2 lần trong năm 2025, thị trường kỳ vọng FED cũng sẽ giảm vào cuối năm.
- Chính sách điều hành ổn định của NHNN: tiếp tục yêu cầu các ngân hàng tiết giảm chi phí, ứng dụng công nghệ số để giảm lãi suất cho vay.
- Nhu cầu tín dụng ổn định: doanh nghiệp và hộ gia đình không tăng vay đột biến, giúp ngân hàng duy trì lãi suất huy động ổn định.
VCBS dự báo lạm phát năm 2025 ở mức 3,7–4,1%, thấp hơn mục tiêu 4,5–5% của Chính phủ. Điều này giúp giảm áp lực phải tăng lãi suất để kiềm chế giá cả. Tuy nhiên, áp lực tăng nhẹ có thể xuất hiện vào quý IV khi các ngân hàng thường đẩy mạnh cho vay phục vụ mùa kinh doanh cuối năm, nhưng mức tăng này sẽ không lớn.
TS Lê Xuân Nghĩa, chuyên gia kinh tế nguyên Phó Chủ tịch Ủy ban Giám sát Tài chính Quốc gia, nhận định, việc ngân hàng và bất động sản áp đảo trong bảng xếp hạng là kết quả của cấu trúc kinh tế hiện tại:
- Ngân hàng có quy mô tài sản tương đương 1,6 lần GDP, nhóm tư nhân chiếm hơn 45%.
- Bất động sản là thị trường tài sản lớn nhất toàn cầu, giá trị khoảng 350.000 tỷ USD, gấp 3 lần GDP thế giới.
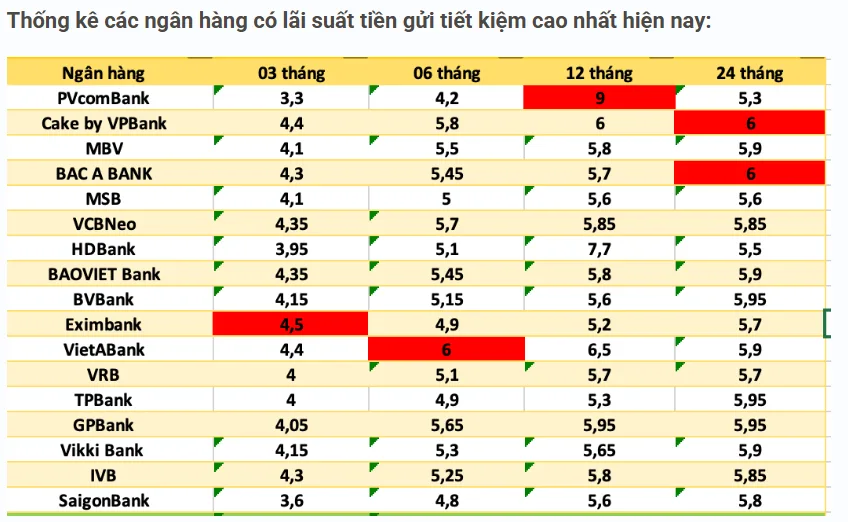
Ông cảnh báo, các ngân hàng nội địa cạnh tranh huy động vốn đang tạo ra một cuộc đua lãi suất ngầm, khiến chi phí vốn cao và chỉ những ngành như bất động sản mới chịu đựng được. Điều này không tốt cho mục tiêu công nghiệp hóa, vốn đòi hỏi nguồn vốn dài hạn, lãi suất thấp. Để cải thiện, TS Lê Xuân Nghĩa cũng đề xuất:
Thứ nhất, tái cấu trúc hệ thống ngân hàng, rút gọn số lượng xuống khoảng 10 ngân hàng lớn. Việc này sẽ hạn chế tình trạng cạnh tranh quá mức trong huy động vốn, giúp duy trì sự ổn định của mặt bằng lãi suất.
Thứ hai, nâng cao tiêu chuẩn an toàn vốn và áp dụng cơ chế bảo hiểm tiền gửi hợp lý. Khi đó, người gửi tiền sẽ ưu tiên lựa chọn ngân hàng an toàn, uy tín thay vì chạy theo mức lãi suất cao nhưng tiềm ẩn rủi ro.
Thứ ba, Đẩy mạnh số hóa, trí tuệ nhân tạo (AI) trong vận hành, nhằm tăng năng suất và giảm chi phí.
“Tôi hay ví dụ thế này: một bác sĩ giỏi cả đời có thể khám cho vài trăm người. Nhưng một hệ thống AI tích lũy dữ liệu từ hàng triệu hồ sơ khám chữa bệnh, sẽ có khả năng đưa ra chẩn đoán còn chính xác hơn con người, đơn giản vì nó không chỉ học từ một người, mà học từ một triệu bác sĩ cùng lúc. Trong ngành ngân hàng cũng vậy.
Một người có thể đọc vài chục hồ sơ trong ngày đã là quá nhiều, nhưng AI có thể đọc hàng triệu bản báo cáo tài chính, đánh giá tín dụng trong vài phút. Vì thế, ngân hàng của tương lai là ngân hàng số, và xa hơn nữa là ngân hàng vận hành trên nền tảng dữ liệu lớn. Đó là lý do vì sao các kỹ năng tương lai trong ngành ngân hàng sẽ là: Khoa học dữ liệu; Quản lý dữ liệu và hệ thống; Marketing số – digital marketing.”
Triển vọng mặt bằng lãi suất trong giai đoạn cuối năm 2025 được đánh giá khá tích cực. Theo tổng hợp từ BVSC, MBS, VCBS và ý kiến của TS. Lê Xuân Nghĩa, trong ngắn hạn, các ngân hàng tư nhân có thể chịu áp lực huy động vốn do tốc độ tăng trưởng tín dụng cao. Tuy nhiên, ở trung và dài hạn, mặt bằng lãi suất nhiều khả năng sẽ duy trì ổn định, thậm chí giảm nhẹ nhờ chính sách tiền tệ nới lỏng cả trong nước và quốc tế cùng với mức lạm phát thấp.
Dù vào cuối năm có thể xuất hiện áp lực tăng nhẹ lãi suất, nhưng mức tăng này được dự báo không đáng kể. Xu hướng này sẽ tạo dư địa cho Ngân hàng Nhà nước tiếp tục hạ lãi suất cho vay, qua đó hỗ trợ doanh nghiệp và người dân, đồng thời thúc đẩy tăng trưởng kinh tế bền vững.
Quan trọng hơn, nó góp phần giúp Việt Nam từng bước chuyển dịch mô hình tăng trưởng từ phụ thuộc vào bất động sản – ngân hàng sang hướng công nghiệp hóa và đổi mới công nghệ.


