




 0
 0
Trước những tác động từ chính sách của chính quyền Tổng thống Donald Trump và xu hướng bán ròng của khối ngoại, nhà đầu tư vẫn khá thận trọng trong việc lựa chọn danh mục đầu tư.
VN-Index duy trì tích lũy trung hạn
Theo báo cáo chiến lược của Chứng khoán SHS, VN-Index dự báo sẽ tiếp tục duy trì trạng thái tích lũy trung hạn trong vùng 1.230-1.240 điểm đến 1.280-1.300 điểm trong tháng 2/2025. Thị trường đang chịu tác động đan xen giữa các yếu tố tích cực và tiêu cực.
Những yếu tố hỗ trợ:
- Kinh tế tăng trưởng mạnh: Việt Nam được kỳ vọng tăng trưởng trung bình hơn 8%/năm trong giai đoạn 2025-2030.
- Lãi suất ổn định, lạm phát kiểm soát tốt, tạo điều kiện thuận lợi cho dòng vốn vào thị trường chứng khoán.
- Kỳ vọng nâng hạng thị trường và mức vốn hóa hấp dẫn so với GDP.
Tuy nhiên, SHS cũng chỉ ra một số rủi ro mà nhà đầu tư cần lưu ý:
- Khối ngoại tiếp tục bán ròng do chênh lệch lãi suất cao.
- Dư nợ vay ký quỹ (margin) ở mức cao, có thể dẫn đến biến động mạnh khi thị trường điều chỉnh.
- Căng thẳng địa chính trị toàn cầu và ảnh hưởng từ chính sách thuế quan của Mỹ đối với Việt Nam.
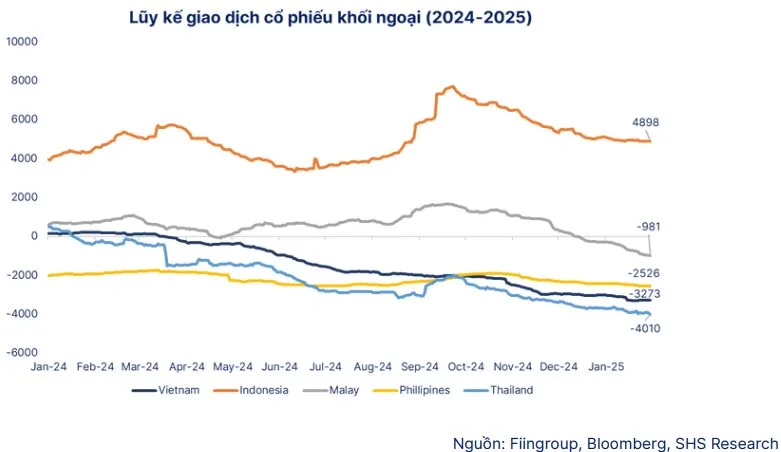
Trong tháng 1/2025, nhà đầu tư nước ngoài tiếp tục xu hướng bán ròng mạnh với tổng giá trị -7.055 tỷ đồng.
- Trên HOSE: -6.468,1 tỷ đồng (-182,2% MoM).
- Trên HNX: -86,3 tỷ đồng (-43,9% MoM).
- Trên UPCoM: -186,7 tỷ đồng.
Những cổ phiếu bị bán ròng mạnh:
- VIC (-2.041,4 tỷ đồng), FPT (-1.550,3 tỷ đồng), STB (-578,9 tỷ đồng), CTG (-424 tỷ đồng), SSI (-365,3 tỷ đồng).
Những cổ phiếu được mua ròng:
- HDB (+404,4 tỷ đồng), LPB (+362 tỷ đồng), VCG (+316,9 tỷ đồng).
Không chỉ riêng Việt Nam, xu hướng bán ròng cũng diễn ra trên các thị trường trong khu vực:
- Malaysia (-702 triệu USD), Thái Lan (-330 triệu USD), Indonesia (-229 triệu USD), Philippines (-114 triệu USD).
Định giá thị trường khá hấp dẫn

Tại thời điểm cuối tháng 1/2025, định giá P/E của VN-Index đang ở mức 14,83, thấp hơn mức trung bình 10 năm (16,6x) và trung bình 5 năm (17,1x). P/E Forward ở mức 11,9, cho thấy định giá vẫn hấp dẫn so với triển vọng tăng trưởng dài hạn của nền kinh tế.
SHS khuyến nghị một số cổ phiếu đầu ngành có tiềm năng tăng trưởng trong tháng 2, bao gồm: ACV, CTR, CTG, DGC, FPT, HPG, SIP, SSI, TCB, VTP.
-
CTR (Công trình Viettel):
- Là đơn vị vận hành hạ tầng viễn thông hàng đầu Việt Nam.
- Hưởng lợi từ nhu cầu tiêu thụ dữ liệu di động và mở rộng vào lĩnh vực cho thuê hạ tầng (Towerco).
-
CTG (VietinBank):
- Có triển vọng tăng trưởng tín dụng khả quan sau giai đoạn 2022-2024 tăng mạnh trích lập dự phòng.
-
TCB (Techcombank):
- Lợi thế vốn rẻ với tỷ lệ CASA (tiền gửi không kỳ hạn) thuộc top đầu thị trường.


