




 0
 0
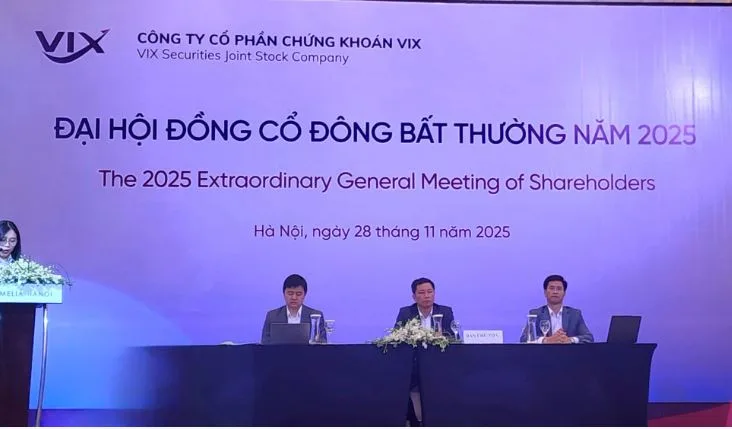
Một trong những vấn đề được cổ đông nêu gay gắt nhất tại ĐHĐCĐ bất thường VIX ngày 28/11 không chỉ là việc giá cổ phiếu VIX rơi gần 40% so với đỉnh giữa tháng 10, mà còn là cấu trúc danh mục tự doanh với mức độ tập trung rất cao vào nhóm cổ phiếu thuộc hệ sinh thái Gelex.
Theo báo cáo quý III, giá trị tự doanh của VIX đạt hơn 12.400 tỷ đồng, trong đó riêng các khoản đầu tư vào GEX, GEE, EIB và Hạ tầng Gelex đã vượt 7.000 tỷ, chiếm tỷ trọng áp đảo trong danh mục cổ phiếu niêm yết. Đặc biệt, GEE chiếm tới 1.752 tỷ đồng nhưng lại là cổ phiếu có thanh khoản thấp, điều khiến cổ đông đánh giá đây là khoản đầu tư kém linh hoạt, dễ rủi ro khi thị trường đảo chiều.
Sự phụ thuộc quá lớn vào một nhóm cổ phiếu thuộc cùng hệ sinh thái khiến danh mục tự doanh của VIX mang tính “một chiều”. Chỉ cần nhóm Gelex biến động tiêu cực, giá trị tài sản tự doanh của VIX lập tức chịu tác động mạnh.
Nhiều cổ đông cho rằng đây là rủi ro mang tính cấu trúc, có thể khiến công ty mất khả năng kiểm soát biến động danh mục trong những giai đoạn thị trường điều chỉnh. Hoặc trong trường hợp lãnh đạo Gelex xảy ra biến cố bất ngờ. Thực tế, nhịp giảm mạnh của nhóm cổ phiếu Gelex thời gian qua tương tự diễn biến thị giá VIX, đây cũng có thể là lý do khiến nhà đầu tư nhỏ lẻ và cả khối ngoại bán ròng mạnh.
VIX còn đứng trước nguy cơ mất niềm tin của nhà đầu tư nước ngoài. Một cổ đông nhấn mạnh việc khối ngoại bán ròng rất mạnh ngày 21/11 cho thấy nhà đầu tư tổ chức không còn đánh giá cao triển vọng của VIX. Dòng vốn ngoại vốn đề cao tính minh bạch, kiểm soát rủi ro và đa dạng hóa danh mục, nên việc VIX duy trì tỷ trọng quá lớn vào một hệ sinh thái có thể khiến họ dè dặt.
Thực tế tại VIX đặt ra câu hỏi về tính phát triển bền vững của một CTCK. Theo các thông lệ quản trị hiện đại, một công ty chứng khoán muốn phát triển bền vững phải đảm bảo danh mục đầu tư đa dạng hóa tốt, hạn chế rủi ro hệ thống. Thanh khoản danh mục cao, dễ cơ cấu khi thị trường biến động. Niềm tin cổ đông và nhà đầu tư tổ chức ổn định.
Việc tập trung hơn 60–70% danh mục vào hệ sinh thái Gelex khiến VIX thiếu bộ đệm rủi ro, dễ “dao động mạnh” theo diễn biến của một nhóm cổ phiếu, nhóm doanh nghiệp. Nếu VIX tiếp tục tăng quy mô vốn (theo kế hoạch phát hành hơn 918 triệu cổ phiếu), nhưng vẫn thực hiện triết lý kinh doanh hệ sinh thái truyền thống, doanh nghiệp có thể đối mặt nguy cơ “phình to tài sản – phình to rủi ro”.
Trước quan ngại của cổ đông, Chủ tịch HĐQT Nguyễn Tuấn Dũng khẳng định VIX đầu tư dựa trên triển vọng và hiệu quả, không phân biệt cổ phiếu thuộc hệ sinh thái nào, đồng thời cho rằng diễn biến giảm của VIX là hệ quả của giai đoạn điều chỉnh chung của thị trường.
Tuy nhiên, phần lớn cổ đông cho rằng giải thích này chưa đáp ứng được câu hỏi cốt lõi: Tại sao danh mục lại tập trung quá lớn vào cổ phiếu Gelex, và chiến lược quản trị rủi ro danh mục của VIX là gì?
Với nhà đầu tư, khi mua cổ phiếu VIX cũng phải sẵn sàng đối mặt với “điểm nghẽn rủi ro tập trung”, thay vì kỳ vọng vào sự phát triển bền vững và ổn định giá trị doanh nghiệp trong dài hạn.


