




 0
 0
Dragon Capital nhấn mạnh vai trò của làn sóng IPO 40 tỷ USD, kết hợp nền tảng vĩ mô mạnh, đưa Việt Nam thành điểm đến trọng yếu.
Việt Nam đang được đánh giá là quốc gia chuẩn bị có sự chuyển mình mang tính chiến lược trên bản đồ tài chính toàn cầu, từ một thị trường cận biên có tốc độ tăng trưởng cao trở thành điểm đến đầu tư trọng yếu trong nhóm thị trường mới nổi.
Theo báo cáo mới nhất từ quỹ ngoại Dragon Capital, động lực cho sự thay đổi này đến từ sự kết hợp của nền tảng kinh tế vĩ mô kiên cường, lộ trình cải cách thị trường vốn sâu rộng, và một danh mục các đợt chào bán công khai lần đầu (IPO) khổng lồ dự kiến đạt hơn 40 tỷ USD trong giai đoạn 2026-2028.

Thị trường chứng khoán Việt Nam, mặc dù đã trải qua giai đoạn điều chỉnh tâm lý do hoạt động chốt lời và dòng vốn ngoại rút ròng, vẫn cho thấy khả năng phục hồi đáng kể. Sức mạnh này được duy trì nhờ sự tham gia tích cực của nhà đầu tư trong nước, giúp kiểm soát đà giảm.
Tính theo USD, VN-Index đã ghi nhận mức tăng trưởng ấn tượng 28,1% từ đầu năm 2025, phản ánh dòng tiền nội địa mạnh mẽ và kết quả kinh doanh ổn định của các doanh nghiệp niêm yết.
Mùa báo cáo lợi nhuận quý 3/2025 đang củng cố thêm niềm tin này, với dự báo nhóm Tài chính sẽ đạt lợi nhuận khả quan nhờ tăng trưởng tín dụng và sự sôi động của thị trường giao dịch. Trong khi đó, nhóm Bất động sản cũng được kỳ vọng tiếp tục quá trình phục hồi thông qua việc gia tăng số lượng dự án mở bán và tỷ lệ hấp thụ được cải thiện.
Dragon Capital lạc quan về triển vọng lợi nhuận của các doanh nghiệp. Cụ thể, quỹ ngoại này dự báo lợi nhuận của rổ cổ phiếu Top 80 sẽ tăng trưởng 21% trong năm 2025 và 17% trong năm 2026.
Tuy nhiên, các nhà phân tích nhấn mạnh sự cần thiết phải theo dõi kỹ lưỡng chất lượng tăng trưởng, đặc biệt là tỷ trọng lợi nhuận cốt lõi so với lợi nhuận đột biến. Mức độ lan tỏa tăng trưởng sang nhóm vốn hóa trung bình cũng là một yếu tố phản ánh sự cải thiện nền tảng cơ bản của thị trường, chứ không chỉ đơn thuần là đợt tăng ngắn hạn do thanh khoản dẫn dắt.
Nền tảng vĩ mô vững chắc và tiềm năng IPO
Tâm điểm của thị trường dự kiến sẽ chuyển sang các cột mốc về nâng hạng và thu hút vốn ngoại từ quý 4/2025. Sự kiện Việt Nam được FTSE Russell đưa vào rổ chỉ số năm 2026 sẽ là điểm nhấn quan trọng, với kỳ vọng về thời điểm và quy mô của các dòng vốn thụ động và chủ động hàng tỷ USD đổ vào.
Song song với đó là quá trình cải cách liên tục nhằm đáp ứng các tiêu chí để được MSCI xếp hạng là thị trường mới nổi. Dragon Capital nhận định, việc nâng hạng này không chỉ mở rộng sự tham gia của các tổ chức đầu tư mà còn củng cố định giá thị trường một cách bền vững. Một mục tiêu khác là việc nâng hạng tín nhiệm quốc gia lên mức “Đầu tư” (Investment Grade).
Mốc này được kỳ vọng sẽ giúp giảm chi phí vốn, tăng sức hấp dẫn của thị trường trái phiếu và thu hút các nhà đầu tư tổ chức toàn cầu, vốn có yêu cầu nghiêm ngặt về phân bổ vốn. Về dài hạn, Chính phủ đã phê duyệt lộ trình rõ ràng hướng tới mục tiêu được MSCI xếp hạng là thị trường mới nổi và FTSE Russell xếp hạng là thị trường mới nổi tiên tiến vào năm 2030.
Điều này đòi hỏi những cải cách sâu rộng hơn nữa, bao gồm nới lỏng giới hạn sở hữu nước ngoài, phát triển các sản phẩm phái sinh và công cụ phòng ngừa rủi ro mới, cùng với việc nâng cấp hạ tầng thị trường.
Sự tự tin của giới phân tích dựa trên nền tảng vĩ mô vững chắc của Việt Nam. GDP trong 9 tháng đầu năm 2025 tăng 7,85% (quý 3 đạt 8,23%), đưa Việt Nam trở thành một trong những nền kinh tế tăng trưởng nhanh nhất thế giới. Các động lực tăng trưởng quan trọng được củng cố bởi việc giải ngân đầu tư công tăng 30% so với cùng kỳ (đạt khoảng 21 tỷ USD trong tháng 9) và vốn FDI giải ngân tăng 8,5% so với cùng kỳ, đạt 18,8 tỷ USD mức cao kỷ lục trong 5 năm qua.
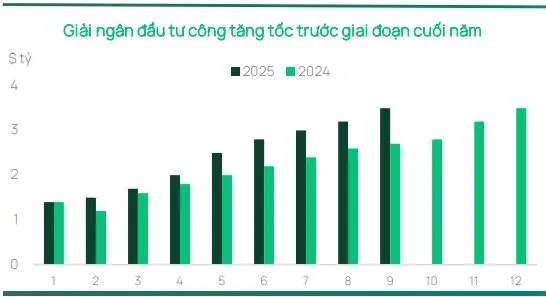
Hoạt động thương mại tiếp tục tích cực với cả xuất khẩu và nhập khẩu đều tăng khoảng 25% so với cùng kỳ, mang lại thặng dư thương mại 2,9 tỷ USD trong tháng. Lạm phát được kiểm soát tốt, ở mức 3,4% (lạm phát cơ bản 3,2%), đều nằm trong ngưỡng trần 4,5% mà Chính phủ đề ra. Sản xuất công nghiệp tăng 9,1% từ đầu năm và chỉ số PMI duy trì trên ngưỡng mở rộng (50,4) tháng thứ ba liên tiếp.

Về mặt tiền tệ, Ngân hàng Nhà nước Việt Nam đã thực hiện các biện pháp linh hoạt nhằm giảm áp lực tỷ giá lên Đồng Việt Nam (VNĐ). Những biện pháp này giúp ổn định thị trường và củng cố niềm tin ngắn hạn, mặc dù VNĐ vẫn chịu ảnh hưởng bởi các thay đổi chính sách từ Mỹ, nhu cầu ngoại tệ phục vụ nhập khẩu, và dòng vốn lợi nhuận FDI chuyển ra nước ngoài (dẫn đến việc VNĐ đã giảm khoảng 4,0% từ đầu năm).
Sự kết hợp giữa nền tảng vĩ mô mạnh mẽ, tiến trình cải cách thị trường vốn và danh mục IPO dự kiến quy mô lớn đang tạo ra một bức tranh tổng thể đầy hứa hẹn. Dragon Capital tin rằng những bước tiến này sẽ là yếu tố quyết định đưa Việt Nam trở thành một điểm đến đầu tư không thể thiếu trong nhóm thị trường mới nổi toàn cầu.


