






 0
 0
Trong những năm gần đây, vấn đề nợ xấu của hệ thống ngân hàng thường được ghi nhận qua các số liệu báo cáo định kỳ với sự ổn định nhất định về mặt chỉ số.
Tuy nhiên, đằng sau các con số về lợi nhuận và tốc độ tăng trưởng tín dụng là những diễn biến phức tạp về cách nền kinh tế hấp thụ rủi ro và phân bổ chi phí xử lý nợ qua thời gian.
Thực trạng này phản ánh một bức tranh đa diện, nơi các con số kỹ thuật chỉ mới thể hiện một phần của thực tại tài chính, trong khi áp lực thực tế lại nằm ở các lớp nợ chưa được bộc lộ hoàn toàn.
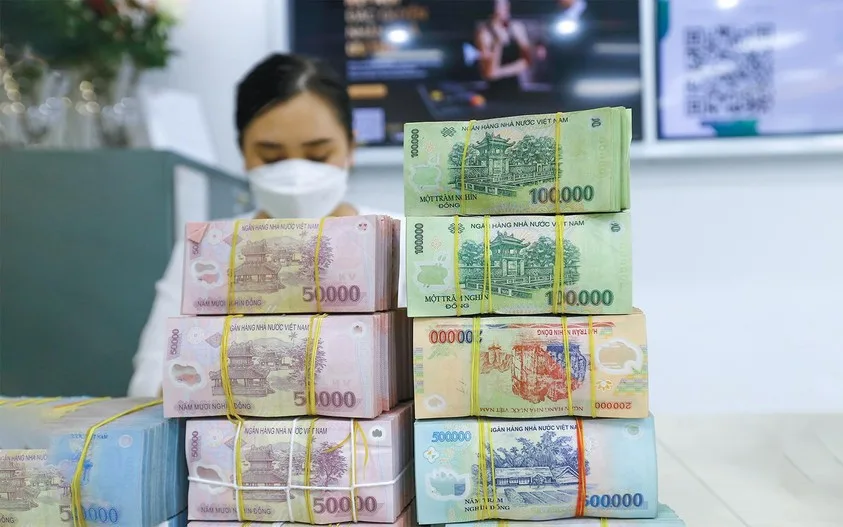
Khi phân tích cấu trúc nợ hiện nay, có thể thấy rõ sự phân hóa giữa các nhóm ngân hàng. Nhóm các ngân hàng lớn với nền bằng quản trị chặt chẽ vẫn duy trì được tỷ lệ nợ xấu trong tầm kiểm soát. Tuy nhiên, tại nhóm ngân hàng quy mô nhỏ hơn hoặc các tổ chức đang trong quá trình tái cơ cấu, áp lực nợ xấu có dấu hiệu gia tăng rõ rệt. Một thành phần quan trọng khác là các khoản nợ đã được gia hạn, giữ nguyên nhóm nợ hoặc tái cơ cấu theo các chính sách hỗ trợ.
Dù chưa được ghi nhận là nợ xấu trên bảng cân đối kế toán, các khoản này vẫn tồn tại như một vùng mờ về rủi ro, chờ được xử lý trong tương lai. Sự đan xen giữa các lớp số liệu này khiến việc đánh giá sức khỏe hệ thống trở nên khó khăn nếu chỉ nhìn vào một chỉ số đơn lẻ.
Nguồn gốc của trạng thái nợ xấu hiện tại gắn liền với diễn biến của chu kỳ tín dụng giai đoạn 2020 – 2023. Giai đoạn 2020 – 2021 chứng kiến sự mở rộng tín dụng nhanh chóng nhằm hỗ trợ phục hồi kinh tế sau đại dịch. Đến năm 2022, dòng vốn có xu hướng tập trung mạnh vào các lĩnh vực như bất động sản và trái phiếu doanh nghiệp.
Khi thanh khoản của các thị trường này gặp khó khăn từ năm 2023, các khoản vay bắt đầu bộc lộ dấu hiệu suy giảm chất lượng. Tuy nhiên, nhờ vào các cơ chế tái cơ cấu và độ trễ trong ghi nhận nghiệp vụ, nợ xấu không bùng phát tức thì mà tăng dần theo thời gian.
Cơ chế dịch chuyển chi phí và điểm mù trong quản lý nợ xấu
Sự chênh lệch giữa lợi nhuận và thực trạng nợ thực chất nằm ở cách chi phí được phân bổ. Lợi nhuận ngân hàng hiện nay phản ánh dòng tiền từ các khoản vay hoạt động tốt, trong khi chi phí của các khoản nợ kém chất lượng được dàn trải qua nhiều năm thông qua trích lập dự phòng và các cơ chế xử lý đặc thù. Việc duy trì sự ổn định của hệ thống thông qua các biện pháp trì hoãn ghi nhận tổn thất có tác dụng như một lớp đệm giảm sốc cho nền kinh tế.
Tuy nhiên, cơ chế này cũng vô hình trung tạo ra sự dịch chuyển chi phí rủi ro sang các khu vực khác. Thay vì bộc lộ trực diện, gánh nặng nợ xấu được phân bổ dần vào chi phí vốn của toàn xã hội. Khi rủi ro không được định giá đầy đủ, hệ quả là lãi suất cho vay có xu hướng duy trì ở mức cao hơn so với điều kiện thông thường, đồng thời các tiêu chuẩn an toàn ngân hàng được thắt chặt làm giảm khả năng tiếp cận vốn của các doanh nghiệp hoạt động hiệu quả nhưng không thuộc nhóm ưu tiên rủi ro.
Ngoài ra, nợ xấu còn có xu hướng dịch chuyển từ khu vực tư nhân sang nghĩa vụ tiềm ẩn của khu vực công. Khi các cơ chế hỗ trợ đặc thù được áp dụng để bảo vệ sự ổn định hệ thống, dư địa tài khóa và các nguồn lực dự phòng trong tương lai có thể bị thu hẹp.
Những chủ thể không tham gia vào các giai đoạn tăng trưởng nóng của tài sản vẫn phải gián tiếp gánh chịu chi phí thông qua một môi trường đầu tư mà ở đó chiến lược tăng trưởng bị kìm hãm bởi áp lực xử lý các hệ lụy từ quá khứ.
Từ góc độ cấu trúc, khi tỷ lệ tín dụng trên GDP duy trì ở mức cao trong nhiều năm, hệ thống tài chính thường rơi vào trạng thái nợ xấu “rò rỉ” thay vì bùng nổ rồi dứt điểm. Một phần tăng trưởng tín dụng mới thay vì phục vụ mở rộng sản xuất lại được dùng để duy trì trạng thái cho các khoản nợ cũ thông qua cơ chế đảo nợ hoặc tái cơ cấu.
Trong bối cảnh thị trường vốn chưa phát triển đủ sâu để chia sẻ gánh nặng với hệ thống ngân hàng, các cú sốc tài chính thường lan tỏa chậm nhưng kéo dài, tạo ra áp lực âm ỉ lên sự ổn định dài hạn.
Nợ xấu là chỉ báo về cách thức nền kinh tế đang phân bổ nguồn lực và quản trị rủi ro. Nếu các thảo luận vĩ mô chỉ tập trung vào các số liệu bề mặt mà bỏ qua các vùng rủi ro đang tích tụ, các quyết định về tín dụng và đầu tư sẽ thiếu cơ sở vững chắc. Một hệ thống tài chính đang vận hành luôn tồn tại các khoản nợ xấu, vấn đề nằm ở việc nhận diện đúng tính chất và vị trí của các khoản nợ này để tránh các rủi ro tích tụ âm thầm dưới lớp vỏ ổn định ngắn hạn.


