




 0
 0
Tỷ lệ bao phủ nợ xấu (LLR) toàn ngành ngân hàng quý 3/2025 đạt 83,93%, cho thấy sự phục hồi bộ đệm dự phòng. Tuy nhiên, chất lượng tài sản phân hóa mạnh mẽ: nhóm bán buôn chịu áp lực nợ xấu cao nhất do quy mô tăng 25% so với cùng kỳ.
Quý 3/2025 đánh dấu sự cải thiện đáng chú ý trong chỉ số tỷ lệ bao phủ nợ xấu (Loan Loss Reserve – LLR) của toàn hệ thống ngân hàng niêm yết tại Việt Nam. Sự phục hồi này diễn ra trong bối cảnh các tổ chức tín dụng đang tiếp tục cân bằng giữa việc củng cố bộ đệm dự phòng và thúc đẩy tăng trưởng tín dụng. Kết quả hoạt động trong kỳ cho thấy sự chủ động của ngành ngân hàng trong quản trị rủi ro, tuy nhiên, chính sách trích lập và khả năng kiểm soát chất lượng tài sản giữa các nhóm đã tạo nên sự phân hóa rõ nét trong toàn hệ thống.
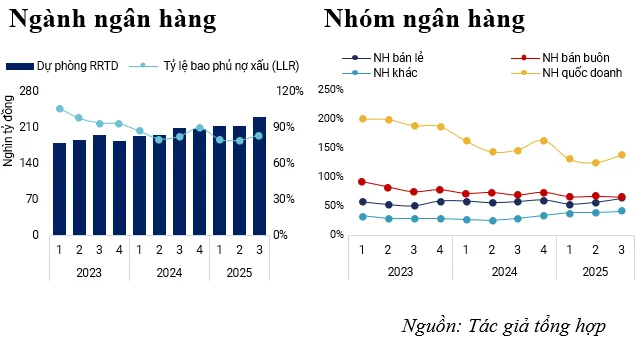
Cụ thể, tỷ lệ LLR toàn ngành đã đạt mức 83,93% trong quý 3/2025. Đây là một bước tiến so với mức 82,54% được ghi nhận cùng kỳ năm trước và cải thiện đáng kể so với mức 79,32% của quý 2/2025. Động lực chính cho sự cải thiện này đến từ hai yếu tố: tốc độ tăng nợ xấu chậm lại và quy mô trích lập dự phòng được duy trì.
Về nợ xấu, tổng nợ xấu của các ngân hàng niêm yết chỉ tăng 8,1% so với cùng kỳ, thể hiện sự giảm tốc rõ rệt sau giai đoạn tăng trưởng nhanh trong các năm 2022-2024. Sự chậm lại trong tốc độ phát sinh nợ xấu đã trực tiếp làm giảm áp lực lên bộ đệm dự phòng của các ngân hàng.
Ở chiều ngược lại, quy mô dự phòng nợ xấu toàn ngành đã đạt khoảng 230.000 tỷ đồng, tăng 9,9% so với cùng kỳ và 11,3% so với thời điểm đầu năm. Riêng trong quý 3, ngành ngân hàng đã trích lập thêm hơn 35.500 tỷ đồng dự phòng. Điểm đáng lưu ý trong chính sách trích lập của giai đoạn này là sự tập trung vào dự phòng chung. Dự phòng chung đã tăng mạnh 14,85% so với cuối năm 2024, trong khi dự phòng cụ thể chỉ tăng khoảng 8,64%.
Sự chênh lệch này cho thấy đợt bổ sung dự phòng hiện tại mang tính phòng thủ và củng cố bộ đệm, nhằm chuẩn bị cho chu kỳ tăng trưởng tín dụng nhanh hơn trong giai đoạn cuối năm, thay vì đối phó với sự suy giảm nghiêm trọng về chất lượng tín dụng mới phát sinh. Các ngân hàng đang ưu tiên giữ bộ đệm ở mức cân bằng, đủ để đảm bảo an toàn hệ thống mà không ảnh hưởng tiêu cực đến mục tiêu lợi nhuận đã đặt ra.
Phân hóa chiến lược dự phòng nợ xấu theo nhóm ngân hàng
Dữ liệu báo cáo tài chính quý 3/2025 cho thấy bức tranh phân hóa rõ ràng giữa ba nhóm ngân hàng chính: khối quốc doanh, khối bán lẻ và khối bán buôn. Mỗi nhóm đã áp dụng chiến lược trích lập khác nhau, dẫn đến kết quả LLR riêng biệt.
Khối ngân hàng quốc doanh tiếp tục là nhóm duy trì tỷ lệ bao phủ nợ xấu cao nhất hệ thống. Tỷ lệ LLR của nhóm này đạt 139,1% trong quý 3. Dù mức này thấp hơn đáng kể so với giai đoạn trước năm 2024 do tác động của nợ xấu tăng nhanh trước đó, bộ đệm của nhóm đã bắt đầu tăng trở lại, phục hồi từ mức 126% của quý 2. Sự phục hồi này chủ yếu nhờ vào việc xử lý nợ xấu hiệu quả hơn và tiếp tục củng cố số dư dự phòng chung.

Trong đó, Ngân hàng Thương mại Cổ phần Ngoại thương Việt Nam (VCB) tiếp tục dẫn đầu toàn ngành với tỷ lệ bao phủ nợ xấu ở mức 201,86%, cho thấy bộ đệm dự phòng vững chắc. Ngân hàng Thương mại Cổ phần Công thương Việt Nam (CTG) cũng ghi nhận sự cải thiện đáng kể LLR từ 153,01% lên 176,48%, nhờ kiểm soát tốt quy mô nợ xấu.
Ngược lại, Ngân hàng Thương mại Cổ phần Đầu tư và Phát triển Việt Nam (BID) lại ghi nhận mức giảm mạnh của bộ đệm xuống 94,53%, do áp lực từ nợ nhóm 5 tăng đột biến hơn 45% so với đầu năm, buộc ngân hàng phải tăng tốc trích lập để bù đắp rủi ro gia tăng.
Ở khối ngân hàng tư nhân, nhóm ngân hàng bán lẻ thể hiện diễn biến tương đối tích cực. Tỷ lệ bao phủ nợ xấu của nhóm này đã tăng từ 61,84% lên 64,4%. Tín hiệu này cho thấy áp lực chất lượng tài sản của nhóm đang dần hạ nhiệt, với tốc độ tăng nợ xấu được kiểm soát chặt chẽ.
Đáng chú ý, một số ngân hàng như Ngân hàng Thương mại Cổ phần Á Châu (ACB) và Ngân hàng Thương mại Cổ phần Tiên Phong (TPB) duy trì mức bao phủ lần lượt là 84,02% và 61,22%. Ngân hàng Thương mại Cổ phần Sài Gòn Thương Tín (STB) ghi nhận tỷ lệ LLR tăng vọt lên 93,26% trong quý 3. Sự gia tăng này phản ánh nỗ lực củng cố dự phòng cụ thể, đặc biệt trong bối cảnh nợ xấu của ngân hàng vẫn tiếp tục có xu hướng tăng lên.
Ngược lại, nhóm ngân hàng bán buôn ghi nhận xu hướng LLR kém khả quan hơn. Tỷ lệ bao phủ nợ xấu của nhóm này giảm từ 69,54% của cùng kỳ xuống còn 65,7%. Mặc dù đã đẩy mạnh chi phí dự phòng trong quý 2 và quý 3, nhưng quy mô nợ xấu của nhóm lại tăng tới 25% so với cùng kỳ, khiến nỗ lực gia tăng dự phòng chưa đủ để đối trọng.
Trong nhóm này, Ngân hàng Thương mại Cổ phần Kỹ Thương Việt Nam (TCB) và Ngân hàng Thương mại Cổ phần Quân Đội (MBB) là hai ngoại lệ khi vẫn duy trì được bộ đệm tốt, lần lượt là 119,24% và 79,21%. Tuy nhiên, sự suy giảm đáng kể nhất là ở Ngân hàng Thương mại Cổ phần Phát triển Thành phố Hồ Chí Minh (HDB), khi tỷ lệ bao phủ nợ xấu giảm mạnh từ 65,87% xuống chỉ còn 43,37% trong quý 3. Sự suy giảm sâu này là hệ quả trực tiếp của việc nợ xấu lũy kế của HDB tăng tới 66% tính đến cuối tháng 9/2025, vượt xa tốc độ bổ sung dự phòng.
Nhìn chung, dữ liệu quý 3/2025 phản ánh một giai đoạn các tổ chức tín dụng tập trung vào việc quản trị rủi ro và củng cố nền tảng tài chính. Mặc dù hệ thống ngân hàng đang có sự cải thiện về khả năng bao phủ nợ xấu, sự phân hóa về chất lượng tài sản và chiến lược trích lập giữa các nhóm ngân hàng lớn và nhỏ cho thấy bức tranh tổng thể vẫn còn nhiều biến động, đòi hỏi sự theo dõi sát sao về hiệu quả quản trị và xử lý nợ xấu trong các quý tiếp theo.


