




 0
 0
Ngành ngân hàng đang chuyển dịch trọng tâm. NIM không còn là thước đo sức mạnh duy nhất, công nghệ số nổi lên là trụ cột mới. Sự đầu tư vào số hóa và nhân sự công nghệ giúp ngân hàng tối ưu hóa chi phí và đa dạng hóa nguồn thu, vượt qua giới hạn của mô hình kinh doanh truyền thống.
Trong bối cảnh nền kinh tế số phát triển mạnh mẽ và môi trường cạnh tranh ngày càng khốc liệt, ngành ngân hàng Việt Nam đang chứng kiến một sự dịch chuyển chiến lược sâu sắc. Nếu như trong nhiều thập kỷ, NIM (Net Interest Margin – Biên lãi ròng) được xem là thước đo sức khỏe và nguồn lợi nhuận chủ yếu, thì hiện nay, vai trò này đang dần được chia sẻ, thậm chí là bị vượt qua, bởi yếu tố công nghệ số. Sự chuyển dịch này không chỉ là một xu hướng mà là một sự tái định hình mô hình kinh doanh cốt lõi của các tổ chức tín dụng.
NIM là chỉ số phản ánh chênh lệch giữa lãi suất thu được từ tài sản sinh lời (như hoạt động tín dụng) và chi phí lãi phải trả cho tiền gửi. Trong một thời gian dài, NIM cao đồng nghĩa với hiệu quả kinh doanh ấn tượng. Tuy nhiên, dưới áp lực của việc kiểm soát lạm phát, ổn định lãi suất điều hành và sự cạnh tranh gay gắt, khả năng duy trì NIM ở mức cao đang đối mặt với nhiều thách thức. Hơn nữa, sự phụ thuộc quá mức vào NIM cũng tiềm ẩn rủi ro khi chu kỳ kinh tế thay đổi hoặc chính sách tiền tệ thắt chặt.
Thực tế thị trường cho thấy, các ngân hàng tiên phong đã nhận ra giới hạn của mô hình chỉ dựa vào NIM. Họ bắt đầu tăng cường đa dạng hóa nguồn thu, giảm thiểu sự lệ thuộc vào thu nhập lãi thuần. Các nguồn thu ngoài lãi như phí dịch vụ thanh toán, dịch vụ bảo hiểm, tư vấn và đầu tư đang được chú trọng phát triển. Tuy nhiên, để tối ưu hóa những nguồn thu này và duy trì lợi thế cạnh tranh, việc ứng dụng công nghệ số là điều kiện tiên quyết.
Nền tảng mới cho hiệu suất ngoài NIM và quản lý nguồn lực
Sự trỗi dậy của công nghệ số đã làm thay đổi hoàn toàn cách thức ngân hàng vận hành và tương tác với khách hàng. Công nghệ không chỉ là một công cụ hỗ trợ mà đã trở thành một yếu tố sản xuất mới, quyết định khả năng mở rộng quy mô, tối ưu hóa chi phí và cá nhân hóa trải nghiệm người dùng.
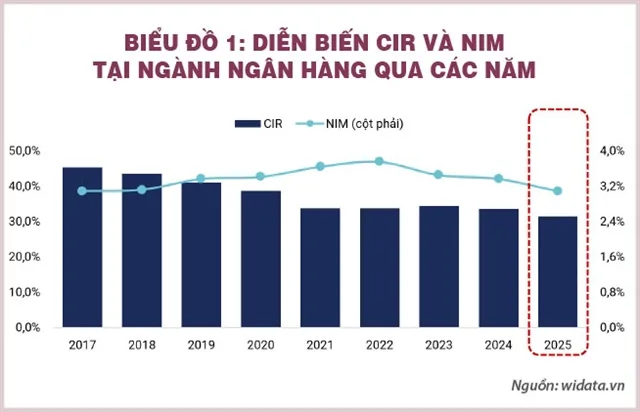
Công nghệ số cho phép ngân hàng tự động hóa các quy trình nghiệp vụ phức tạp, từ phê duyệt khoản vay, mở tài khoản cho đến xử lý giao dịch hàng ngày. Việc dịch chuyển các giao dịch từ quầy sang nền tảng số (Internet Banking, Mobile Banking) giúp giảm đáng kể chi phí hoạt động trên mỗi giao dịch. Bên cạnh đó, dữ liệu lớn (Big Data) và Trí tuệ nhân tạo (AI) giúp ngân hàng phân tích hành vi và nhu cầu của khách hàng một cách chính xác hơn.
Điều này không chỉ cải thiện chất lượng dịch vụ mà còn tạo cơ hội để cung cấp các sản phẩm tài chính phù hợp, thúc đẩy nguồn thu từ phí dịch vụ và giao dịch. Dữ liệu từ các tổ chức nghiên cứu thị trường cho thấy, các ngân hàng có tốc độ số hóa cao thường đạt được tốc độ tăng trưởng thu nhập ngoài lãi vượt trội so với mức trung bình của ngành, giúp giảm áp lực phải dựa vào NIM.
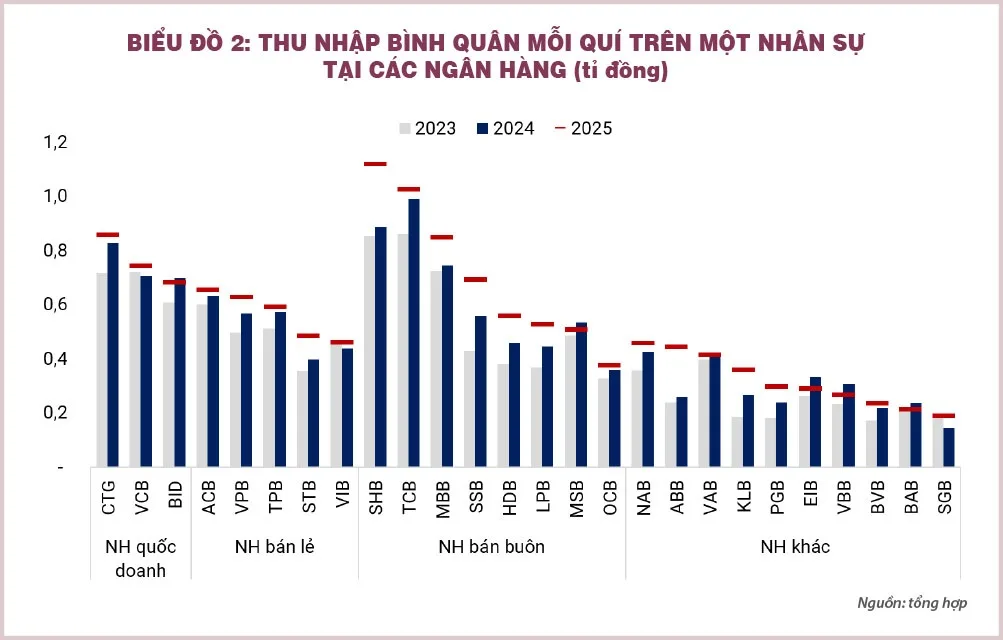
Điều đáng chú ý là sự đầu tư vào công nghệ số không đi kèm với hiện tượng cắt giảm nhân sự hàng loạt, đặc biệt ở các ngân hàng dẫn đầu. Trái lại, nhiều tổ chức tín dụng lớn đã và đang tích cực mở rộng quy mô đội ngũ, nhưng có sự chuyển dịch rõ rệt về cơ cấu lao động.
Các vị trí truyền thống có thể giảm, nhưng nhu cầu tuyển dụng các chuyên gia công nghệ, phân tích dữ liệu, an ninh mạng và phát triển phần mềm lại tăng lên đột biến. Sự phát triển này cũng gián tiếp hỗ trợ quản lý NIM bằng cách tối ưu hóa hiệu quả sử dụng vốn và nguồn lực.
Ngành ngân hàng đang bước vào giai đoạn mà giá trị tạo ra không chỉ đến từ việc quản lý chênh lệch lãi suất (NIM), mà là từ khả năng tạo ra sự hiệu quả vượt trội, đa dạng hóa nguồn thu, và cung cấp trải nghiệm số liền mạch thông qua việc đầu tư nghiêm túc và bài bản vào công nghệ và con người. Công nghệ số đã trở thành động lực chính, là nhân tố then chốt quyết định vị thế và tốc độ phát triển của mỗi ngân hàng trong tương lai.


