






 0
 0
Thông báo bất khả kháng từ PVGas về việc gián đoạn nguồn LPG nhập khẩu từ Trung Đông đang tạo ra tác động đa tầng lên thị trường năng lượng trong nước. Không chỉ hệ thống phân phối khí, nhiều doanh nghiệp sản xuất, logistics và xuất khẩu của Việt Nam có thể chịu ảnh hưởng trực tiếp về chi phí, dòng tiền và biên lợi nhuận trong quý II/2026.
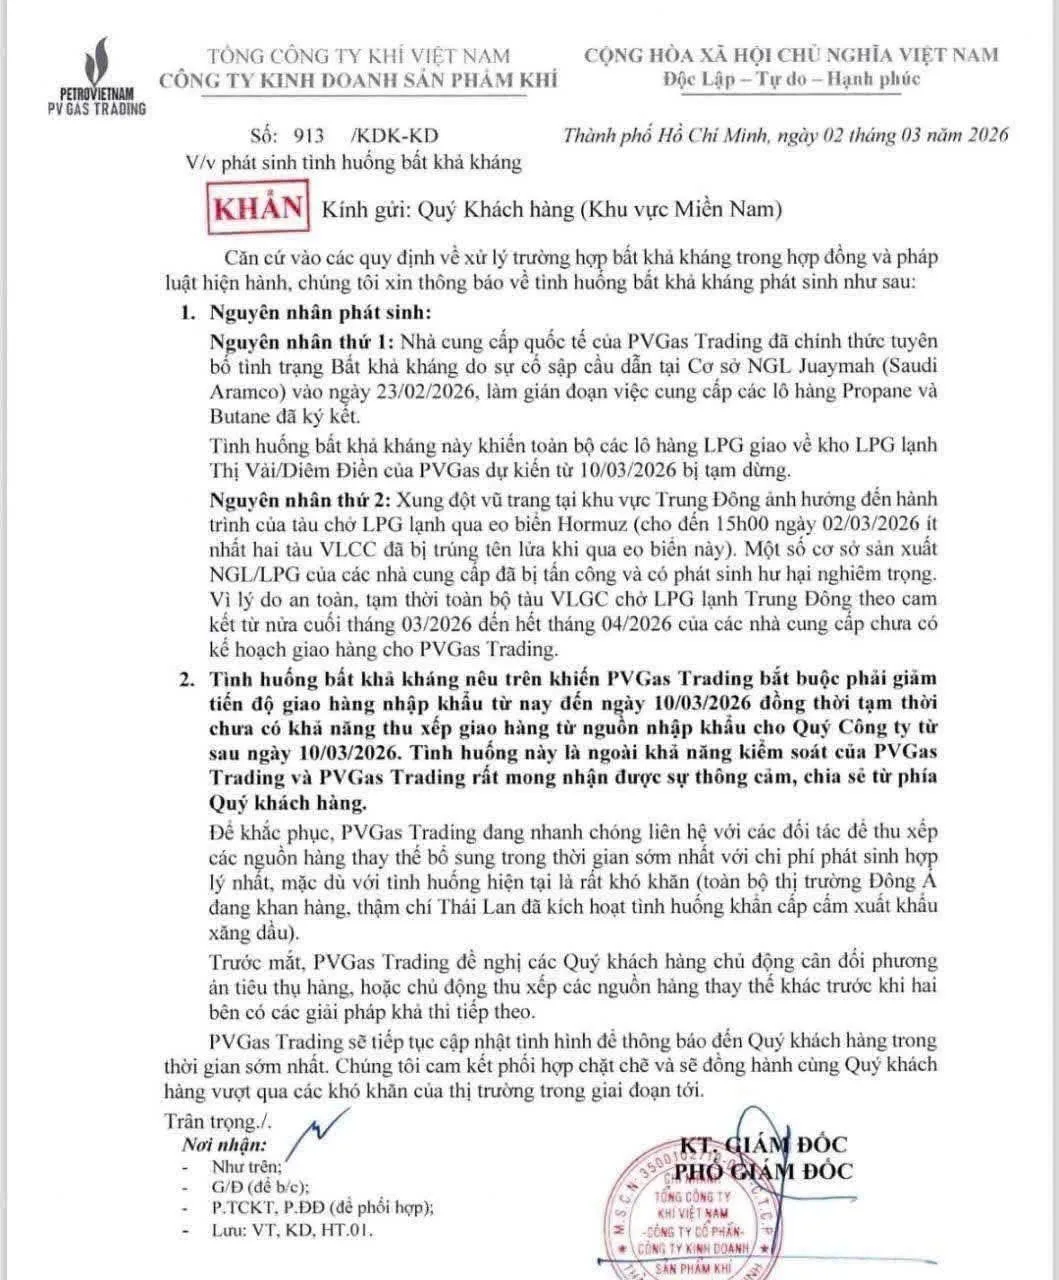
Theo nội dung thông báo, PVGas Trading cho biết một số lô hàng Propane và Butane dự kiến cập cảng từ giữa tháng 3/2026 không thể thực hiện đúng tiến độ. Nguyên nhân xuất phát từ sự cố hạ tầng tại cơ sở xử lý NGL Juaymah của Saudi Aramco xảy ra ngày 23/02/2026, đồng thời rủi ro an ninh gia tăng tại Eo biển Hormuz khiến hoạt động vận chuyển LPG lạnh từ Trung Đông sang châu Á bị đình trệ.
Doanh nghiệp cho biết sẽ giảm tiến độ giao hàng nhập khẩu đến ngày 10/03/2026 và chưa thể xác nhận lịch giao sau mốc này. Trong bối cảnh thị trường Đông Á khan hàng và cạnh tranh nguồn cung thay thế gia tăng, việc cân đối lại chuỗi cung ứng có thể mất thêm thời gian.
Việt Nam hiện tiêu thụ khoảng 2,5–2,7 triệu tấn LPG mỗi năm. Nguồn sản xuất trong nước đáp ứng khoảng 40–45% nhu cầu, phần còn lại phụ thuộc vào nhập khẩu. Riêng khu vực phía Nam chiếm hơn 60% tổng sản lượng tiêu thụ cả nước, do tập trung nhiều khu công nghiệp và cụm sản xuất lớn.
Doanh nghiệp phân phối và sản xuất đối mặt biến động chi phí và lợi nhuận
Với vai trò đầu mối nhập khẩu quan trọng tại miền Nam, PVGas có ảnh hưởng lớn tới nguồn cung LPG thị trường nội địa. Khi tiến độ giao hàng bị thu hẹp, các doanh nghiệp phân phối LPG dân dụng có thể chịu tác động trực tiếp về giá và nguồn hàng.
Giá LPG nhập khẩu thường tham chiếu theo mức CP công bố hàng tháng. Trong các giai đoạn bất ổn địa chính trị trước đây, giá CP từng tăng 70–100 USD/tấn chỉ trong một chu kỳ điều chỉnh. Nếu giá tăng thêm 50 USD/tấn, chi phí tương ứng cho một bình gas 12 kg có thể tăng khoảng 90.000–120.000 đồng tùy tỷ giá và chi phí vận chuyển. Với sản lượng tiêu thụ ước tính trên 200.000 tấn mỗi tháng, mức tăng này có thể khiến tổng chi phí nhập khẩu toàn thị trường tăng thêm hàng trăm tỷ đồng.
Biên lợi nhuận của doanh nghiệp phân phối LPG vốn dao động ở mức thấp, thường chỉ vài phần trăm trên doanh thu. Khi giá đầu vào tăng nhanh, nếu không kịp điều chỉnh giá bán lẻ, lợi nhuận quý có thể bị thu hẹp đáng kể.
Khối doanh nghiệp sản xuất sử dụng LPG làm nhiên liệu đốt chịu ảnh hưởng rõ rệt hơn về cấu trúc chi phí. Trong ngành gốm sứ, nhiên liệu có thể chiếm 30–35% giá thành. Ngành thủy tinh và luyện kim nhẹ ghi nhận tỷ lệ 20–30%. Nếu giá LPG tăng 10–15%, lợi nhuận gộp của doanh nghiệp có thể giảm 2–4 điểm phần trăm, tùy mức độ phụ thuộc nhiên liệu.
Với các doanh nghiệp niêm yết có doanh thu hàng nghìn tỷ đồng mỗi quý, mức giảm biên lợi nhuận chỉ 1–2% cũng tương đương hàng chục tỷ đồng lợi nhuận bị bào mòn. Đối với những doanh nghiệp có đòn bẩy tài chính cao, chi phí năng lượng tăng còn làm suy giảm khả năng tạo dòng tiền để trả lãi vay.
Một số nhà máy có thể cân nhắc chuyển sang sử dụng dầu FO hoặc diesel. Tuy nhiên, việc cải hoán hệ thống đốt đòi hỏi chi phí đầu tư bổ sung và thời gian triển khai. Trong ngắn hạn, phần lớn doanh nghiệp phải chấp nhận chi phí nhiên liệu tăng hoặc điều chỉnh kế hoạch sản xuất.
Tác động lan rộng tới logistics, doanh nghiệp FDI và mặt bằng giá
Sự gián đoạn nguồn LPG nhập khẩu cũng ảnh hưởng đến các doanh nghiệp logistics khí hóa lỏng. Sản lượng thông quan tại kho cảng phía Nam có thể giảm trong ngắn hạn, kéo theo doanh thu dịch vụ lưu kho và vận tải chuyên dụng sụt giảm. Đồng thời, chi phí bảo hiểm hàng hải và cước vận chuyển quốc tế có xu hướng tăng khi rủi ro tại eo biển Hormuz chưa hạ nhiệt.
Eo biển này là tuyến trung chuyển khoảng 20% lưu lượng dầu và khí hóa lỏng toàn cầu. Khi rủi ro gia tăng, giá cước vận tải có thể tăng hàng chục phần trăm chỉ trong vài tuần. Nếu chi phí vận chuyển tăng thêm 10–15 USD/tấn, tổng chi phí nhập khẩu của thị trường Việt Nam có thể tăng thêm hàng chục tỷ đồng mỗi tháng.
Khối doanh nghiệp FDI trong lĩnh vực thực phẩm chế biến, điện tử, bao bì nhựa và dệt nhuộm – vốn phụ thuộc vào nguồn năng lượng ổn định – cũng chịu tác động. Các nhà máy hoạt động theo mô hình sản xuất liên tục, nếu thiếu nhiên liệu hoặc phải mua bổ sung với giá cao, chi phí sản xuất tăng sẽ ảnh hưởng tới giá xuất khẩu và khả năng cạnh tranh.
Ở góc độ vĩ mô, LPG là mặt hàng thiết yếu đối với hàng triệu hộ gia đình. Nếu giá bán lẻ điều chỉnh tăng liên tiếp trong hai kỳ, áp lực lên chỉ số giá tiêu dùng có thể gia tăng. Năng lượng chiếm tỷ trọng đáng kể trong rổ tính CPI, do đó biến động nguồn cung hiện nay có thể tạo hiệu ứng lan tỏa sang mặt bằng giá chung.
Trong trường hợp PVGas phải tìm nguồn thay thế từ các thị trường xa hơn như Mỹ hoặc châu Phi, thời gian vận chuyển dài hơn và chi phí logistics cao hơn sẽ tiếp tục gây áp lực lên giá thành. Diễn biến hiện tại cho thấy chuỗi cung ứng LPG của Việt Nam vẫn phụ thuộc lớn vào các tuyến vận tải quốc tế trọng yếu, khiến doanh nghiệp trong nước nhạy cảm với biến động địa chính trị toàn cầu.


