




 0
 0
Quy định mới tại Thông tư 61/2025/TT-NHNN siết chặt điều kiện mở rộng mạng lưới của các ngân hàng. Để thành lập chi nhánh, mỗi ngân hàng thương mại phải đảm bảo kết quả kinh doanh có lãi, kiểm soát nợ xấu dưới 3% và tuân thủ các giới hạn về số lượng tại đô thị.
Trong nỗ lực tăng cường sự an toàn và hiệu quả của hệ thống các tổ chức tín dụng, Ngân hàng Nhà nước Việt Nam đã chính thức ban hành Thông tư 61/2025/TT-NHNN vào ngày 31/12/2025. Văn bản pháp lý này xác lập một khung khổ quản lý mới khắt khe hơn đối với việc phát triển mạng lưới của mỗi ngân hàng thương mại, tập trung vào các tiêu chí định lượng về sức khỏe tài chính và sự phân bổ địa lý hợp lý.
Theo đó, từ ngày 15/02/2026, các đơn vị sẽ phải đối mặt với những rào cản kỹ thuật cụ thể về lợi nhuận, tỷ lệ nợ xấu và năng lực quản trị khi có kế hoạch thiết lập thêm các đơn vị phụ thuộc trong nước.
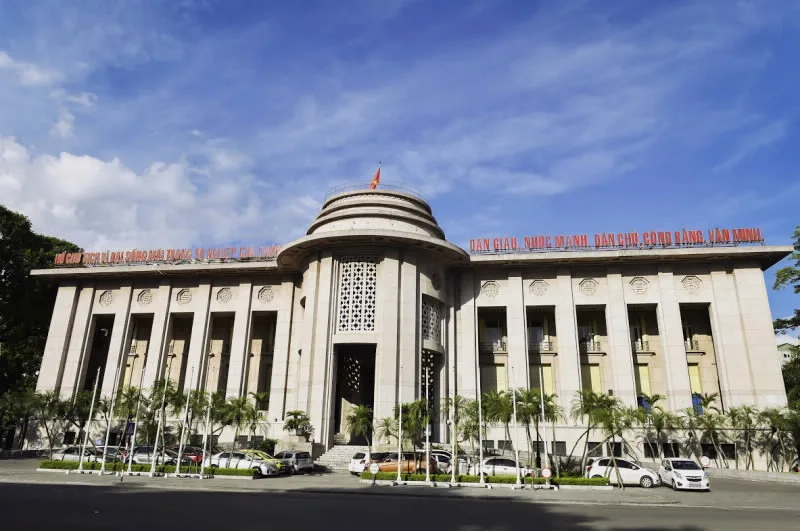
Quy định trọng tâm và mang tính tiên quyết trong văn bản mới là yêu cầu về hiệu quả kinh doanh. Để được xem xét thành lập chi nhánh mới, ngân hàng thương mại phải chứng minh được kết quả kinh doanh có lãi thông qua báo cáo tài chính hợp nhất và báo cáo riêng lẻ đã qua kiểm toán của năm tài chính liền trước. Điều này đồng nghĩa với việc các tổ chức tín dụng đang trong quá trình tái cơ cấu hoặc có kết quả kinh doanh thua lỗ sẽ tạm thời không thể mở rộng quy mô mạng lưới vật lý.
Song song đó, các tiêu chí về an toàn hoạt động cũng được định danh rõ ràng bằng con số. Cụ thể, tỷ lệ nợ xấu của ngân hàng không được vượt quá mức 3% tại hai thời điểm then chốt: ngày cuối cùng của năm trước đó và ngày cuối cùng của tháng gần nhất tính từ thời điểm nộp đơn đề nghị. Các đơn vị cũng phải đảm bảo tuân thủ liên tục các giới hạn, tỷ lệ bảo đảm an toàn theo quy định trong suốt 12 tháng trước khi có đề xuất mở rộng.
Tiêu chuẩn tài chính và giới hạn mạng lưới của ngân hàng thương mại
Bên cạnh các điều kiện về tài chính, Thông tư 61 cũng đặt ra những giới hạn cứng về số lượng đơn vị được phép thành lập nhằm tránh tình trạng tập trung quá mức tại các thị trường trọng điểm như Hà Nội và TP.HCM. Cụ thể, mỗi ngân hàng thương mại chỉ được phép đặt tối đa 10 chi nhánh tại khu vực nội thành của mỗi thành phố này. Đối với các đơn vị mới thành lập (dưới 12 tháng), số lượng chi nhánh mở mới trong một năm tài chính không được vượt quá 3 và không được đặt trên cùng một địa bàn tỉnh, thành phố trực thuộc Trung ương.
Với các đơn vị đã hoạt động trên một năm, con số này là tối đa 5 chi nhánh mỗi năm. Đáng chú ý, cơ quan quản lý nhà nước yêu cầu ít nhất 50% số lượng chi nhánh thành lập mới hàng năm của mỗi ngân hàng phải đặt tại khu vực nông thôn, nhằm thúc đẩy việc tiếp cận dịch vụ tài chính đồng đều hơn giữa các vùng miền.
Đối với hệ thống phòng giao dịch, quy mô này được tính toán dựa trên số lượng chi nhánh hiện có tại từng địa bàn cụ thể. Tại nội thành Hà Nội và TP.HCM, số lượng phòng giao dịch không được vượt quá 2 lần số chi nhánh hiện có của chính ngân hàng đó tại khu vực này và đồng thời không được quá 20 đơn vị. Ở các tỉnh thành khác, tỷ lệ này được nới lỏng hơn với mức không quá 3 lần số chi nhánh hiện có.
Trong một năm tài chính, tổng số phòng giao dịch tối đa mà một tổ chức được phép thành lập là 10 đơn vị, trong đó yêu cầu về tỷ lệ 50% đặt tại nông thôn tiếp tục được áp dụng tương tự như với chi nhánh. Việc quản lý trực tiếp các phòng giao dịch này sẽ do các đơn vị tự quyết định dựa trên năng lực quản trị nội bộ của từng chi nhánh quản lý.
Vấn đề quản trị và tuân thủ pháp luật cũng là một cấu phần không thể tách rời trong các tiêu chí xét duyệt mới. Quy định yêu cầu các ngân hàng phải kiện toàn bộ máy nhân sự cấp cao, bao gồm Hội đồng quản trị, Hội đồng thành viên, Ban Kiểm soát và không được khuyết vị trí Tổng giám đốc.
Hệ thống kiểm soát và kiểm toán nội bộ phải vận hành phù hợp với Luật Các tổ chức tín dụng. Ngoài ra, trong vòng một năm trước ngày đề nghị, ngân hàng không được có hành vi vi phạm hành chính dẫn đến bị xử phạt trong các lĩnh vực tổ chức, quản trị, điều hành và cấp tín dụng. Việc thực hiện đầy đủ các quy định về phân loại tài sản có và trích lập dự phòng rủi ro cũng là điều kiện bắt buộc để hồ sơ mở rộng mạng lưới được xem xét hợp lệ.
Thông tư 61/2025/TT-NHNN chính thức áp dụng đối với tất cả các ngân hàng thương mại hoạt động tại Việt Nam kể từ ngày 15/02/2026. Các hồ sơ đề nghị thành lập chi nhánh, phòng giao dịch phát sinh sau thời điểm này sẽ được thẩm định dựa trên các bộ tiêu chuẩn mới về lợi nhuận, nợ xấu và hạ tầng quản trị rủi ro. Việc gắn chặt quyền lợi mở rộng mạng lưới với trách nhiệm đảm bảo an toàn tài chính là phương thức để cơ quan quản lý điều tiết sự tăng trưởng của hệ thống theo hướng bền vững và minh bạch.


