


 0
 0
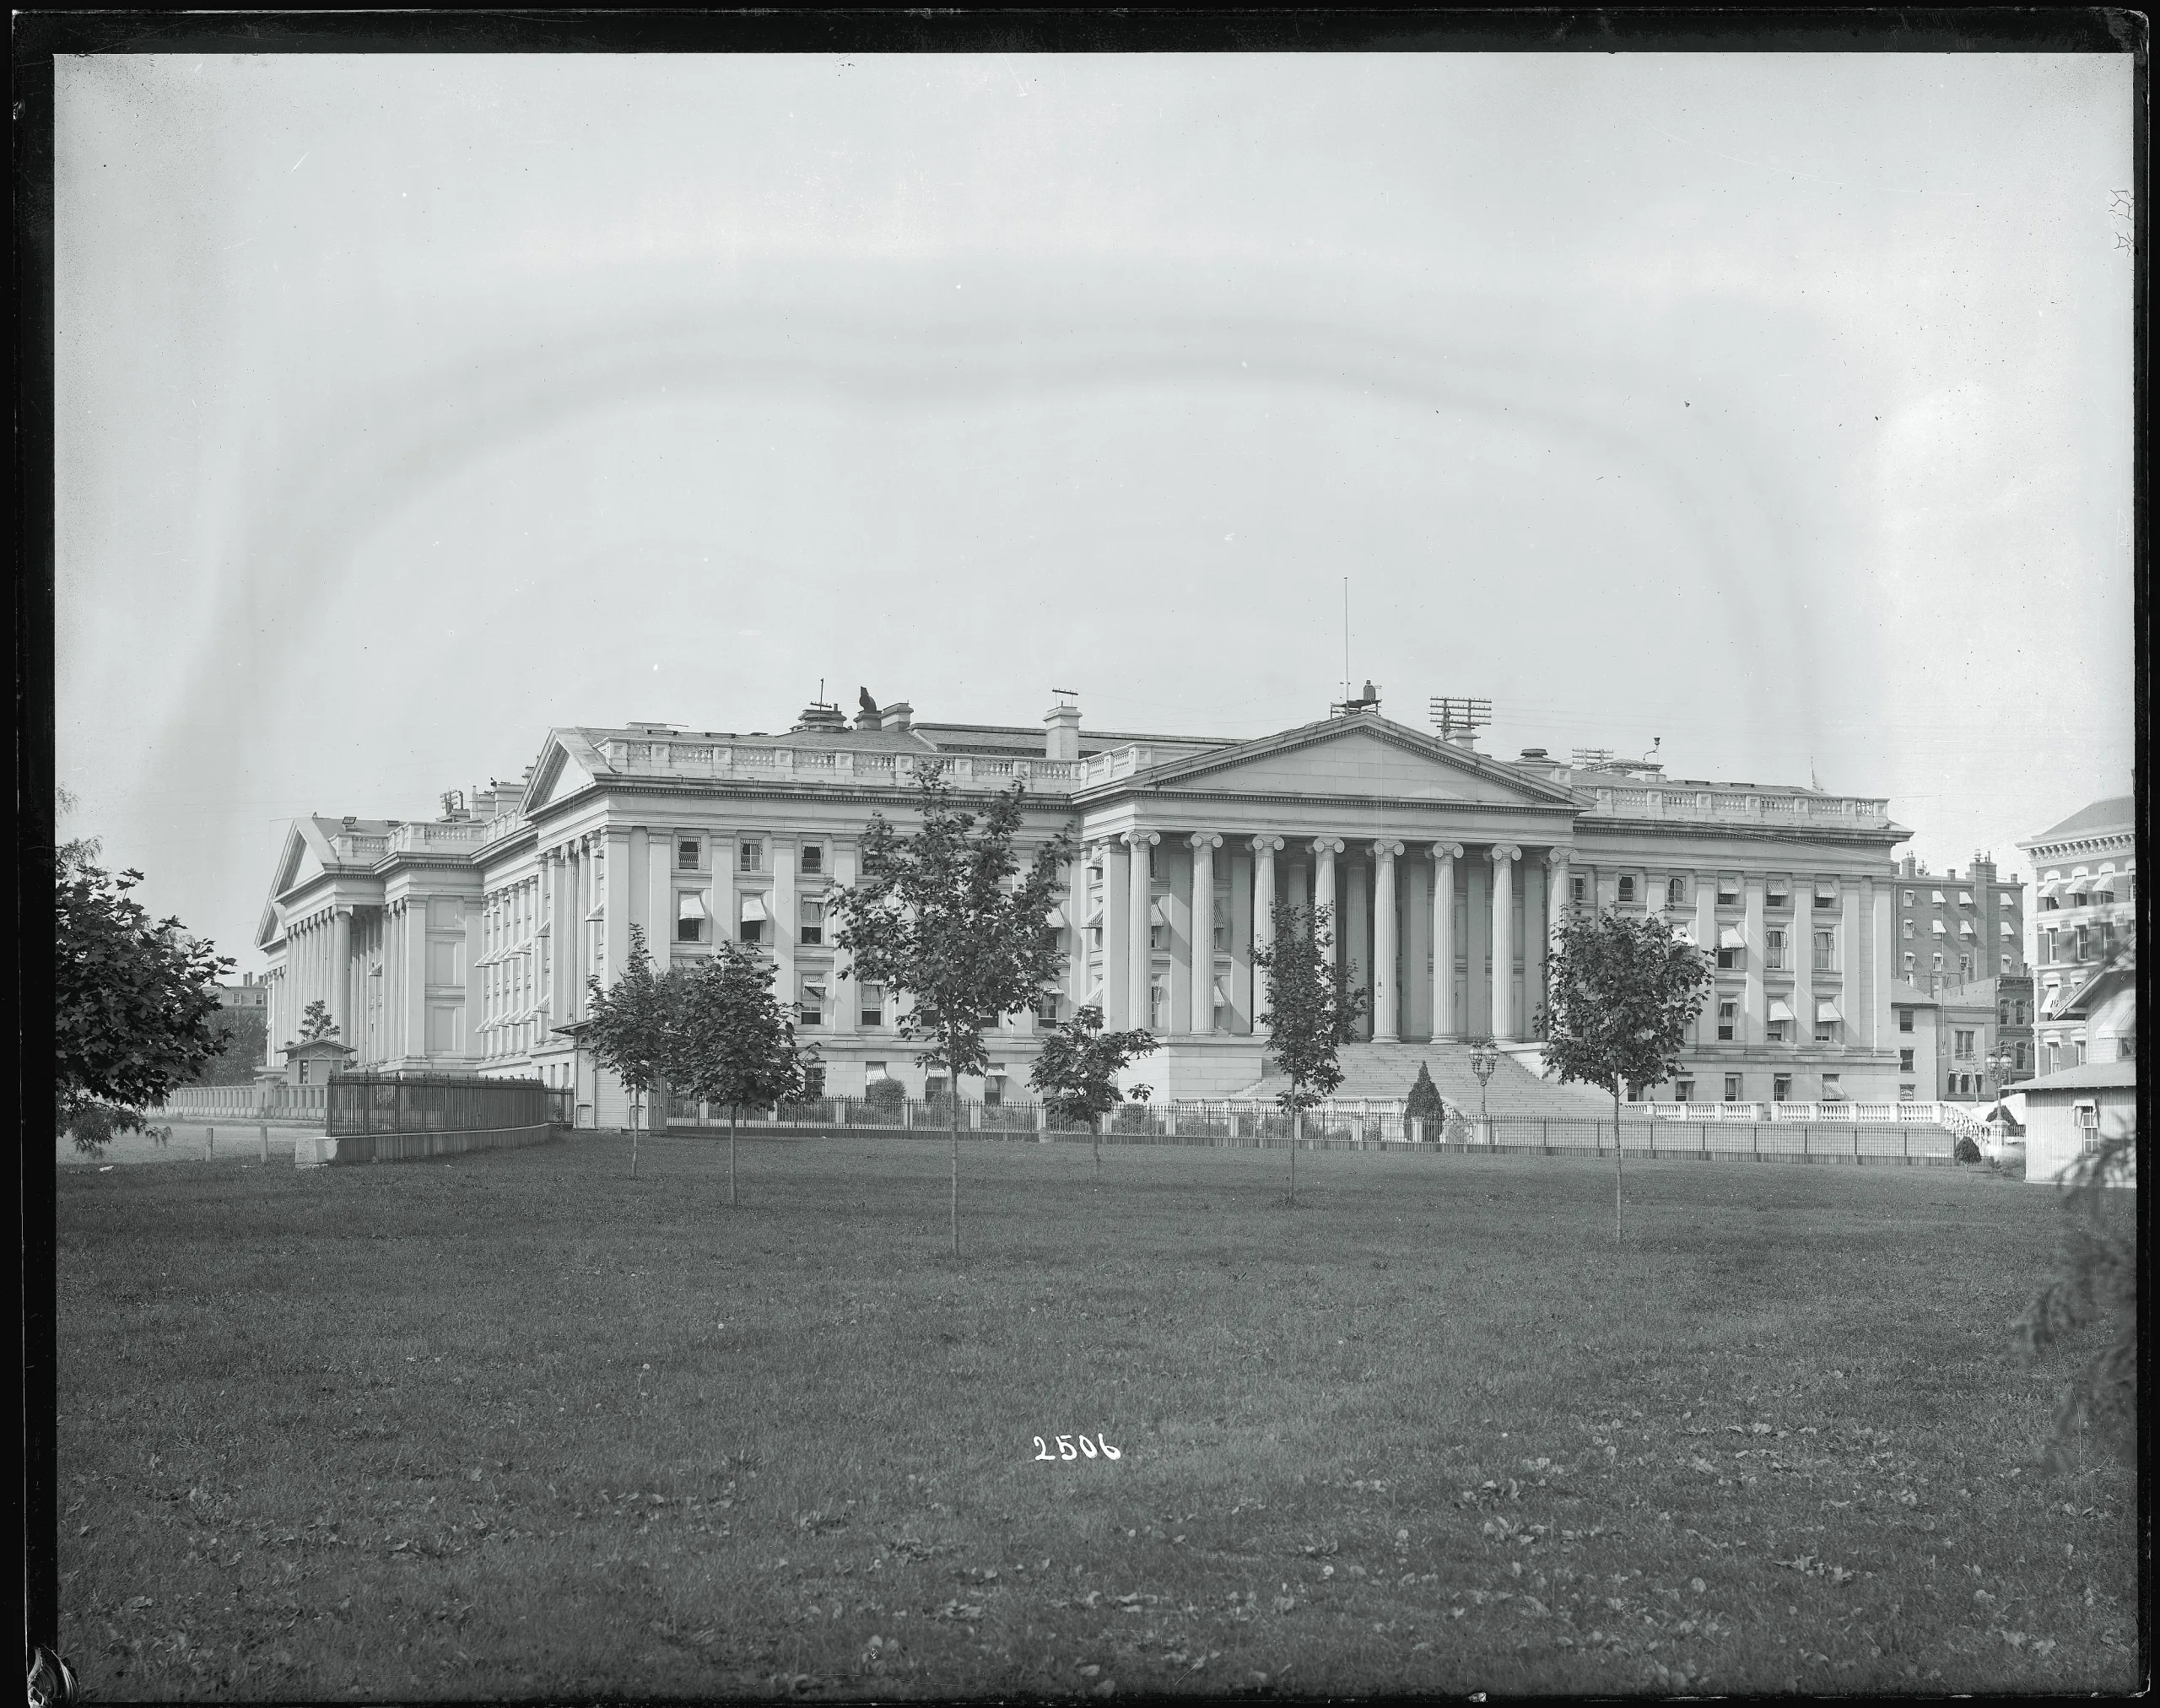
Chi phí lãi vay ròng của chính phủ Mỹ đạt 1.050 tỷ USD trong năm tài khóa 2026, tương đương 3,2% GDP và vượt kỷ lục năm 1991. Giới chuyên gia chưa thấy khủng hoảng nhưng cảnh báo rủi ro “quả cầu tuyết” nợ.
Gánh nặng lãi vay vượt mọi kỷ lục
Theo dữ liệu Bộ Tài chính Mỹ công bố ngày 16/10, chi phí lãi vay ròng trong năm tài khóa kết thúc tháng 9 đạt 1.050 tỷ USD, tăng hơn 8% so với mức 970 tỷ USD của năm tài khóa 2025. Peterson Foundation ước tính khoản này tương đương khoảng 3,2% GDP, cao hơn mức kỷ lục từng được thiết lập năm 1991.
Nguyên nhân trước hết là Washington phải trả lãi trên khối nợ ngày càng lớn. Theo một thước đo quan trọng, quy mô nợ đã vượt 32.000 tỷ USD, cao hơn khoảng 10.000 tỷ USD so với 5 năm trước. Tuy nhiên, vấn đề không chỉ nằm ở lượng nợ mà còn ở giá của nó: lãi suất bình quân chính phủ trả cho trái phiếu kho bạc có thể giao dịch đạt 3,52% vào cuối tháng 9, gấp hơn hai lần mức 1,47% của 5 năm trước.
Trong khi đó, lợi suất hiện tại trên một chỉ số trái phiếu chính phủ Mỹ đã lên khoảng 5%, đồng nghĩa các khoản nợ cũ khi đáo hạn có nguy cơ phải được thay bằng khoản vay mới đắt đỏ hơn.
Hệ quả là chi phí trả lãi đã trở thành một trong ba khoản chi lớn nhất của chính phủ liên bang, sau khi tăng hơn gấp đôi kể từ năm 2022. Chỉ An sinh Xã hội và Medicare, hai chương trình khổng lồ dành cho người cao tuổi, tiêu tốn nhiều ngân sách hơn; quốc phòng và Medicaid xếp ngay sau.
Chưa khủng hoảng, nhưng rủi ro dây chuyền đang tích tụ
Louise Sheiner, chuyên gia cấp cao tại Brookings Institution và từng là nhà kinh tế tại Cục Dự trữ Liên bang Mỹ (Fed), nhận định tình hình hiện tại chưa phải khủng hoảng mà giống một “sự ăn mòn từ từ” đối với năng lực tài khóa của Mỹ. Rủi ro lớn hơn chỉ xuất hiện nếu các chủ nợ không còn sẵn sàng cho Washington vay, khi đó Bộ Tài chính có thể gặp khó khăn huy động vốn và một cuộc khủng hoảng tài khóa thực sự mới hình thành.
Kịch bản này hiện còn xa: nhu cầu tại các phiên đấu giá trái phiếu vẫn vững chắc, chi phí vay cao chưa cản trở đáng kể dòng tín dụng. GDP danh nghĩa quý II tăng 6,3% so với cùng kỳ, cao hơn lợi suất trái phiếu, và Gennadiy Goldberg, Giám đốc chiến lược lãi suất Mỹ tại TD Securities, cho rằng “ngày tận thế tài khóa” vẫn chưa xảy ra.
Dù vậy, nguy cơ hiệu ứng dây chuyền ngày càng được chú ý. Giám đốc Văn phòng Ngân sách Quốc hội Mỹ (CBO) Phillip Swagel cảnh báo khi nợ đã cao, một cú sốc lãi suất có thể tạo hiệu ứng “bộ tăng áp”: lãi suất cao làm thâm hụt tăng, chính phủ phải vay thêm, nợ tăng lại đẩy chi phí lãi vay lên cao hơn. Hồi tháng 2, CBO dự báo tỷ lệ nợ trên GDP sẽ vượt mức kỷ lục 106% vào năm 2030.
Rủi ro càng đáng chú ý khi Fed được dự báo còn ít nhất một lần tăng lãi suất từ mức tham chiếu 3,75-4%. Theo TD Securities, nếu lợi suất toàn đường cong tăng thêm 1 điểm phần trăm, riêng chi phí lãi vay năm 2027 có thể tăng thêm 310 tỷ USD, khiến mức tăng 81,4 tỷ USD của năm nay trở nên khá nhỏ.
Chính quyền Tổng thống Donald Trump kỳ vọng làn sóng trí tuệ nhân tạo sẽ tạo cú hích tăng trưởng giúp giảm tỷ lệ nợ trên GDP, song nhiều chuyên gia ngân sách hoài nghi tốc độ tăng trưởng đủ bù đắp chi tiêu quốc phòng, phúc lợi và lãi vay đang gia tăng.
Karen Dynan, giáo sư kinh tế Đại học Harvard và từng làm việc tại Bộ Tài chính Mỹ, cho rằng khủng hoảng chưa cận kề vì nền kinh tế còn tương đối mạnh, nhưng với quy mô nợ hiện nay, bà cảnh báo hiệu ứng “quả cầu tuyết”: nợ sinh ra tiền lãi, tiền lãi làm tăng thâm hụt và thâm hụt buộc chính phủ vay thêm.


