




 0
 0
Sau hai năm lãi suất giảm sâu, tín dụng bất động sản tăng mạnh, thị trường địa ốc Việt Nam bước vào giai đoạn sôi động nhất kể từ sau đại dịch. Tuy nhiên, đằng sau sự phục hồi ấn tượng là làn sóng đầu cơ được nuôi dưỡng bởi dòng vốn giá rẻ và các gói vay ưu đãi – yếu tố đang tiềm ẩn rủi ro khi chu kỳ lãi suất đảo chiều.
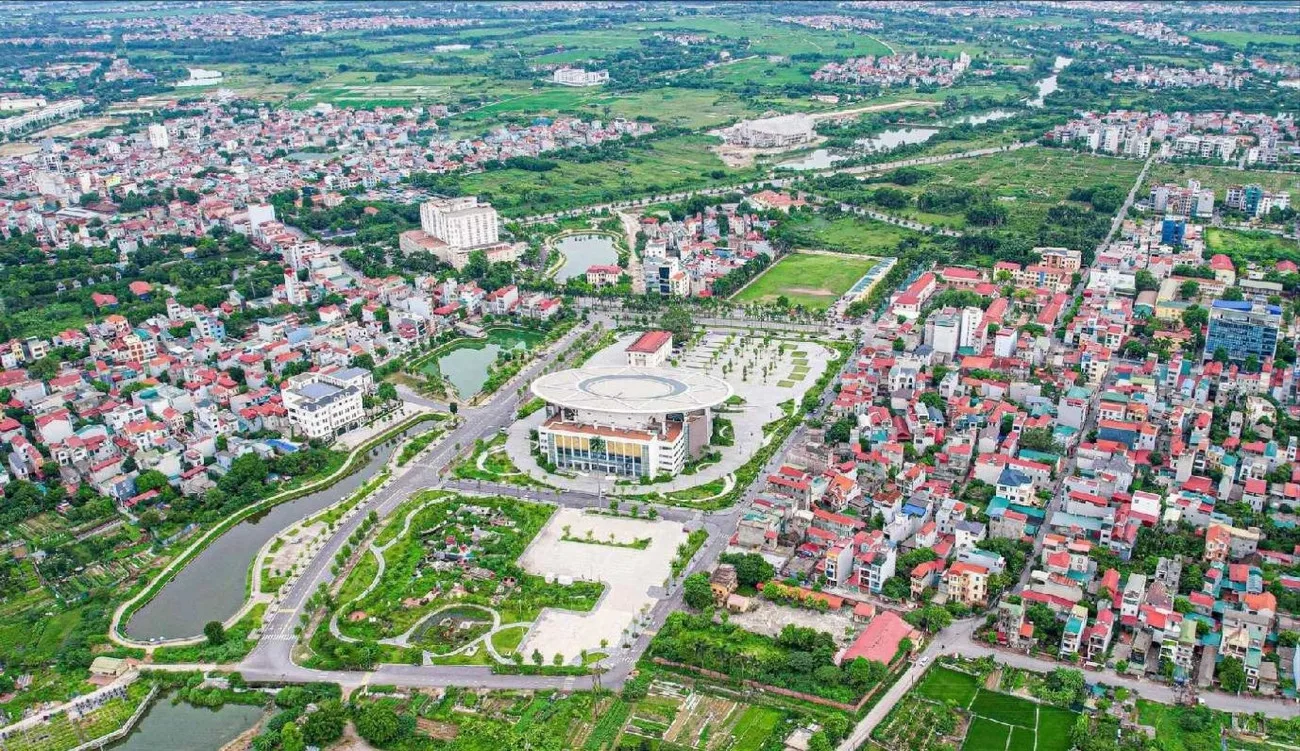
Lãi suất thấp và gói vay ưu đãi: “cú hích” cho cơn sốt giá
Từ năm 2023, trong bối cảnh mặt bằng lãi suất huy động và cho vay giảm mạnh, thị trường bất động sản (BĐS) Việt Nam nhanh chóng phục hồi. Theo Ngân hàng Nhà nước, dư nợ cho vay BĐS đã tăng gần 12% trong năm 2023, hơn 20% trong năm 2024 và tiếp tục bứt phá trong nửa đầu 2025, đưa tổng dư nợ toàn thị trường lên gần 4 triệu tỷ đồng – chiếm 24% tổng tín dụng hệ thống.
Chính sách lãi suất thấp cùng hàng loạt gói vay ưu đãi từ ngân hàng và chủ đầu tư đã kích thích mạnh nhu cầu vay mua nhà. Nhiều ngân hàng tung sản phẩm lãi suất chỉ 5–6%/năm, thậm chí miễn lãi hoặc ân hạn gốc trong 2–3 năm đầu. Với mức chi phí vốn rẻ, dòng tiền ào ạt đổ vào thị trường, không chỉ từ người mua để ở mà còn từ giới đầu cơ kỳ vọng “lướt sóng”.
Theo ước tính, hàng triệu tỷ đồng dư nợ đã được giải ngân cho các gói vay ưu đãi trong giai đoạn 2023–2025, trong đó 25–30% là vốn đầu cơ. Một số ngân hàng ghi nhận những khoản vay đầu tư lên tới hàng trăm tỷ đồng. Dòng tiền này không chỉ giúp thị trường “nóng” trở lại mà còn đẩy giá nhà lên cao vượt xa khả năng chi trả của người dân.
Số liệu của Bộ Xây dựng cho thấy giá căn hộ sơ cấp trung bình tại Hà Nội đã tăng 33% so với cùng kỳ năm trước, đạt 70–80 triệu đồng/m², trong khi tại TP.HCM mức tăng là 36%, lên khoảng 75 triệu đồng/m². Một số dự án cao cấp thậm chí được rao bán với giá 150–300 triệu đồng/m². Cơn sốt giá này chủ yếu xuất phát từ dòng vốn đầu cơ ngắn hạn, chứ không phản ánh nhu cầu ở thực.
Rủi ro tích tụ khi lãi suất đảo chiều
Từ quý III/2025, thị trường bắt đầu xuất hiện dấu hiệu chững lại. Lượng giao dịch tại Hà Nội giảm gần 35% so với quý trước, trong khi đất nền giảm 11%. Nhà đầu tư bắt đầu rút lui, trong khi người mua ở thực vẫn khó tiếp cận do giá quá cao.
Một mối nguy tiềm tàng khác nằm ở các khoản vay ưu đãi sắp hết hiệu lực. Hiện có khoảng 500.000 tỷ đồng dư nợ vay bất động sản mang tính đầu cơ đang được hưởng lãi suất thấp, chủ yếu với thời hạn ưu đãi 2–3 năm kể từ 2023–2024. Điều này đồng nghĩa với việc từ năm 2026, phần lớn các khoản vay sẽ bước vào giai đoạn điều chỉnh lãi suất.
Khi lãi suất huy động của các ngân hàng đã nhích lên quanh mức 6–7%/năm, lãi vay sau ưu đãi có thể tăng lên 9–10%, thậm chí cao hơn tùy mức độ rủi ro của từng khách hàng. Áp lực trả nợ vì thế sẽ tăng mạnh, đặc biệt với các nhà đầu tư vay lớn để đầu cơ.
Các chuyên gia cảnh báo, năm 2026 có thể trở thành thời điểm bản lề: giới đầu cơ sẽ buộc phải lựa chọn giữa việc tất toán sớm hoặc tiếp tục “gồng lãi”. Nếu dòng tiền không còn dồi dào, thị trường có nguy cơ bước vào chu kỳ điều chỉnh, với mức giảm giá ước tính từ 15–20%.
Ngoài ra, năm 2026 cũng là giai đoạn 233.000 tỷ đồng trái phiếu doanh nghiệp đến hạn, trong đó 141.000 tỷ thuộc lĩnh vực bất động sản. Cùng lúc, chính sách tiền tệ khó có thể nới lỏng thêm, khiến rủi ro thanh khoản của các doanh nghiệp địa ốc gia tăng.
Thị trường trở lại giá trị thực – cơ hội cho người mua ở thực
Trong bức tranh đầy rủi ro đó, vẫn tồn tại điểm sáng cho người có nhu cầu ở thật. Khi giá BĐS chững lại, thậm chí điều chỉnh trong nửa cuối 2026, người mua sở hữu tài chính ổn định sẽ có cơ hội tiếp cận sản phẩm phù hợp với giá trị thực hơn.
Chính phủ đang thúc đẩy chương trình phát triển nhà ở xã hội và nhà ở công nhân, giúp tăng nguồn cung cho phân khúc trung cấp và bình dân. Đây có thể là yếu tố hỗ trợ tích cực giúp thị trường dần trở về cân bằng.
Tuy nhiên, chuyên gia khuyến nghị người mua nhà cần thận trọng, chỉ nên vay trong khả năng chi trả, ưu tiên các dự án có pháp lý minh bạch, chủ đầu tư uy tín. Việc theo dõi sát diễn biến lãi suất và thời điểm điều chỉnh của các gói vay cũng là yếu tố then chốt để tránh rủi ro tài chính trong tương lai.
Sau hai năm hưởng lợi từ chính sách tiền rẻ, thị trường BĐS Việt Nam đang bước vào giai đoạn thử thách khi chu kỳ lãi suất thay đổi. Dòng tiền đầu cơ có thể rút lui, tạo ra áp lực điều chỉnh giá, nhưng đồng thời mở ra cơ hội mới cho người mua nhà ở thực. Một thị trường lành mạnh hơn chỉ có thể hình thành khi tín dụng BĐS quay trở lại mục tiêu phục vụ nhu cầu thật thay vì “bơm thổi” lợi nhuận ngắn hạn.


