




 0
 0
Dữ liệu mới nhất từ thị trường tài chính cho thấy một giai đoạn đầy biến động của lãi suất liên ngân hàng tại Việt Nam trong những tháng cuối năm 2025 và đầu năm 2026.
Trong khi lãi suất điều hành của Mỹ có dấu hiệu đi ngang và duy trì ở mức ổn định, thanh khoản hệ thống ngân hàng trong nước lại trải qua những nhịp rung lắc mạnh với các cột mốc kỷ lục, tạo ra một bức tranh tương phản rõ rệt giữa hai nền kinh tế. Sự phân hóa này không chỉ phản ánh tình trạng thanh khoản tạm thời mà còn cho thấy những áp lực nội tại đối với hệ thống tài chính trong việc cân đối cung cầu vốn ngắn hạn trước các biến số kinh tế vĩ mô toàn cầu.
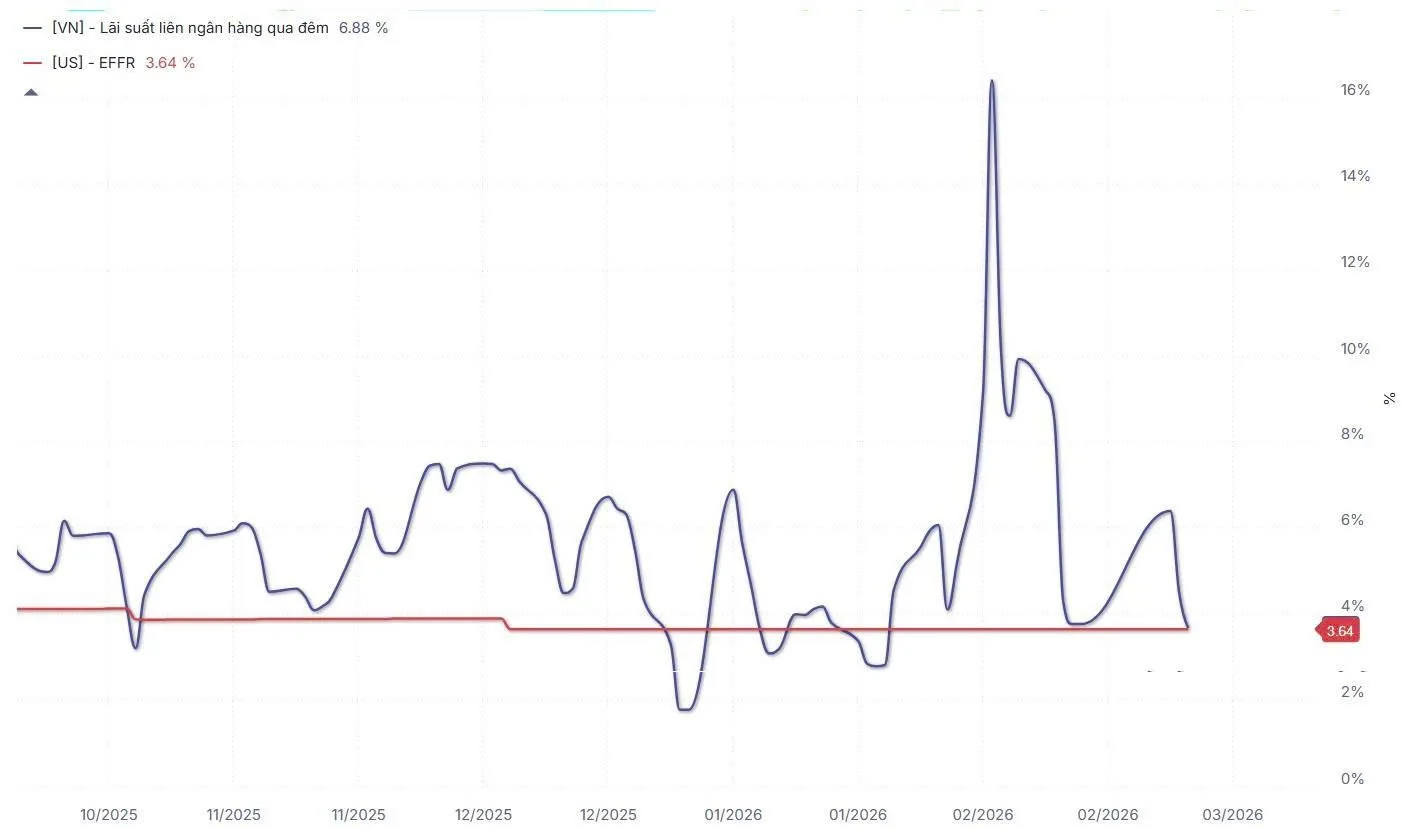
Ghi nhận từ biểu đồ diễn biến thị trường, lãi suất liên ngân hàng qua đêm của Việt Nam đã có những cú “nhảy vọt” bất ngờ, đặc biệt là trong giai đoạn tháng 2 năm 2026. Tại thời điểm đạt đỉnh, mức lãi suất này đã chạm ngưỡng xấp xỉ 16%, một con số gây kinh ngạc nếu so sánh với nền tảng ổn định của các tháng trước đó. Trong khi đó, lãi suất hiệu dụng của Fed (EFFR) hiện đang duy trì ở mức 3,64%, tạo ra một khoảng cách chênh lệch lãi suất (interest rate differential) rất lớn giữa đồng Việt Nam (VND) và đồng Đô la Mỹ (USD). Đây là một biến số quan trọng tác động trực tiếp đến sự luân chuyển của dòng vốn ngoại và sự ổn định của tỷ giá trong nước.
Cú sốc thanh khoản và những đợt sóng lãi suất dồn dập
Nhìn lại lộ trình từ quý IV năm 2025, thị trường tiền tệ bắt đầu xuất hiện những tín hiệu phân hóa rõ nét. Vào tháng 10 và tháng 11 năm 2025, lãi suất liên ngân hàng Việt Nam dao động phổ biến trong biên độ từ 4% đến 6%. Đây được xem là mức ổn định tương đối trong bối cảnh nền kinh tế đang nỗ lực phục hồi sức cầu.
Tuy nhiên, bước sang tháng 12 năm 2025, thị trường bắt đầu chứng kiến những nhịp sóng điều chỉnh sâu. Có thời điểm vào cuối tháng 12, lãi suất liên ngân hàng đã lao dốc xuống dưới mức 2%, tạo ra một đáy ngắn hạn trước khi bật tăng mạnh mẽ trở lại ngay khi bước sang năm mới 2026. Sự sụt giảm này phản ánh giai đoạn tiền rẻ dồi dào tạm thời trước khi bước vào chu kỳ thắt chặt mới.
Sự biến động cực đoan nhất xảy ra vào giữa tháng 2 năm 2026. Biểu đồ ghi nhận một cột thẳng đứng khi lãi suất qua đêm vọt lên mức đỉnh điểm gần 16% trước khi điều chỉnh về vùng 6,88% như hiện tại. Việc lãi suất tăng gấp nhiều lần chỉ trong một thời gian ngắn cho thấy áp lực thanh khoản cục bộ tại hệ thống ngân hàng là rất lớn.
Nguyên nhân thường đến từ sự hội tụ của nhiều yếu tố như kỳ quyết toán thuế của các doanh nghiệp lớn, nhu cầu vốn phục vụ sản xuất kinh doanh đầu năm tăng cao, hoặc các động thái hút tiền về qua kênh tín phiếu của Ngân hàng Nhà nước nhằm giảm bớt áp lực lên tỷ giá khi đồng USD có dấu hiệu mạnh lên. Tại mức 6,88% ghi nhận cuối tháng 2, lãi suất trong nước vẫn đang cao hơn đáng kể so với mức 3,64% của EFFR tại Mỹ.
Sự chênh lệch này đóng vai trò như một “lớp đệm” tự nhiên cho đồng nội tệ, khiến việc nắm giữ VND trở nên hấp dẫn hơn đối với các tổ chức tài chính, từ đó giảm bớt áp lực đầu cơ tỷ giá. Tuy nhiên, mức độ biến động mạnh của lãi suất cũng cho thấy những thách thức trong việc điều hành chính sách tiền tệ nhằm đảm bảo tính dự báo được cho thị trường. Số liệu cho thấy, dù EFFR của Mỹ có xu hướng giữ nguyên mặt bằng từ cuối năm 2025, nhưng lãi suất tại Việt Nam lại không đi theo xu hướng đi ngang tương ứng mà lại biến động theo hình răng cưa với biên độ ngày càng mở rộng, phản ánh sự nhạy cảm của thị trường vốn nội địa trước các dòng vốn luân chuyển.
Đối chiếu nghịch lý giữa dòng vốn nội và xu hướng quốc tế
Một điểm đáng lưu ý trong bức tranh tài chính những tháng qua là sự ổn định gần như tuyệt đối của lãi suất EFFR Mỹ tại ngưỡng 3,64%. Đường biểu đồ của EFFR đi ngang như một sợi chỉ đỏ xuyên suốt từ tháng 10 năm 2025 đến tháng 2 năm 2026, thể hiện sự nhất quán trong chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed) sau các đợt điều phối trước đó. Sự tĩnh lặng này của đồng USD đặt thị trường tiền tệ Việt Nam vào một tình thế đòi hỏi sự linh hoạt cao: một mặt phải duy trì lãi suất đủ hấp dẫn để ổn định dòng vốn, mặt khác phải đảm bảo thanh khoản không quá căng thẳng để tránh gây sốc cho chi phí vốn của toàn nền kinh tế.
Thực tế ghi nhận trong tháng 1 năm 2026, đã có lúc lãi suất liên ngân hàng trong nước rơi xuống mức thấp kỷ lục, thậm chí thấp hơn cả lãi suất EFFR (quanh mức 2% so với 3,64%). Khoảng thời gian lãi suất VND thấp hơn lãi suất USD (trạng thái âm spread) thường là giai đoạn tiềm ẩn rủi ro cho tỷ giá, kích thích các hoạt động kinh doanh chênh lệch lãi suất (carry trade).
Ngay sau giai đoạn này, thị trường đã phản ứng bằng một đợt tăng vọt lãi suất lên vùng 16% như một cơ chế tự điều chỉnh của hệ thống để tái thiết lập trạng thái cân bằng. Sự điều chỉnh này minh chứng cho tính nhạy cảm cực cao của thị trường tiền tệ trước các biến động của dòng vốn ngoại và cung cầu VND trên thị trường mở.
Tính đến cuối tháng 2 năm 2026, dù lãi suất đã hạ nhiệt từ đỉnh cao về mức 6,88%, nhưng độ dốc của biểu đồ vẫn cho thấy xu hướng biến động chưa thực sự dừng lại. So với mức đáy 2% của tháng 1, mức lãi suất hiện tại vẫn cao hơn gấp 3 lần.


