


 0
 0
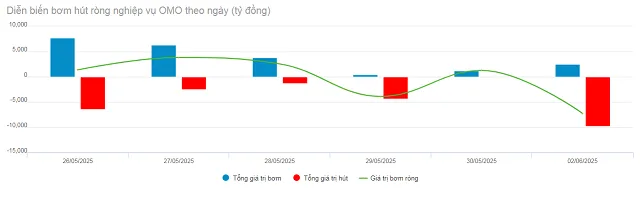
Tuần giao dịch từ ngày 26/05 đến 02/06/2025 ghi nhận những diễn biến đáng chú ý trên thị trường tiền tệ Việt Nam. Ngân hàng Nhà nước (NHNN) đã thực hiện hoạt động rút ròng thông qua kênh thị trường mở (OMO) với tổng giá trị 2.211 tỷ đồng. Động thái này cho thấy thanh khoản hệ thống ngân hàng đang duy trì ở trạng thái tương đối ổn định, trong khi nhu cầu hỗ trợ thanh khoản ngắn hạn từ NHNN đã có phần hạ nhiệt so với các tuần trước đó.
Rút ròng nhẹ qua kênh OMO giữa bối cảnh thanh khoản ổn định
Cụ thể, trong tuần qua, NHNN đã phát hành mới 21.989 tỷ đồng thông qua nghiệp vụ mua kỳ hạn (repo) với lãi suất 4%/năm. Trong khi đó, tổng giá trị đáo hạn đạt 24.200 tỷ đồng. Điều này đồng nghĩa với việc NHNN rút ròng ròng 2.211 tỷ đồng khỏi hệ thống ngân hàng, chấm dứt chuỗi bơm ròng nhẹ trong các tuần trước. Khối lượng lưu hành qua kênh mua kỳ hạn đến thời điểm hiện tại đạt 57.034 tỷ đồng.
Đây là tín hiệu cho thấy thanh khoản hệ thống vẫn đang ở trạng thái tích cực, không có hiện tượng căng thẳng trong ngắn hạn. Mặc dù lượng vốn lưu hành trên kênh OMO vẫn còn khá cao, nhưng việc NHNN giảm bơm ròng cho thấy các ngân hàng thương mại đã phần nào giảm nhu cầu tiếp cận nguồn vốn hỗ trợ từ ngân hàng trung ương.
Lãi suất liên ngân hàng giảm sâu, phản ánh áp lực thanh khoản giảm bớt
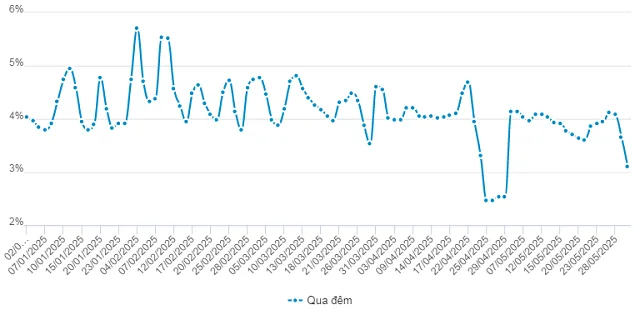
Diễn biến lãi suất trên thị trường liên ngân hàng tuần qua tiếp tục xu hướng giảm mạnh. Lãi suất bình quân kỳ hạn qua đêm – kỳ hạn ngắn nhất và có tính phản ánh sát nhất trạng thái thanh khoản – đã giảm 82 điểm cơ bản so với tuần trước, xuống còn 3.1%/năm vào cuối phiên 30/05.
Bên cạnh đó, khối lượng giao dịch trung bình ngày trên thị trường liên ngân hàng tăng nhẹ 17%, đạt hơn 603.000 tỷ đồng. Dù đây là tuần cuối tháng, thường gắn với nhu cầu cân đối vốn tăng cao của các ngân hàng thương mại, nhưng mức tăng giao dịch vẫn ở ngưỡng vừa phải. Điều này tiếp tục củng cố nhận định rằng thanh khoản hệ thống ngân hàng hiện đang ổn định, không xuất hiện tình trạng căng thẳng cục bộ.
Sự điều chỉnh giảm của lãi suất qua đêm là yếu tố tích cực với mặt bằng lãi suất thị trường 1 (lãi suất cho vay, huy động với dân cư và doanh nghiệp), bởi lãi suất liên ngân hàng thường đóng vai trò là mức sàn định hướng đối với thị trường tài chính rộng hơn. Tuy nhiên, cũng cần lưu ý rằng lãi suất liên ngân hàng vẫn cao hơn đáng kể so với giai đoạn đầu năm, khi mặt bằng từng xuống sát mốc 1%/năm.
Tỷ giá chịu áp lực từ thị trường quốc tế, USD tăng trở lại
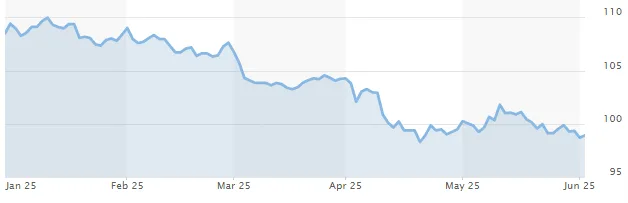
Trên thị trường quốc tế, tuần cuối tháng 5 chứng kiến sự hồi phục nhẹ của chỉ số USD-Index (DXY), tăng 0.34 điểm lên mức 99.44 điểm. Động lực cho xu hướng tăng của đồng bạc xanh đến từ những phát ngôn cứng rắn của cựu Tổng thống Mỹ Donald Trump, trong đó cáo buộc Trung Quốc vi phạm thỏa thuận thương mại sơ bộ giữa hai nước. Diễn biến này đã làm dấy lên lo ngại về khả năng chiến tranh thương mại Mỹ – Trung có thể tái bùng phát, khiến dòng vốn trên thị trường toàn cầu có xu hướng tìm đến các tài sản an toàn như USD.
Sự mạnh lên của đồng USD khiến áp lực tỷ giá đối với đồng VND tiếp tục gia tăng. Theo ghi nhận tại Ngân hàng Vietcombank, tỷ giá USD/VND ngày 30/05 đóng cửa ở mức 25,810 đồng (mua vào) và 26,200 đồng (bán ra), tăng 70 đồng ở cả hai chiều so với cuối tuần trước. Đây là lần điều chỉnh tăng thứ hai liên tiếp, cho thấy áp lực tỷ giá vẫn hiện hữu và NHNN cần theo dõi sát sao diễn biến quốc tế để có phản ứng chính sách phù hợp.
Tác động và triển vọng thị trường trong thời gian tới
Tổng thể, tuần giao dịch vừa qua cho thấy sự ổn định của thị trường tiền tệ trong nước trong bối cảnh quốc tế còn nhiều biến động. Việc NHNN rút ròng nhẹ và lãi suất liên ngân hàng hạ nhiệt thể hiện sự chủ động điều tiết linh hoạt của cơ quan điều hành, đồng thời phản ánh sự ổn định tương đối về cung – cầu vốn trong hệ thống ngân hàng.
Tuy nhiên, áp lực tỷ giá từ thị trường quốc tế, đặc biệt là từ xu hướng tăng của đồng USD và những bất ổn địa chính trị toàn cầu, vẫn là yếu tố rủi ro cần được theo dõi chặt chẽ. NHNN nhiều khả năng sẽ tiếp tục sử dụng linh hoạt các công cụ như kênh OMO, tín phiếu và can thiệp ngoại tệ để đảm bảo thanh khoản ổn định và giữ vững mục tiêu kiểm soát lạm phát, ổn định tỷ giá trong thời gian tới.
Trong ngắn hạn, thị trường dự báo lãi suất liên ngân hàng có thể dao động quanh mức 3% – 3.5%/năm, trong khi áp lực tỷ giá có thể tiếp tục duy trì nếu DXY giữ xu hướng đi lên. Nhà đầu tư và doanh nghiệp cần thận trọng trong việc dự báo dòng tiền và chi phí vốn, đặc biệt là trong các kế hoạch vay ngắn hạn hoặc tái cơ cấu nợ trong quý II/2025


