




 0
 0
Sự dịch chuyển của dòng vốn ngoại đang trở thành thước đo quan trọng cho sức khỏe của thị trường chứng khoán Việt Nam trong giai đoạn chuyển mình tiến tới mục tiêu nâng hạng.
Với những tín hiệu tăng trưởng thực chất về thanh khoản đầu năm 2026 cùng các cam kết cải cách hạ tầng công nghệ, thị trường đang đứng trước ngưỡng cửa đón nhận dòng tiền quy mô lớn từ các định chế tài chính toàn cầu.
Xung lực mới từ những con số định lượng thực tế
Dòng vốn ngoại không còn nằm ở trạng thái kỳ vọng lý thuyết mà đã bắt đầu ghi nhận những chuyển động cụ thể thông qua các dữ liệu giao dịch trực tiếp. Theo báo cáo tham luận từ Công ty Chứng khoán SSI tại Hội nghị Phát triển thị trường chứng khoán ngày 20/03/2026, trong hai tháng đầu năm 2026, giá trị giao dịch của khối ngoại trên thị trường chứng khoán Việt Nam đã ghi nhận mức tăng trưởng đột phá lên tới 50% so với cùng kỳ năm trước.
Đây là con số phản ánh sự quay trở lại của các quỹ đầu tư sau giai đoạn quan sát, đồng thời cho thấy sức hấp dẫn của định giá tài sản tại Việt Nam trong mắt các nhà quản lý quỹ quốc tế khi chỉ số VN-Index đang tiệm cận các cột mốc quan trọng.
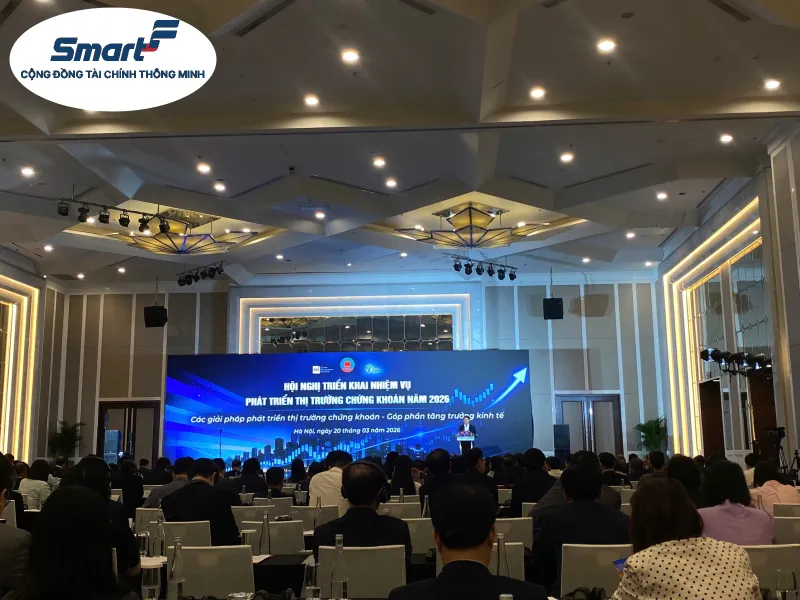
Sự gia tăng này không chỉ dừng lại ở khối lượng giao dịch mà còn thể hiện qua sự mở rộng của cơ sở nhà đầu tư tổ chức. Dữ liệu thực tế cho thấy số lượng tài khoản mở mới của các định chế tài chính lớn, đặc biệt là các quỹ đến từ thị trường Mỹ, đã tăng trưởng 50% trong cùng giai đoạn tại SSI. Hiện nay, nhóm khách hàng tổ chức tại các định chế đầu ngành như SSI đã chiếm khoảng 25%, cao gần gấp đôi so với mức trung bình 13% của toàn bộ thị trường. Điều này minh chứng cho việc các tổ chức tài chính lớn đang chủ động xây dựng vị thế, thiết lập hạ tầng giao dịch và chuẩn bị sẵn sàng cho các kế hoạch giải ngân dài hạn ngay khi các điều kiện về pháp lý được khơi thông.
Bên cạnh thị trường cổ phiếu, dòng vốn ngoại còn được duy trì ổn định qua kênh đầu tư trực tiếp và thị trường vốn nợ. Theo phân tích chi tiết từ FiinGroup, lượng vốn ngoại dưới dạng FDI giải ngân được dự báo sẽ duy trì mức tăng trưởng ổn định khoảng 7% đến 8% mỗi năm trong giai đoạn từ nay đến năm 2030.
Đặc biệt, mục tiêu nâng hạng tín nhiệm quốc gia của Việt Nam lên mức “Đầu tư” (Investment Grade) trước năm 2030 đang trở thành một bảo chứng quan trọng. Khi hệ số tín nhiệm quốc gia được cải thiện, không chỉ các doanh nghiệp niêm yết mà ngay cả thị trường trái phiếu cũng sẽ đứng trước cơ hội tiếp cận nguồn vốn rẻ và dồi dào hơn từ các quỹ hưu trí và bảo hiểm quốc tế, vốn là những thực thể có quy định khắt khe về xếp hạng rủi ro nhưng sở hữu quy mô vốn cực lớn và tính cam kết dài hạn.
Góc nhìn từ Công ty Quản lý quỹ Phú Hưng (PHFM) cũng chỉ ra rằng cấu trúc nguồn vốn tại Việt Nam đang có sự chuyển dịch. Hiện tại, vốn từ hệ thống ngân hàng vẫn chiếm tỷ trọng lớn (khoảng 50-57%), trong khi thị trường vốn (cổ phiếu và trái phiếu) mới chỉ đóng góp khoảng 11-15%. Sự lệch pha này cho thấy dư địa để dòng vốn ngoại tham gia sâu hơn vào thị trường vốn là cực kỳ lớn, nhất là khi các ngành như nông nghiệp bền vững của AgriS hay hạ tầng giao thông của Đèo Cả (HHV) đang khao khát nguồn vốn trung và dài hạn để thực hiện các dự án trọng điểm quốc gia.
Hạ tầng công nghệ và bài toán về tính tiếp cận thị trường
Để dòng vốn ngoại thực sự trở thành một trụ cột bền vững và không chỉ dừng lại ở các đợt “sóng” ngắn hạn, việc cải thiện khả năng tiếp cận thị trường (Market Accessibility) thông qua các giải pháp kỹ thuật là điều kiện tiên quyết.
Theo các chuyên gia tại hội nghị, mục tiêu nâng hạng lên thị trường mới nổi (Emerging Market) do các tổ chức như MSCI và FTSE Russell phân loại sẽ tạo ra một cú hích định lượng khổng lồ. Các tính toán cụ thể từ SSI cho thấy sẽ có khoảng 1,5 tỷ USD từ các quỹ chỉ số (ETF) chảy vào Việt Nam một cách tự động theo tỷ trọng danh mục ngay khi lệnh nâng hạng có hiệu lực. Tuy nhiên, dòng tiền thực sự mạnh mẽ và mang tính dẫn dắt lại nằm ở các quỹ đầu tư chủ động (Active Funds), với quy mô dự báo dao động từ 2 tỷ đến 5 tỷ USD.
Một trong những nút thắt lớn nhất đang được các cơ quan quản lý và các định chế tài chính như VPS, SSI nỗ lực giải quyết chính là việc vận hành toàn diện hệ thống KRX và triển khai mô hình đối tác bù trừ trung tâm (CCP). Đây là nền tảng cốt lõi để loại bỏ yêu cầu ký quỹ trước khi giao dịch (pre-funding) một rào cản kỹ thuật hiện đang gây khó khăn cho các nhà đầu tư nước ngoài về mặt quản trị rủi ro và tối ưu hóa hiệu quả sử dụng vốn. Việc áp dụng mô hình CCP không chỉ giúp giảm thiểu rủi ro thanh toán mà còn đưa thị trường chứng khoán Việt Nam tiệm cận với các chuẩn mực vận hành của các thị trường tài chính phát triển như New York, London hay Chicago.
Song song với hạ tầng giao dịch, mô hình môi giới toàn cầu (Global Broker Model) cũng được đề xuất như một giải pháp để tối ưu hóa trải nghiệm của dòng vốn ngoại. Việc chuẩn hóa hoạt động công bố thông tin hoàn toàn bằng tiếng Anh và áp dụng các chuẩn mực quản trị doanh nghiệp theo thông lệ quốc tế (như bộ tiêu chí ACGS) đang dần trở thành yêu cầu bắt buộc tại các doanh nghiệp niêm yết. PVTrans, một điển hình trong việc nâng cao quản trị, nhấn mạnh rằng việc minh bạch hóa thông tin và áp dụng các chuẩn mực quốc tế không chỉ giúp doanh nghiệp tiếp cận vốn ngoại dễ dàng hơn mà còn giúp tăng trưởng tài sản gấp hàng chục lần sau khi niêm yết.
Bên cạnh đó, sự phát triển của ngành quản lý quỹ nội địa cũng là một điều kiện cần để tạo ra “vùng đệm” cho vốn ngoại. Theo Đề án 3168 được Bộ Tài chính phê duyệt, Việt Nam phấn đấu đến năm 2030 sẽ có 500 quỹ đầu tư với tổng giá trị tài sản ròng (NAV) đạt 5% GDP. Một thị trường nội địa có tính định chế hóa cao sẽ là môi trường lý tưởng để vốn ngoại yên tâm ở lại lâu dài.
Khi các rào cản về ngôn ngữ, pháp lý và công nghệ được dỡ bỏ đồng bộ, dòng vốn ngoại sẽ không chỉ tìm đến Việt Nam vì mục tiêu lợi nhuận nhất thời mà còn vì sự ổn định của một nền kinh tế đang chuyển mình mạnh mẽ. Khả năng vốn ngoại quay trở lại mạnh mẽ hiện không còn là một giả thuyết, mà là một lộ trình đang được hiện thực hóa qua từng bước cải cách hạ tầng và chính sách thực tế từ các cơ quan quản lý.


