




 0
 0
Thị trường chứng khoán cuối năm 2025 ghi nhận dòng vốn ngoại quay lại mua ròng mạnh mẽ. Sự dịch chuyển của các quỹ ETF toàn cầu và nền tảng vĩ mô ổn định đang tạo lực đỡ quan trọng cho chỉ số VN-Index trước áp lực chốt lời ngắn hạn của nhà đầu tư nội.
Trong giai đoạn cuối năm 2025, thị trường tài chính Việt Nam ghi nhận những diễn biến đáng chú ý khi dòng vốn đầu tư gián tiếp nước ngoài (FII) có sự dịch chuyển rõ rệt. Sau một thời gian duy trì trạng thái thận trọng, các nhà đầu tư nước ngoài đã bắt đầu đẩy mạnh giải ngân trở lại trên thị trường chứng khoán, tạo ra một trợ lực đáng kể cho chỉ số chung trong bối cảnh các yếu tố vĩ mô quốc tế đang có sự phân hóa.
Thống kê từ các phiên giao dịch cuối tháng 12 cho thấy giá trị mua ròng của khối ngoại đã đạt con số hàng nghìn tỷ đồng, tập trung vào các mã cổ phiếu có vốn hóa lớn và các chứng chỉ quỹ ETF. Sự thay đổi này không chỉ đơn thuần là hiện tượng ngắn hạn mà còn phản ánh sự điều chỉnh chiến lược của các quỹ đầu tư lớn trước thềm năm mới.

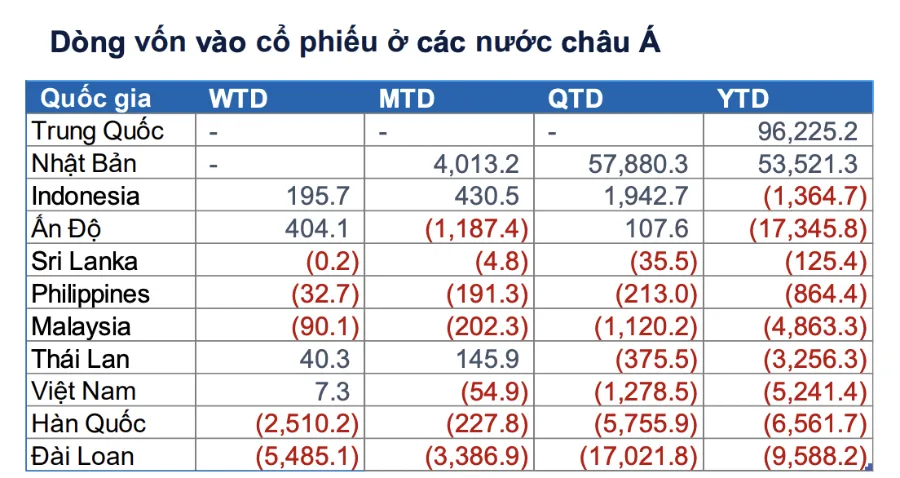
Dòng tiền từ các quỹ ETF toàn cầu đang cho thấy xu hướng dịch chuyển từ các thị trường phát triển sang các khu vực có tiềm năng tăng trưởng ổn định. Tại thị trường Mỹ, mặc dù chỉ số Dow Jones vẫn duy trì đà tăng nhẹ nhưng dòng vốn vào các quỹ cổ phiếu nội địa đã có dấu hiệu chững lại so với giai đoạn trước. Ngược lại, các quỹ ETF đầu tư vào thị trường ngoài Mỹ lại ghi nhận mức tăng trưởng dòng vốn đột biến.
Sự luân chuyển này được thúc đẩy bởi kỳ vọng về việc điều chỉnh chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed). Khi áp lực từ đồng USD hạ nhiệt và lãi suất có xu hướng đi ngang hoặc giảm, các thị trường mới nổi và cận biên như Việt Nam trở nên hấp dẫn hơn nhờ định giá tương đối thấp và nền tảng kinh tế vĩ mô ổn định.
Tại thị trường trong nước, các quỹ ETF ngoại không còn ở trạng thái rút vốn mà đã chuyển sang mua ròng, đóng vai trò then chốt trong việc giữ nhịp cho thị trường khi các nhà đầu tư cá nhân có xu hướng chốt lời cuối năm.
Tương quan dòng vốn ngoại
Sự khởi sắc của các lệnh mua từ khối ngoại diễn ra trong bối cảnh chỉ số VN-Index đang tiếp cận những ngưỡng kháng cự quan trọng quanh mốc 1.800 điểm. Dữ liệu giao dịch cho thấy nhóm cổ phiếu trụ cột, đặc biệt là các doanh nghiệp thuộc lĩnh vực bất động sản, công nghiệp và dịch vụ, đang là tâm điểm thu hút dòng tiền.
Tuy nhiên, sự tăng trưởng này không diễn ra theo đường thẳng mà có sự phân hóa mạnh mẽ giữa các nhóm ngành. Trong khi các cổ phiếu có nền tảng cơ bản tốt và kết quả kinh doanh dự báo khả quan được khối ngoại tích lũy, thì nhóm cổ phiếu đầu cơ lại chịu áp lực điều chỉnh lớn do tâm lý thận trọng của dòng vốn nội. Các phiên giao dịch ghi nhận thanh khoản ổn định, cho thấy lực cầu đối ứng đủ lớn để hấp thụ lượng cung từ các nhà đầu tư có nhu cầu tất toán danh mục cuối năm.
Về mặt vĩ mô, các chỉ số kinh tế của Việt Nam trong quý IV năm 2025 cung cấp những dữ liệu hỗ trợ quan trọng. Tỷ lệ lạm phát được kiểm soát dưới mức mục tiêu, cùng với việc duy trì lãi suất ở mức thấp để hỗ trợ sản xuất kinh doanh, đã tạo ra môi trường thuận lợi cho thị trường tài chính.
Thống kê lịch sử trong nhiều năm qua cũng cho thấy hiện tượng “hiệu ứng cuối năm” thường xuất hiện khi các quỹ đầu tư thực hiện nghiệp vụ chốt giá trị tài sản ròng (NAV), kết hợp với tâm lý kỳ vọng vào kế hoạch kinh doanh của năm mới.
Bên cạnh đó, các yếu tố từ thị trường chứng khoán thế giới như sự phân hóa giữa nhóm cổ phiếu công nghệ và cổ phiếu chu kỳ tại Mỹ cũng gián tiếp ảnh hưởng đến tâm lý nhà đầu tư trong nước. Việc nhà đầu tư quốc tế tái cơ cấu danh mục từ các tài sản có định giá cao sang các thị trường có độ trễ về hồi phục kinh tế là một diễn biến logic trong lý thuyết phân bổ tài sản.
Trạng thái giao dịch của các nhà đầu tư quốc tế trong những ngày cuối năm đã tạo ra một nền tảng tâm lý tích cực hơn. Dòng vốn ngoại không chỉ mang lại tính thanh khoản mà còn phản ánh mức độ quan tâm của các định chế tài chính đối với triển vọng kinh tế nội địa.
Dù áp lực chốt lời ngắn hạn vẫn hiện hữu và có thể gây ra những đợt rung lắc trong các phiên khớp lệnh, nhưng sự hiện diện của dòng tiền ngoại thông qua việc mua ròng liên tục đang góp phần củng cố xu hướng chung.
Các biến số về chính sách tiền tệ quốc tế và sự luân chuyển tài sản toàn cầu sẽ tiếp tục là những yếu tố then chốt cần được theo dõi sát sao trong giai đoạn chuyển giao sang năm tài chính tiếp theo. Thị trường chứng khoán, với sự hỗ trợ từ các nguồn lực đầu tư đa dạng và nền tảng vĩ mô ổn định, đang đứng trước các diễn biến mới trong việc thiết lập các mặt bằng giá trị.


