




 0
 0
Bước sang năm 2026, kinh tế thế giới không còn bị chi phối bởi những cú sốc dồn dập như giai đoạn hậu đại dịch, nhưng cũng chưa đủ ổn định để quay lại quỹ đạo tăng trưởng quen thuộc.
Trong bối cảnh đó, Vó Ngựa Thời Vận – Macro Outlook 2026 (báo cáo chiến lược vĩ mô 2026 của Công ty Chứng khoán SHS) phác họa một bức tranh vĩ mô mang tính nền tảng, tập trung vào nhịp vận động của chính sách, dòng tiền và niềm tin – những yếu tố đang âm thầm định hình chu kỳ kinh tế mới.
Nhịp đi của thế giới năm 2026: chậm lại, phân hóa và nhạy cảm hơn với niềm tin
Sau nhiều năm biến động mạnh, kinh tế toàn cầu đang bước vào giai đoạn chuyển động ở “tầng sâu”. Tăng trưởng không còn đến từ mở rộng lao động hay thương mại bùng nổ, mà phụ thuộc nhiều hơn vào năng suất, công nghệ và khả năng duy trì ổn định chính sách. Một xu hướng dễ nhận thấy là thời gian làm việc trung bình tại các nền kinh tế phát triển tiếp tục giảm, trong khi dân số già hóa làm suy yếu nguồn cung lao động. Điều này buộc tăng trưởng phải dựa nhiều hơn vào hiệu suất, dù thực tế năng suất lao động toàn cầu vẫn tăng khá chậm.

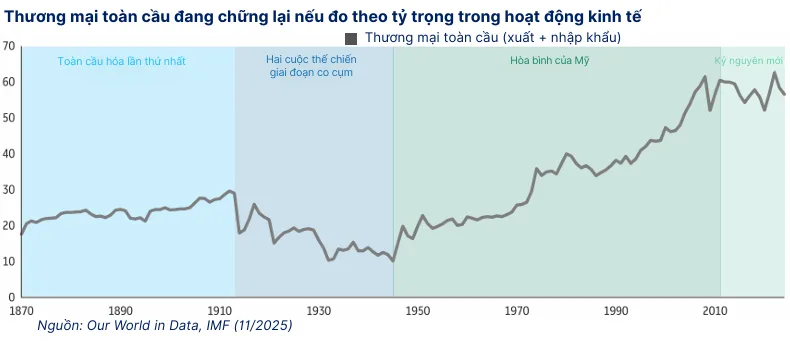
Thương mại quốc tế cũng không còn mở rộng theo chiều sâu như trước. Tỷ trọng thương mại toàn cầu so với GDP đã chững lại từ sau năm 2010, phản ánh một quá trình tái cấu trúc chuỗi cung ứng thay vì toàn cầu hóa mạnh mẽ. Các biện pháp bảo hộ không biến mất, nhưng thị trường đã “quen” với trạng thái bất định này. Rủi ro thương mại vì thế trở nên ít gây sốc hơn, song nguy hiểm hơn khi tập trung trực tiếp vào các nút cổ chai chiến lược như chip bán dẫn và khoáng sản đất hiếm.
Trên mặt bằng lãi suất, năm 2025 đánh dấu bước ngoặt khi nhiều ngân hàng trung ương bắt đầu nới lỏng chính sách tiền tệ. Tuy nhiên, lãi suất dài hạn không giảm tương ứng. Lợi suất trái phiếu kỳ hạn dài vẫn duy trì ở mức cao do lo ngại về nợ công và kỷ luật tài khóa, khiến chi phí vốn dài hạn tiếp tục đè nặng lên bất động sản và đầu tư cơ bản. Đường cong lợi suất dốc lên phản ánh một thực tế mới: tín hiệu từ ngân hàng trung ương không còn đủ để dẫn dắt kỳ vọng dài hạn của thị trường.
Trong bối cảnh niềm tin vào tiền pháp định bị bào mòn, vàng nổi lên như một tài sản dự trữ được ưa chuộng. Việc các ngân hàng trung ương, đặc biệt tại châu Á, tăng mạnh mua vàng trong những năm gần đây cho thấy xu hướng đa dạng hóa dự trữ đang diễn ra một cách thận trọng nhưng bền bỉ. Vàng vì thế được nhìn nhận nhiều hơn như một công cụ bảo hiểm niềm tin, thay vì chỉ là kênh đầu tư mang tính chu kỳ.
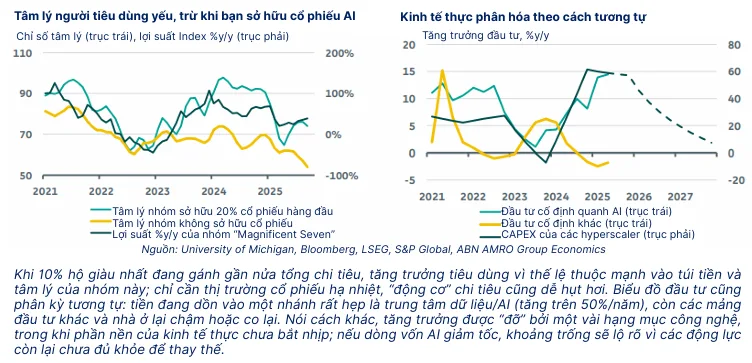
Thị trường lao động Mỹ bước vào trạng thái “tuyển ít, sa thải ít”. Doanh nghiệp dè dặt mở rộng nhân sự nhưng cũng tránh cắt giảm mạnh, phản ánh sự thận trọng trước bất định chính sách và thiếu hụt lao động dài hạn. Song song đó, tác động của AI bắt đầu lộ diện rõ hơn khi các vị trí sơ cấp trong những ngành dễ tự động hóa suy giảm, trong khi lao động có kinh nghiệm được giữ lại và hỗ trợ bằng công nghệ.
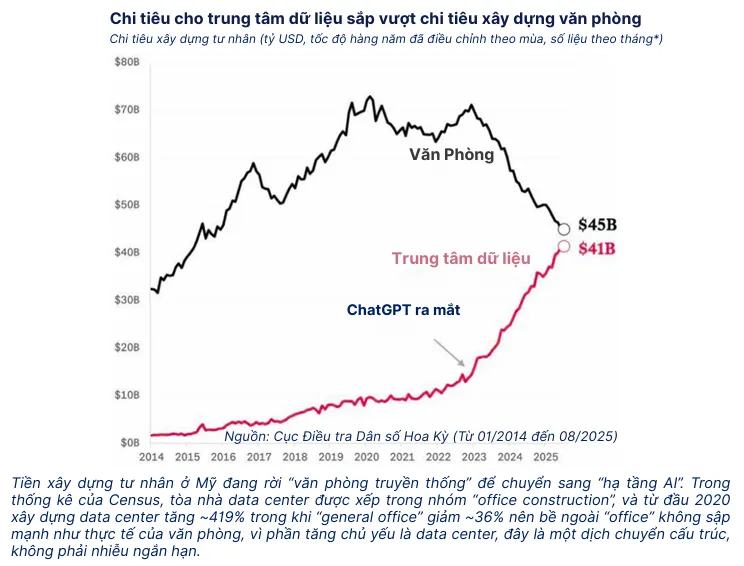
AI cũng trở thành động lực đầu tư lớn nhất, kéo theo nhu cầu năng lượng khổng lồ. Chi tiêu cho trung tâm dữ liệu tăng vọt, vượt xa đầu tư vào văn phòng truyền thống. Sự dịch chuyển này không chỉ mang tính chu kỳ mà phản ánh thay đổi cấu trúc của nền kinh tế Mỹ, nơi tăng trưởng ngày càng phụ thuộc vào hạ tầng số và năng lực tính toán.
Ẩn sau các biến số tăng trưởng, lãi suất và công nghệ là một chủ đề xuyên suốt: niềm tin. Niềm tin vào đồng USD, vào tính độc lập của ngân hàng trung ương, vào độ tin cậy của số liệu thống kê và vào khả năng điều hành chính sách trong môi trường chính trị phức tạp. Những tranh luận xoay quanh vai trò của Fed, sự can thiệp vào cơ quan thống kê hay xu hướng phi đô la hóa đều cho thấy niềm tin đang trở thành tài sản vĩ mô quan trọng bậc nhất trong giai đoạn tới.


