




 0
 0
Giá cước vận tải biển liên tục lập những kỷ lục chưa từng có đã tạo ra những làn sóng đáng chú ý với giới đầu tư.
Vận tải biển đón sóng cước, sóng giá tàu
Thông thường, một tài sản đã qua sử dụng phải được định giá thấp hơn tài sản mới. Nhưng vận tải biển đang xuất hiện trường hợp ngược lại. Giá tàu dầu đã qua sử dụng tăng 26% từ đầu năm.
Theo Signal, cuối tháng 8/2026, một tàu chở dầu thô siêu lớn (VLCC) 5 năm tuổi được định giá khoảng 151 triệu USD, cao hơn khoảng 16% so với giá đặt đóng mới. Lý do nằm ở một yếu tố rất đặc thù của ngành vận tải biển: thời gian.
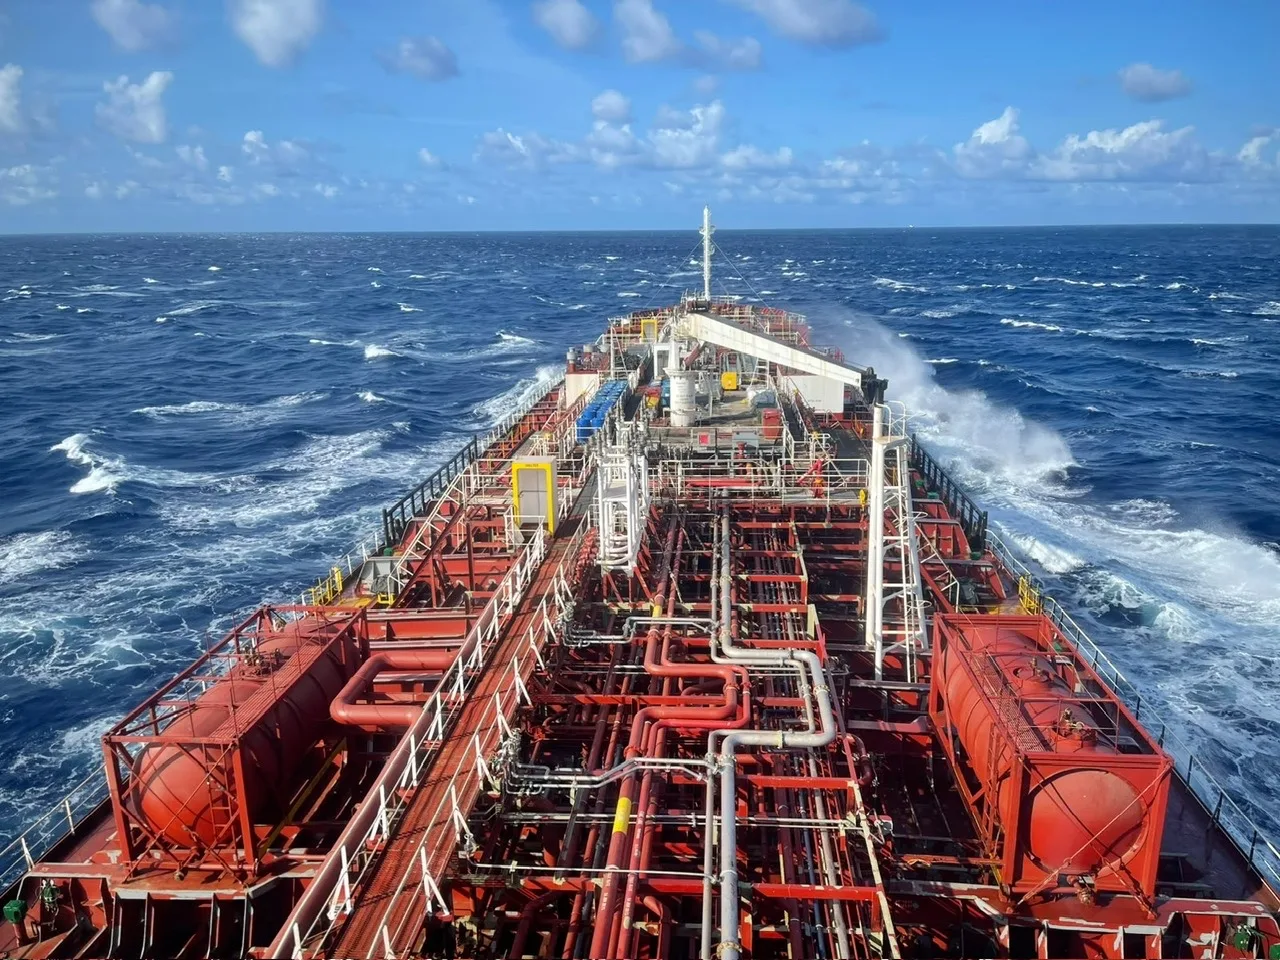
Ông Phạm Huy Hoàng, Thành viên HĐQT Công ty cổ phần Hàng hải ITC (ITC Marine), cho rằng hiện tượng này thực sự xuất hiện ở một số phân khúc, đặc biệt là tàu dầu còn trẻ. Giá tàu cũ cao phản ánh tình trạng khan hiếm tàu có thể khai thác ngay, đồng thời cho thấy kỳ vọng về mặt bằng cước cao đã được vốn hóa vào giá tài sản.
Người mua tàu cũ có thể đưa tàu vào khai thác gần như ngay lập tức, trong khi một tàu đóng mới phải chờ vài năm mới được bàn giao. Trong một thị trường mà mỗi ngày khai thác có thể mang về hàng trăm nghìn USD, vài năm chờ đợi không chỉ là thời gian mà còn là chi phí cơ hội rất lớn. Thực tế, người mua tàu không chỉ mua một chiếc tàu mà mua quyền được tham gia ngay vào một thị trường đang có giá cước rất cao.
Mức giá tài sản nói trên xuất hiện trong bối cảnh giá cước vận tải biển tăng chóng mặt. Theo Baltic VLCC TC Average, thu nhập giao ngay của VLCC tăng từ khoảng 198.000 USD/ngày trong tháng 7 lên 272.000 USD/ngày trong tháng 8, rồi lên 449.000 USD/ngày trong nửa đầu tháng 9. Ngày 18/9, con số này chạm 722.946 USD/ngày, cao hơn 807% so với cùng kỳ năm trước.
Tuyến chuẩn Vùng Vịnh – Trung Quốc (TD3C) có thời điểm vượt 1,2 triệu USD/ngày trong tuần 19/9, cao hơn 18 lần mức bình quân khoảng 65.000 USD/ngày của năm 2025. Đến ngày 28/9, TD3C vẫn ở mức 1,24 triệu USD/ngày, dù đã bắt đầu hạ nhiệt nhẹ.
Không chỉ VLCC, nhiều phân khúc khác cũng hưởng lợi. Cước VLGC có thời điểm gần 200.000 USD/ngày, bình quân nửa đầu năm đạt 100.000 USD/ngày; cước tàu chở ô tô nguyên chiếc tăng 65% lên khoảng 70.000 USD/ngày.
Sóng đầu tư tàu, cổ phiếu vận tải biển
Trong nửa đầu năm 2026, lượng VLCC ký hợp đồng đóng mới đã đạt 54,5 triệu DWT, vượt xa kỷ lục 32,6 triệu DWT của năm 2006. Số tàu dầu được đặt đóng lên tới 183 chiếc, so với chỉ 18 chiếc cùng kỳ năm trước.
Khoảng 83% số tàu đặt đóng trong nửa đầu năm 2026 được bàn giao vào năm 2028-2029. Theo BRS, số VLCC dự kiến bàn giao tăng từ 60 tàu năm 2027 lên 127 tàu năm 2028 và 125 tàu từ năm 2029. Vì vậy, thị trường có thể đồng thời tồn tại hai trạng thái tưởng như trái ngược: thiếu tàu trong hiện tại và thừa tàu trong tương lai. Đây là lý do việc nhìn vào giá cước hiện tại để quyết định mua tàu mới cần cân nhắc kỹ.
Ông Phạm Huy Hoàng lưu ý, chu kỳ đầu tư mới tạo cơ hội hiện đại hóa đội tàu nhưng chưa đồng nghĩa với một chu kỳ lợi nhuận mới. Nếu lượng tàu đặt đóng tăng mạnh và được bàn giao đúng lúc nhu cầu vận tải suy yếu, nguồn cung có thể trở nên dư thừa. Vì vậy, quyết định đầu tư phải dựa trên hiệu quả cả vòng đời tài sản và khả năng chịu được giai đoạn cước thấp.
Nhà đầu tư cũng cần lưu ý không phải giá cước cao là doanh nghiệp vận tải biển nào cũng đạt lợi nhuận kỷ lục. Theo ông Phạm Huy Hoàng, nhà đầu tư cần đánh giá hiệu quả từng tàu và khả năng chuyển doanh thu thành tiền thực thu, thay vì chỉ nhìn vào giá cước giao ngay.
Doanh nghiệp có đội tàu đang khai thác có lợi thế rõ ràng khi cước tăng, bởi có thể nhanh chóng chuyển mặt bằng cước cao thành doanh thu và dòng tiền. Tuy nhiên, mức hưởng lợi còn phụ thuộc vào tuổi tàu, giá vốn, tình trạng kỹ thuật và đặc biệt là hợp đồng khai thác.
“Một doanh nghiệp đã khóa phần lớn đội tàu bằng hợp đồng dài hạn với mức giá cố định sẽ không thể hưởng ngay toàn bộ cú tăng của thị trường. Ngược lại, doanh nghiệp có đội tàu trẻ, khả năng điều chỉnh giá thuê nhanh và bảng cân đối đủ khỏe có thể hưởng lợi nhiều hơn”, ông Hoàng chia sẻ.
Với doanh nghiệp vận tải biển, giai đoạn hiện nay vẫn là cơ hội để tích lũy dòng tiền, cải thiện bảng cân đối và nâng cấp đội tàu. Với nhà đầu tư cổ phiếu, nhiều yếu tố cần chú ý hơn.
Trước hết là công suất vận chuyển thực tế. Trong vận tải biển, cùng một con tàu nhưng nếu phải đi quãng đường dài hơn, số chuyến thực hiện trong một năm sẽ giảm. Vì thế, một đội tàu tăng về số lượng nhưng bị kéo dài hải trình vẫn có thể không tạo ra thêm nhiều công suất thực tế.
Tại Trung Đông, những gián đoạn tại Hormuz, Bab al-Mandab cùng các tuyến vận chuyển bị thay đổi khiến dòng dầu phải đi qua những hành trình phức tạp hơn. Khoảng 15% đội tàu VLCC toàn cầu được ước tính phải neo chờ làm thủ tục sang mạn ngoài khơi Oman. Trong khi đó, người mua châu Á phải tìm dầu từ Brazil, Tây Phi hay Biển Bắc với hành trình kéo dài 30-40 ngày.
Giá trị của tàu phụ thuộc vào số ngày có thể tạo doanh thu trong năm và số hải lý phải chạy để hoàn thành một vòng vận chuyển. Thị trường container xuất hiện hiện tượng tương tự. Đội tàu container thế giới đã vượt 34 triệu TEU, trong khi lượng tàu ký hợp đồng đóng mới vượt 14 triệu TEU, tương đương khoảng 42% đội tàu đang khai thác. Thế nhưng cước Viễn Đông – Bờ Đông Mỹ vẫn tăng hơn 324% từ cuối tháng 2 lên 11.259 USD/FEU vào ngày 17/9.
Cước container có thể còn cao nhưng rủi ro đảo chiều đã xuất hiện. Các hãng tàu phải đi vòng Mũi Hảo Vọng, làm mỗi chiều tuyến Á – Âu dài thêm khoảng 3.000-3.500 hải lý và 10-14 ngày. Để duy trì tần suất một chuyến/tuần, mỗi hãng có thể phải bổ sung 2-3 tàu cỡ lớn. Cùng lúc, hạn chế tại kênh đào Panama, tình trạng ùn tắc cảng và chi phí nhiên liệu tăng mạnh tiếp tục làm suy giảm công suất thực tế.
Một yếu tố khác đang giúp các hãng tàu giữ giá là kỷ luật nguồn cung. Sau khi liên minh 2M kết thúc, thị trường hình thành các cực lớn gồm Gemini, Ocean Alliance, Premier Alliance và MSC hoạt động độc lập. Các hãng không lao vào cuộc chiến giảm giá để giành thị phần mà sử dụng blank sailings để chủ động cắt công suất. Đến tháng 9, khoảng 20% công suất trên tuyến xuyên Thái Bình Dương đã được rút khỏi thị trường.
Tuy nhiên, cán cân này có thể thay đổi rất nhanh nếu các điểm nghẽn hàng hải được giải quyết. Bởi vậy trong ba năm tới, thị trường có thể chứng kiến hai làn sóng nguồn cung mới. Tàu container dự kiến tăng đội tàu khoảng 9% trong năm 2027. Sau đó, từ 2028-2029, hơn 250 VLCC mới có thể lần lượt gia nhập thị trường.
Nếu trong khoảng thời gian này, các điểm nghẽn tại Hormuz, Bab al-Mandab hay Biển Đỏ được tháo gỡ, tác động sẽ không chỉ đến từ tàu mới. Một mặt là tàu mới tăng. Một mặt là thời gian hành trình giảm. Hai yếu tố này cộng hưởng có thể giải phóng một lượng công suất rất lớn và tạo cú đảo chiều mạnh đối với giá cước.


