




 0
 0
Dư nợ Margin lập kỷ lục 370.000 tỷ đồng, buộc nhiều công ty chứng khoán lớn gần hết room. Cuộc đua tăng vốn đang nóng lên để mở rộng hạn mức cho vay Margin, đón đầu làn sóng vốn và nâng hạng thị trường.
Thị trường chứng khoán Việt Nam đang chứng kiến một hiện tượng đáng chú ý: nhu cầu sử dụng đòn bẩy tài chính từ nhà đầu tư đã tăng vọt, đẩy dư nợ cho vay ký quỹ (margin) tại các công ty chứng khoán (CTCK) lên mức cao nhất trong lịch sử.
Dữ liệu thống kê cho thấy, tính đến cuối quý 3/2025, tổng dư nợ margin toàn thị trường ước đạt khoảng 370.000 tỷ đồng, tăng khoảng 78.000 tỷ đồng so với cuối quý 2 cùng năm. Sự gia tăng đột biến này không chỉ phản ánh tâm lý lạc quan và dòng tiền tích cực đổ vào thị trường mà còn đặt ra những thách thức về năng lực vốn đối với các định chế tài chính.
Cùng với mức tăng của dư nợ, tỷ lệ Margin trên Vốn Chủ Sở Hữu (VCSH) của toàn bộ nhóm CTCK đã chạm mốc 120% vào thời điểm 30/9/2025. Đây là mức tỷ lệ cao nhất trong 14 quý gần nhất, chỉ đứng sau giai đoạn thị trường bùng nổ đỉnh cao cuối năm 2021 và đầu năm 2022. Mặc dù tổng VCSH của các CTCK cũng tăng lên khoảng 308.000 tỷ đồng, sự tăng trưởng này vẫn không theo kịp nhu cầu vay margin của khách hàng.

Theo quy định hiện hành, CTCK không được phép cho vay ký quỹ vượt quá hai lần vốn chủ sở hữu tại cùng thời điểm. Với tỷ lệ 120%, về mặt lý thuyết, các công ty chứng khoán vẫn còn khoảng 246.000 tỷ đồng dư địa cho vay. Tuy nhiên, trên thực tế, tỷ lệ margin toàn thị trường chưa bao giờ chạm đến ngưỡng tối đa 2 lần. Hơn nữa, dư địa cho vay còn lại bị ảnh hưởng bởi nhiều yếu tố, bao gồm việc phân bổ nguồn vốn vào các kênh khác như trái phiếu, giấy tờ có giá, cũng như khả năng đáp ứng tài sản đảm bảo của nhà đầu tư.
Cuộc đua mở rộng room cho vay Margin
Sức nóng của nhu cầu margin tạo ra sự phân hóa rõ rệt trong khả năng đáp ứng vốn giữa các công ty chứng khoán. Những CTCK dẫn đầu thị trường về quy mô vốn chủ sở hữu như TCBS, SSI, VNDirect, VPBankS, VIX vẫn duy trì tỷ lệ Margin/VCSH ở mức an toàn, dưới 1,5 lần. Điều này cho thấy nhóm này còn nhiều “room” (hạn mức) để tiếp tục phục vụ nhu cầu vay của khách hàng.
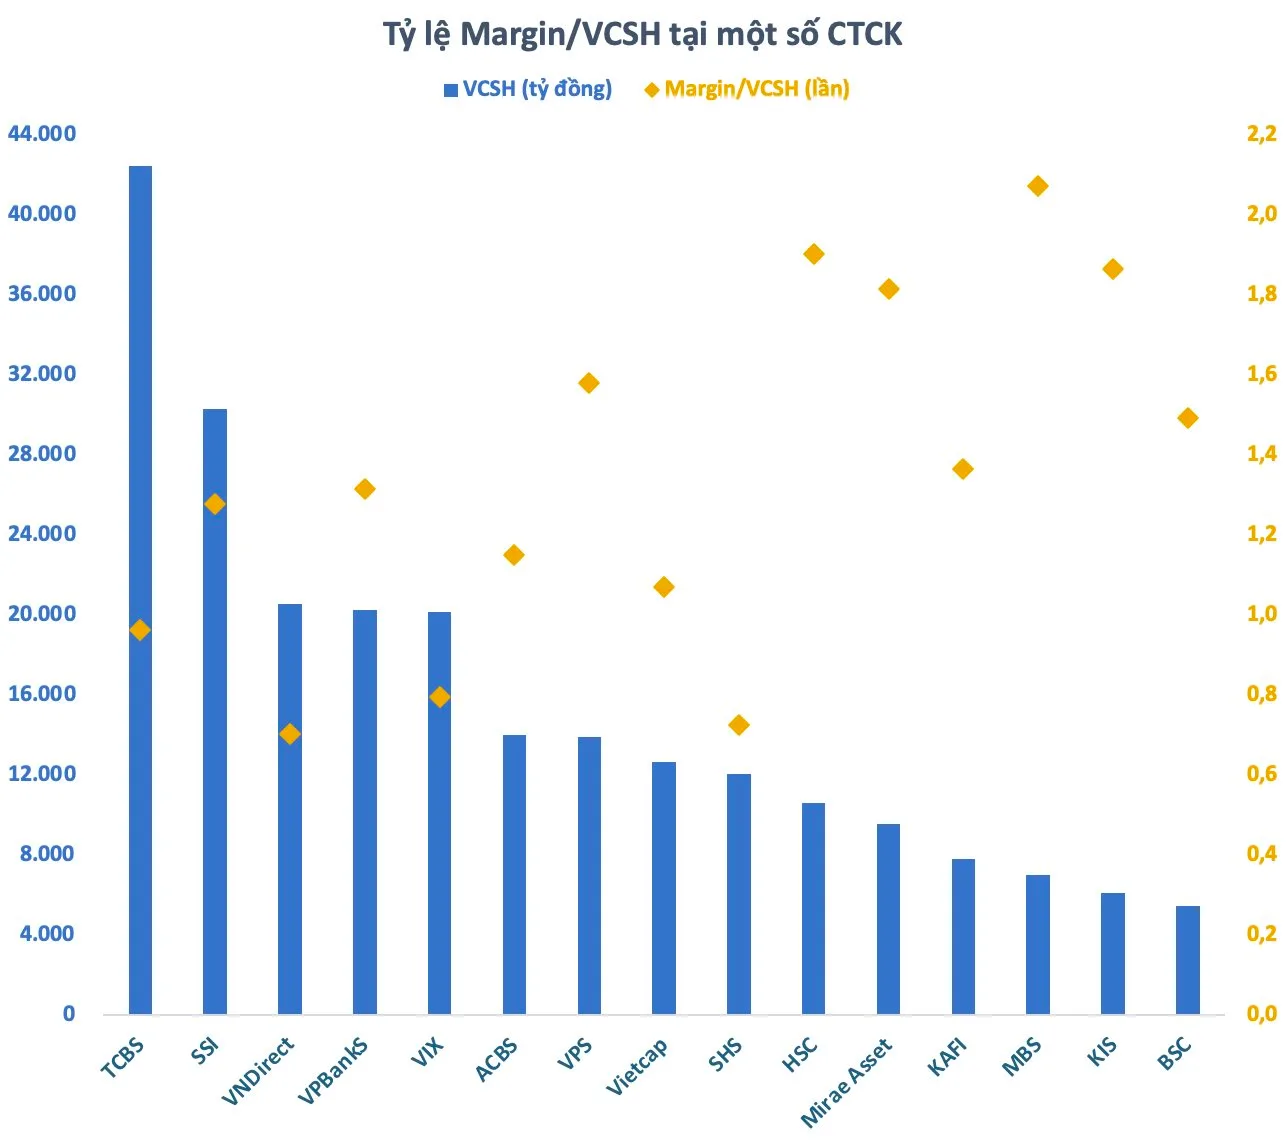
Ngược lại, một số CTCK lớn khác, bao gồm HSC, Mirae Asset, MBS, KIS VN, đang đối diện với tình trạng tỷ lệ Margin/VCSH tiệm cận ngưỡng tối đa theo quy định. Nguyên nhân chính của hiện tượng này là tốc độ tăng vốn và lợi nhuận giữ lại của họ chưa thể theo kịp với tốc độ mở rộng của dư nợ cho vay khách hàng. Tình trạng này đã buộc các công ty phải khẩn trương thực hiện các biện pháp để nâng cao năng lực vốn.
Trong bối cảnh mảng cho vay ký quỹ ngày càng đóng vai trò quan trọng trong cơ cấu doanh thu, tạo ra nguồn thu ổn định cho các CTCK, cuộc đua tăng vốn trở thành chiến lược trọng tâm. Đây được xem là “chiêu thức” chủ đạo và hợp pháp để các công ty mở rộng thị phần cho vay, duy trì khả năng cạnh tranh. Đa phần các CTCK top đầu đều đang triển khai hoặc lên kế hoạch tăng vốn trong thời gian tới.
SSI đã công bố kế hoạch bán 415,5 triệu cổ phiếu cho cổ đông hiện hữu nhằm nâng vốn điều lệ từ hơn 20.000 tỷ lên gần 25.000 tỷ đồng. Số tiền huy động được dự kiến sẽ được bổ sung vào nguồn vốn cho vay ký quỹ và hoạt động đầu tư.
Tương tự, TCBS đã hoàn tất đợt chào bán cổ phiếu lần đầu ra công chúng (IPO), nâng vốn điều lệ lên mức trên 23.000 tỷ đồng. VPBankS cũng dự kiến chào bán cổ phiếu, tăng vốn điều lệ lên 18.750 tỷ đồng. Ở nhóm các công ty đang gần hết room, MBS đang đồng thời triển khai nhiều phương án phát hành cổ phiếu (ESOP, cổ phiếu thưởng, chào bán cho cổ đông hiện hữu) để tăng vốn lên gần 6.700 tỷ đồng. HSC cũng mới hoàn tất đợt tăng vốn lên trên 10.600 tỷ đồng trong quý gần nhất và được dự báo sẽ tiếp tục có các kế hoạch tăng vốn tiếp theo.
Nhu cầu tăng vốn cấp thiết và tầm nhìn nâng hạng
Nhu cầu tăng vốn không chỉ xuất phát từ áp lực dư nợ margin mà còn từ triển vọng nâng hạng thị trường chứng khoán Việt Nam. Sau khi FTSE thông báo kế hoạch nâng hạng Việt Nam từ thị trường cận biên lên mới nổi thứ cấp, kỳ vọng về dòng vốn đầu tư nước ngoài trị giá hàng tỷ USD đổ vào thị trường đang gia tăng.
Sự kiện này kéo theo yêu cầu khắt khe hơn về năng lực tài chính của các CTCK. Đặc biệt, các nhà đầu tư tổ chức nước ngoài hiện đã được phép giao dịch mà không cần ký quỹ 100% (Non Pre-funding). Do đó, việc cải thiện năng lực vốn là cấp thiết, nhất là đối với những công ty đang gần hết room. Ngay cả các công ty có vốn lớn cũng không thể đứng ngoài cuộc đua tăng vốn này để duy trì vị thế và sẵn sàng nắm bắt cơ hội từ làn sóng vốn ngoại.
Trong bối cảnh thị trường đang phát triển nhanh chóng và có triển vọng nâng hạng rõ ràng, các công ty chứng khoán buộc phải tiếp tục tăng cường năng lực tài chính, mà cụ thể là tăng vốn điều lệ, nhằm đảm bảo nguồn lực cho vay ký quỹ, thu hút nhà đầu tư, và tránh bị tụt hậu trong cuộc cạnh tranh ngày càng gay gắt.


