




 0
 0
CTCP Cao su Đà Nẵng (HOSE: DRC) vừa công bố ngày chốt quyền nhận cổ tức còn lại năm 2024, với tỷ lệ 6% (tương đương 600 đồng/cổ phiếu), tổng giá trị chi trả hơn 71 tỷ đồng. Ngày giao dịch không hưởng quyền là 13/06 và ngày thanh toán cổ tức sẽ diễn ra vào 10/07 tới.
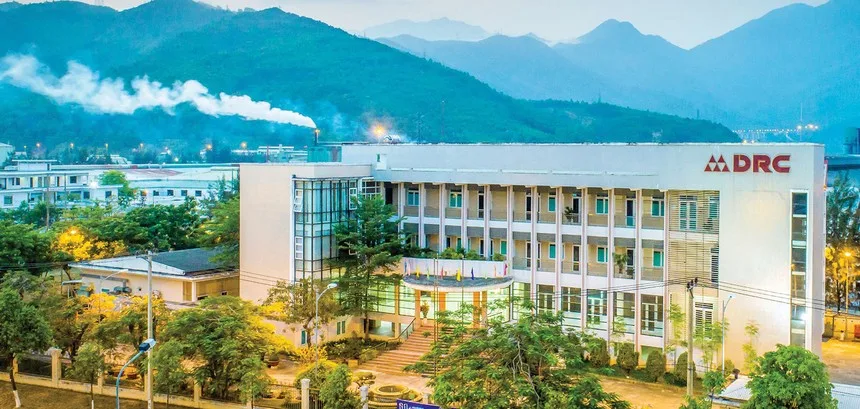
Trước đó, DRC đã tạm ứng cổ tức đợt 1/2024 với tỷ lệ 5% (500 đồng/cp), trị giá hơn 59 tỷ đồng vào ngày 10/01. Như vậy, sau khi hoàn tất chi trả cổ tức đợt 2, DRC sẽ hoàn tất kế hoạch cổ tức năm 2024 với tổng quy mô gần 131 tỷ đồng, đúng như cam kết tại Đại hội đồng cổ đông (ĐHĐCĐ) thường niên 2025. Với tỷ lệ sở hữu lên tới 50.51%, Tập đoàn Hóa chất Việt Nam (Vinachem) – công ty mẹ của DRC – dự kiến sẽ thu về khoảng 36 tỷ đồng từ đợt cổ tức sắp tới.
Kế hoạch kinh doanh 2025
Tại ĐHĐCĐ thường niên 2025, DRC đặt mục tiêu doanh thu thuần năm 2025 đạt 4,880 tỷ đồng, tăng nhẹ khoảng 4% so với năm 2024. Đồng thời, Công ty cũng hướng đến xuất khẩu đạt hơn 132 triệu USD, tăng 9% so với năm trước. Tuy vậy, lãi trước thuế dự kiến lại giảm nhẹ xuống còn 285 tỷ đồng, phản ánh sự thận trọng trong bối cảnh thị trường cao su và các chính sách thuế quan quốc tế vẫn đang biến động.
Lãnh đạo Công ty kỳ vọng sản lượng tiêu thụ một số sản phẩm chủ lực như lốp ô tô, máy kéo sẽ tiếp tục tăng trưởng. Cụ thể, sản lượng lốp bias tăng 1%, lốp radial tăng 8% và lốp LTR gần gấp đôi.
Trong phần thảo luận tại đại hội, ông Lê Hoàng Khánh Nhựt – Tổng Giám đốc DRC – cho biết dòng lốp PCR đã được thị trường đón nhận tích cực. DRC dự kiến sẽ phát triển mạnh thương hiệu DriveForce trong năm 2025, đồng thời thúc đẩy tiêu thụ trong thị trường nội địa.
Song song đó, DRC sẽ phát triển dòng lốp dành riêng cho xe điện. Việc hợp tác với Vinfast đang tiến triển tốt, Công ty đã bước đầu đáp ứng các yêu cầu kỹ thuật và chuyển sang giai đoạn phát triển sản phẩm phù hợp với các dòng xe điện VF8 và VF9. Dự kiến, từ tháng 6/2025, các sản phẩm lốp xe điện sẽ được đưa ra thị trường theo hình thức bán thương mại.
Ngoài ra, Công ty sẽ đẩy mạnh các dòng sản phẩm đặc thù như lốp tải nhẹ, lốp golf, lốp nông nghiệp. Riêng dòng lốp TBR gặp khó do chính sách thuế từ Mỹ, DRC đang lên kế hoạch chuyển hướng sang các thị trường khác như châu Âu, châu Phi và Trung Đông để duy trì sản lượng tiêu thụ.
Lợi nhuận ròng thấp nhất lịch sử do giá nguyên liệu tăng mạnh
Theo báo cáo tài chính quý 1/2025, DRC ghi nhận lợi nhuận ròng hơn 9 tỷ đồng – mức thấp nhất kể từ khi hoạt động. So với cùng kỳ 2024, lợi nhuận giảm khoảng 80%, khiến nhiều cổ đông đặt ra câu hỏi về hiệu quả sản xuất kinh doanh.
Giải đáp tại đại hội, ban lãnh đạo DRC cho rằng nguyên nhân chủ yếu đến từ giá cao su thiên nhiên tăng mạnh 25-30% so với cùng kỳ, trong khi áp lực cạnh tranh khiến doanh nghiệp không thể điều chỉnh giá bán tương ứng. Ngoài ra, nguồn cung cao su cũng gặp khó do diện tích trồng cao su bị thu hẹp bởi các dự án hạ tầng lớn như sân bay, cao tốc.
Tuy nhiên, điểm tích cực là giá dầu thô đang có xu hướng giảm, giúp giảm áp lực chi phí sản xuất và kỳ vọng cải thiện biên lợi nhuận trong các quý tiếp theo. Công ty đang nỗ lực cân đối lại giá bán, tối ưu chi phí và mở rộng thị trường xuất khẩu nhằm vượt qua giai đoạn khó khăn.


