




 0
 0

Thị trường chứng khoán Việt Nam thời gian gần đây chứng kiến một hiện tượng hiếm gặp: một doanh nghiệp hàng tiêu dùng với các sản phẩm quen thuộc như nước mắm, mì tôm, tương ớt hay cà phê, lại bất ngờ vượt mặt những gã khổng lồ trong lĩnh vực thép, công nghệ, sữa và ngân hàng.
Đó chính là Masan Consumer (mã MCH), công ty con của Tập đoàn Masan và cũng là một trong những doanh nghiệp hàng tiêu dùng lớn nhất Việt Nam.
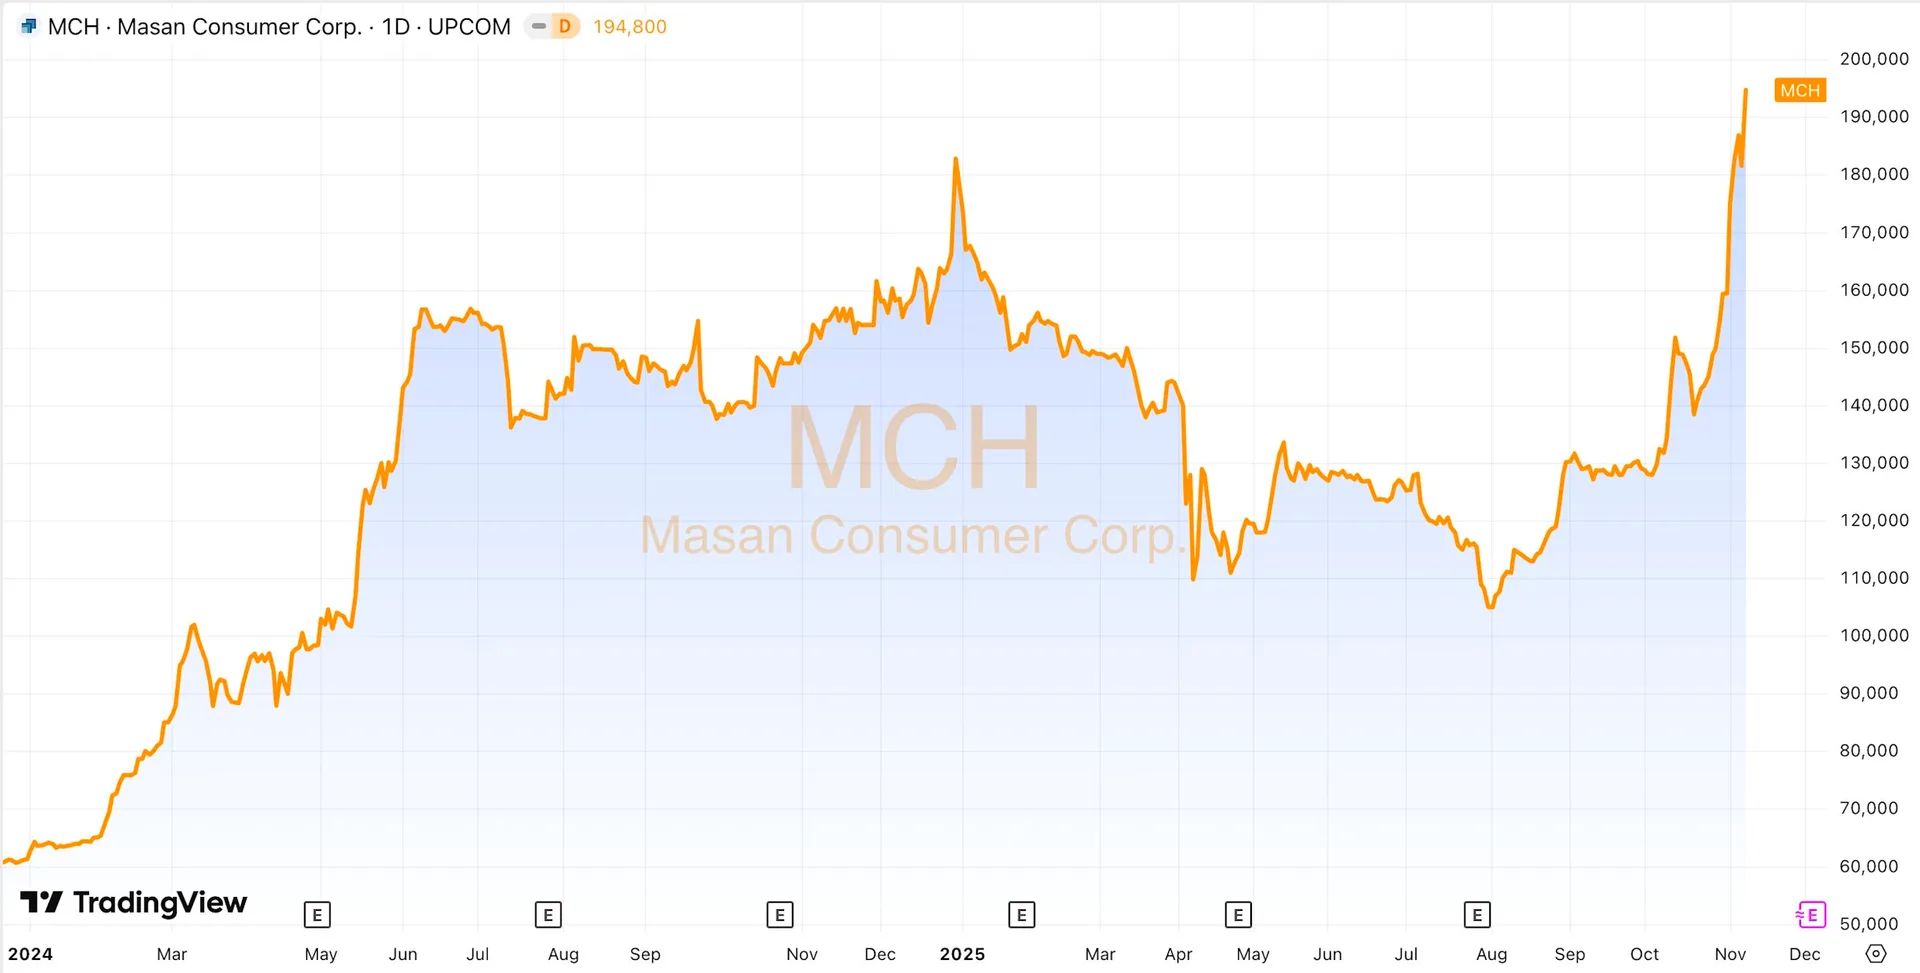
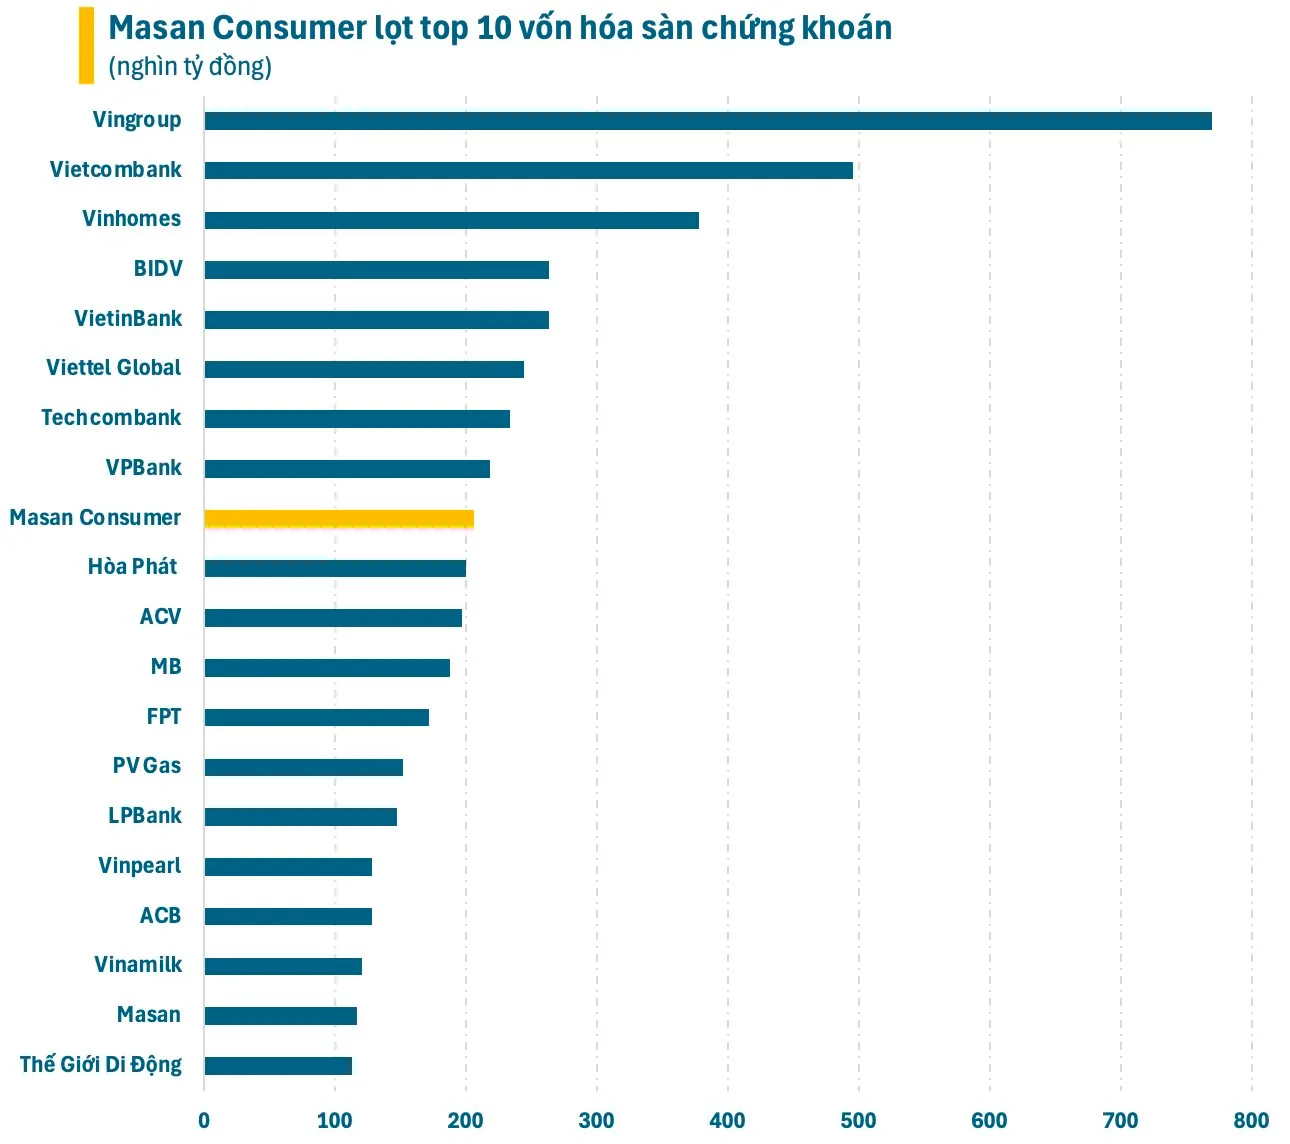
Chỉ trong vòng một tháng trở lại đây, cổ phiếu MCH tăng gần 50% thị giá, chinh phục mức đỉnh mới 194.800 đồng/cp. Đà tăng ấn tượng này đẩy vốn hóa Masan Consumer vượt 200.000 tỷ đồng – lần đầu tiên kể từ khi lên sàn chứng khoán. Với cột mốc trên, doanh nghiệp này chính thức lọt vào nhóm 10 công ty có vốn hóa lớn nhất thị trường, vượt qua hàng loạt tên tuổi lớn như Hòa Phát (HPG), ACV, FPT, Vinamilk (VNM), thậm chí còn cao hơn công ty mẹ Masan và nhiều ngân hàng như MB, ACB hay LPBank.
Masan Consumer không xa lạ với người tiêu dùng Việt Nam. Công ty sở hữu nhiều thương hiệu quốc dân trong lĩnh vực thực phẩm – đồ uống như nước mắm Nam Ngư, nước tương – tương ớt Chinsu, nước khoáng Vĩnh Hảo, cà phê Vinacafe Biên Hòa, cùng các dòng mì ăn liền Omachi, Kokomi, Sagami. Nhờ mạng lưới phân phối rộng khắp, danh mục sản phẩm đa dạng và thị phần mạnh tại mọi kênh bán lẻ, Masan Consumer luôn duy trì vị thế dẫn đầu ngành hàng tiêu dùng nhanh.
Cổ phiếu MCH bắt đầu giao dịch trên UPCoM từ năm 2017 và nhanh chóng giữ vị trí top đầu về vốn hóa trên sàn này. Hiện doanh nghiệp đang rục rịch hoàn tất thủ tục niêm yết lên HOSE. Hồ sơ cho thấy Masan Consumer sẽ niêm yết hơn 1,067 tỷ cổ phiếu, tương ứng vốn điều lệ 10.676 tỷ đồng. Với quy mô hiện tại, MCH nhiều khả năng sẽ lọt các rổ chỉ số quan trọng như VN30 hay VN100 – yếu tố có thể hút thêm mạnh dòng tiền từ quỹ đầu tư, ETF trong và ngoài nước.
Hiệu quả kinh doanh phục hồi, dù chưa thực sự bứt phá
Bất chấp sự thăng hoa của cổ phiếu, kết quả kinh doanh của Masan Consumer trong năm 2025 lại ghi nhận nhiều biến động. Theo báo cáo mới công bố, doanh thu quý 3 đạt hơn 7.500 tỷ đồng, giảm 6% so với cùng kỳ nhưng tăng mạnh 20% so với quý 2, phản ánh sự phục hồi sau giai đoạn bị ảnh hưởng bởi chiến dịch chống hàng giả và điều chỉnh thuế. Doanh thu 9 tháng đạt 21.000 tỷ đồng, hoàn thành 63,5% kế hoạch năm.
Lợi nhuận sau thuế quý 3 đạt khoảng 1.900 tỷ đồng, giảm 19% so với cùng kỳ, chủ yếu do lợi nhuận gộp yếu hơn và thu nhập tài chính giảm mạnh. Lãi tiền gửi và trái phiếu giảm tới 58%, chỉ còn 159 tỷ đồng trong quý. Lũy kế 9 tháng, lợi nhuận đạt 4.700 tỷ đồng, tương đương 63,8% mục tiêu cả năm.
Tuy nhiên, điểm đáng chú ý là mức giảm doanh thu và lợi nhuận được lãnh đạo doanh nghiệp đánh giá chỉ mang tính ngắn hạn. Đây là hệ quả của chiến lược chuyển đổi mô hình phân phối, tập trung đẩy mạnh kênh bán hàng trực tiếp thay vì phụ thuộc quá nhiều vào nhà bán sỉ và nhà phân phối. Điều này khiến tồn kho trung gian giảm rõ rệt, kéo theo doanh thu ghi nhận tạm thời chậm lại.
Dự án Retail Supreme: Dám đi lùi để tăng tốc
Dự án “Retail Supreme” là chiến lược trọng tâm của Masan Consumer trong năm 2025. Thay vì đẩy hàng mạnh cho các nhà phân phối, doanh nghiệp trực tiếp quản lý bán hàng tại các cửa hàng bán lẻ truyền thống – kênh chiếm tỷ trọng lớn trong ngành hàng tiêu dùng Việt Nam. Kết quả của chiến lược này khá rõ rệt:
-
Số điểm bán hoạt động trung bình đạt khoảng 345.000 điểm, tăng gần 40% so với cùng kỳ
-
Năng suất đội ngũ bán hàng tăng 50%
-
Tồn kho tại nhà phân phối giảm xuống còn 15 ngày, thấp hơn 8 ngày so với năm trước
-
Dự án đã hoàn tất 100% tại 34 tỉnh thành
Ban lãnh đạo nhận định việc “chậm lại” ở quý 2 và quý 3 là bước đi mang tính chủ động để tối ưu dữ liệu từng điểm bán, kiểm soát hàng tồn và chuỗi cung ứng. Masan kỳ vọng từ quý 4/2025, tăng trưởng sẽ quay lại mức dương, cùng biên lợi nhuận ổn định hơn.
Chia sẻ với nhà đầu tư trong buổi gặp gỡ cuối tháng 10, ông Micheal Hung Nguyen – Phó Tổng giám đốc – cho biết việc niêm yết lên HOSE sẽ mở ra dư địa lớn để Masan Consumer tiếp cận dòng vốn quốc tế, đồng thời khẳng định chiến lược bán hàng trực tiếp sẽ tạo nền tảng tăng trưởng bền vững.
Với việc chuẩn bị niêm yết, mạng lưới phân phối tăng tốc và tín hiệu phục hồi từ hoạt động kinh doanh, MCH tiếp tục là một trong những cổ phiếu tâm điểm của thị trường chứng khoán giai đoạn cuối 2025.


