




 0
 0
Sự hạ nhiệt của cổ phiếu ngân hàng là tín hiệu lành mạnh, tạo cơ hội cho dòng tiền tái phân bổ. Chuyên gia nhận định đây không phải rủi ro mà là bước đệm để thị trường ổn định nhưng nhà đầu tư cần chọn lọc các mã có nền tảng cơ bản tốt.
Trong suốt giai đoạn phục hồi gần đây của thị trường chứng khoán, nhóm cổ phiếu ngân hàng (còn được mệnh danh là “cổ phiếu vua”) đã thể hiện vai trò dẫn dắt mạnh mẽ, đóng góp đáng kể vào đà tăng trưởng chung của chỉ số VN-Index.
Tuy nhiên, những phiên giao dịch gần đây đã chứng kiến một sự chững lại đáng chú ý, làm dấy lên câu hỏi trong giới đầu tư: Liệu đây là dấu hiệu của rủi ro tiềm ẩn hay chỉ là một bước đệm cần thiết để dòng tiền lan tỏa sang các nhóm ngành khác, thúc đẩy sự ổn định và bền vững hơn cho thị trường?
Nhìn vào các chỉ báo kỹ thuật, động lực tăng giá của nhóm cổ phiếu tài chính đã suy yếu rõ rệt. Thống kê thị trường cho thấy, hiện tại chỉ còn chưa đến 50% cổ phiếu ngân hàng duy trì được xu hướng tăng ngắn hạn, tức là vẫn giữ vững được trên mức đường trung bình 20 phiên (MA20).
Đây là một sự sụt giảm mạnh so với thời điểm trước đó, khi mà đà tăng của nhóm này gần như đồng đều trên diện rộng. Sự phân hóa cũng thể hiện qua việc hai mã là Ngân hàng TMCP Đông Nam Á (SSB) và Ngân hàng TMCP Bản Việt (BVB) đã đánh mất cả xu hướng tăng dài hạn, khi giá đã rơi xuống dưới đường trung bình 200 phiên (MA200). Mặc dù các mã này vẫn ghi nhận mức tăng trưởng dương ấn tượng so với đầu năm, nhưng tín hiệu kỹ thuật cho thấy sự thận trọng đã bắt đầu len lỏi vào tâm lý nhà đầu tư.
Sự suy yếu này không chỉ đến từ yếu tố nội tại thị trường. Mặc dù không chịu tác động trực tiếp, nhóm cổ phiếu ngân hàng Việt Nam, vốn có độ nhạy cảm cao với tâm lý rủi ro toàn cầu, cũng bị ảnh hưởng gián tiếp từ những biến động quốc tế. Cụ thể, trong tuần gần nhất, thị trường chứng khoán Mỹ đã chứng kiến sự biến động mạnh của nhóm ngân hàng khu vực (regional banks).
Những thông tin tiêu cực liên quan đến chất lượng tài sản đã được công bố, đơn cử như Zions Bancorporation buộc phải xóa sổ hàng chục triệu USD do phát hiện sai lệch trong các khoản vay thương mại, hay Western Alliance Bancorporation tiết lộ đang tiến hành hành động pháp lý vì tài sản thế chấp bị gian lận. Những sự kiện này, trong bối cảnh địa chính trị và chính trị thế giới vẫn tiềm ẩn nhiều bất định, đã khiến tâm lý nhà đầu tư trên toàn cầu thêm phần lo ngại, từ đó ảnh hưởng đến quyết định của nhà đầu tư trong nước đối với nhóm tài chính nhạy cảm.
Sự phân hóa và cơ hội tái phân bổ dòng tiền khác nhau trong nhóm cổ phiếu ngân hàng
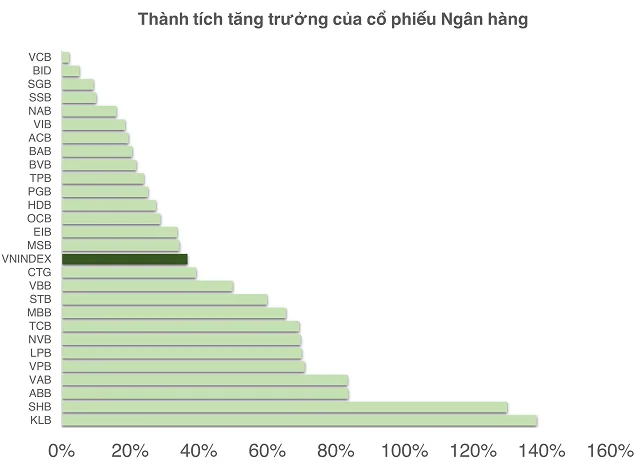
Mặc dù đà tăng ngắn hạn của nhóm ngân hàng đã chững lại, sự phân hóa bên trong vẫn là một điểm đáng lưu ý. Ở nhóm các ngân hàng lớn nhất, sự thể hiện của Ngân hàng TMCP Ngoại thương Việt Nam (VCB) và Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BID) trong suốt gần một năm qua vẫn khá khiêm tốn, cho thấy vai trò dẫn dắt của các “ông lớn” chưa thực sự rõ ràng trong nhịp tăng này.
Ngược lại, nhiều ngân hàng tầm trung và lớn khác như Ngân hàng TMCP Kỹ Thương Việt Nam (TCB), Ngân hàng TMCP Sài Gòn Thương Tín (STB), Ngân hàng TMCP Phát triển TP.HCM (HDB), Ngân hàng TMCP Công Thương Việt Nam (CTG), Ngân hàng TMCP Sài Gòn – Hà Nội (SHB), Ngân hàng TMCP Quân đội (MBB) và Ngân hàng TMCP Lộc Phát Việt Nam (LPB) vẫn đang neo gần vùng đỉnh lịch sử, cho thấy sức mạnh và sự kỳ vọng đối với các câu chuyện tăng trưởng riêng biệt.
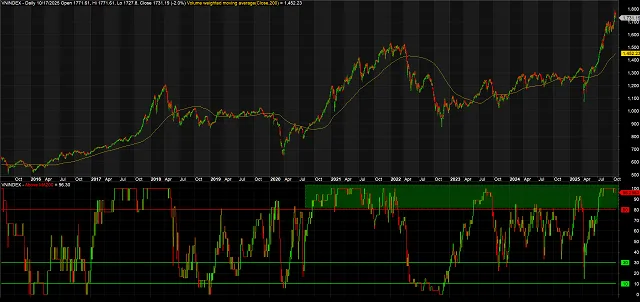
So với quý 3, thời điểm 100% cổ phiếu ngân hàng còn duy trì xu hướng tăng dài hạn, hiện tại tỷ lệ này là 96%. Dù đã suy yếu, con số 96% vẫn là một minh chứng cho thấy nhóm cổ phiếu này vẫn đang nhận được sự ủng hộ vững chắc từ nhà đầu tư ở góc độ dài hạn.
Giới phân tích và chuyên gia đã đưa ra nhận định mang tính xây dựng về diễn biến này. Ông Nguyễn Anh Khoa, Trưởng phòng Phân tích tại Công ty Chứng khoán Agriseco, cho rằng sự điều chỉnh ở nhóm ngân hàng không nên được nhìn nhận là một tín hiệu tiêu cực, mà thực chất là một cơ hội để dòng tiền được tái phân bổ một cách hợp lý và có chọn lọc hơn trên thị trường.
Vị chuyên gia này nhấn mạnh rằng xu hướng chung của VN-Index vẫn tích cực, và việc dòng tiền luân chuyển sang các nhóm ngành được dự báo có kết quả kinh doanh quý 4 khởi sắc sẽ là yếu tố quan trọng giúp thị trường tăng trưởng ổn định và bền vững hơn trong trung hạn.
Ông Khoa cũng củng cố quan điểm về tính độc lập của thị trường Việt Nam, khi cho rằng căng thẳng thương mại hay biến động hệ thống ngân hàng Mỹ chỉ ảnh hưởng đến tâm lý nhà đầu tư trong ngắn hạn, chứ không tác động trực tiếp đến nội tại nền kinh tế và hệ thống tài chính trong nước. Ông nhận định, yếu tố quyết định xu hướng thị trường trong quý 4 vẫn nằm ở nội tại nền kinh tế, bao gồm tốc độ tăng trưởng GDP, chính sách tiền tệ và kết quả kinh doanh thực tế của các doanh nghiệp.
Quan điểm này cũng được củng cố bởi ông Bùi Văn Huy, Phó Chủ tịch HĐQT kiêm Giám đốc Khối Nghiên cứu Đầu tư tại CTCP FIDT. Ông Huy cho rằng, bên cạnh các nhóm ngành được kỳ vọng khác như chứng khoán, bất động sản khu công nghiệp, vật liệu xây dựng, tiêu dùng và bán lẻ, cổ phiếu ngân hàng vẫn là một nhóm hấp dẫn.
Lý do là bởi nhóm này chiếm tỷ trọng lớn trong các chỉ số, đồng thời được hưởng lợi từ các yếu tố cơ bản quan trọng như biên lãi ròng (NIM) đã tạo đáy, nguồn thu phí dịch vụ được cải thiện và sự hồi phục dần của tăng trưởng tín dụng.
Tuy nhiên, các chuyên gia cũng đưa ra lời khuyên mang tính chọn lọc. Nhà đầu tư cần ưu tiên các ngân hàng có chỉ số tiền gửi không kỳ hạn (CASA) tốt, có khả năng trích lập dự phòng rủi ro một cách chủ động và duy trì hệ số an toàn vốn vững chắc.
Sự chững lại của nhóm cổ phiếu ngân hàng không phải là dấu hiệu kết thúc của một xu hướng tăng, mà là một giai đoạn điều chỉnh mang tính kỹ thuật và tâm lý, đi kèm với sự tái phân bổ dòng vốn.
Thị trường đang phát đi tín hiệu về một sự trưởng thành hơn, khi nhà đầu tư bắt đầu tìm kiếm những cơ hội tăng trưởng khác biệt dựa trên nền tảng kết quả kinh doanh thực tế, thay vì chỉ tập trung vào nhóm dẫn dắt truyền thống. Trong khi đó, nhóm ngân hàng vẫn được đánh giá cao về nền tảng cơ bản và triển vọng dài hạn, nhưng sự lựa chọn cổ phiếu sẽ cần sự kỹ lưỡng và chiến lược hơn bao giờ hết.


