




 6
 0
Sau nhiều năm kỳ vọng, quá trình nâng hạng thị trường chứng khoán Việt Nam đang dần trở thành hiện thực. Những tín hiệu tích cực từ các tổ chức xếp hạng quốc tế, cùng với những cải cách mạnh mẽ của cơ quan quản lý trong nước, đang mở ra cơ hội lớn để Việt Nam chính thức gia nhập nhóm “thị trường mới nổi thứ cấp” vào năm 2025–2026.
Những cải cách mở đường cho nâng hạng
Theo đánh giá mới nhất của Dragon Capital, thị trường chứng khoán Việt Nam đang có cơ hội lớn để được FTSE Russell chính thức nâng hạng từ thị trường cận biên (Frontier Markets) lên thị trường mới nổi thứ cấp (Secondary Emerging Markets) trong đợt công bố vào tháng 9/2025, với hiệu lực sớm nhất có thể là tháng 3/2026.
Một trong những nút thắt lớn nhất đã được gỡ bỏ là việc triển khai Non Pre-funding Solution (NPS) – giải pháp cho phép nhà đầu tư nước ngoài mua cổ phiếu mà không cần có đủ tiền trong tài khoản trước giao dịch. Đây là một trong những tiêu chí quan trọng của các tổ chức xếp hạng quốc tế nhằm đảm bảo tính linh hoạt và tự do cho dòng vốn quốc tế khi tham gia thị trường.
Ngoài ra, các cơ quan quản lý Việt Nam như Ủy ban Chứng khoán Nhà nước (SSC) đã thể hiện quyết tâm cải cách bằng việc nâng cấp hệ thống giao dịch và duy trì mối quan hệ phối hợp tích cực với các tổ chức như FTSE Russell và Nhóm Ngân hàng Thế giới (World Bank). Những hành động này góp phần thúc đẩy tính minh bạch, hiện đại hóa và chuẩn hóa thị trường theo thông lệ quốc tế.
Tuy vẫn còn một số hạn chế, như chưa đáp ứng tiêu chí “chu kỳ thanh toán (DvP)” và “chi phí giao dịch không thành công”, nhưng FTSE Russell đã ghi nhận tiến trình cải cách tích cực và cho rằng Việt Nam đang đi đúng hướng.
Cơ hội tiếp cận dòng vốn khổng lồ và nâng tầm vị thế quốc gia
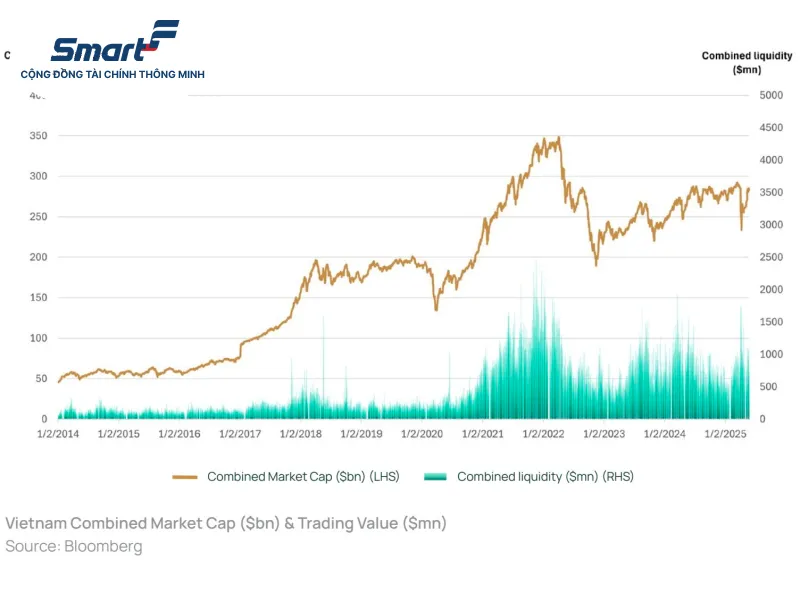
Tính đến cuối năm 2024, tổng vốn hóa thị trường chứng khoán Việt Nam đạt 288 tỷ USD, tương đương 60% GDP, cho thấy mức tăng trưởng vượt bậc về quy mô. Giá trị giao dịch bình quân mỗi phiên cũng liên tục cải thiện, nhiều phiên đạt trên 1 tỷ USD – mức cao đối với một thị trường cận biên. Hơn 80% khối lượng giao dịch đến từ nhà đầu tư cá nhân trong nước, cho thấy sự phát triển nhanh chóng của lực lượng đầu tư nội địa.
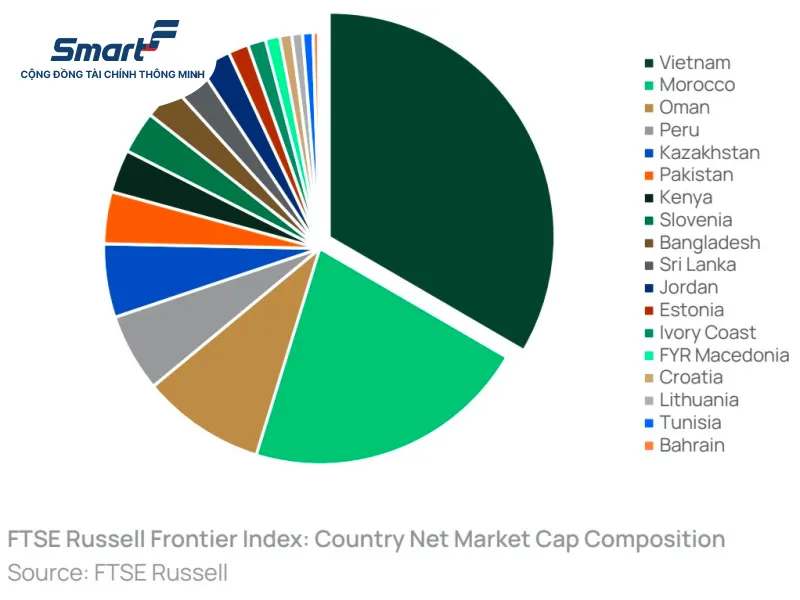
Hiện tại, Việt Nam chiếm 36% trong chỉ số FTSE Frontier Index, tương đương khoảng 100,6 tỷ USD, trở thành quốc gia có tỷ trọng lớn nhất trong rổ này. Tuy nhiên, tỷ trọng quá cao tại một chỉ số cận biên cũng đồng nghĩa với khả năng tiếp cận vốn bị giới hạn, do các quỹ chuyên đầu tư vào thị trường cận biên có quy mô nhỏ.
Nếu được nâng hạng lên thị trường mới nổi, Việt Nam sẽ có cơ hội tham gia vào chỉ số FTSE Emerging Markets, nơi đang quản lý tổng tài sản khoảng 7.700 tỷ USD – gấp 77 lần so với quy mô quỹ của thị trường cận biên. Dù tỷ trọng ban đầu chỉ dao động từ 0,3% đến 0,5%, nhưng chỉ riêng 0,5% đã có thể mang lại dòng vốn hàng chục tỷ USD tính theo giá trị tuyệt đối. Nếu tiếp tục duy trì đà tăng trưởng, Việt Nam hoàn toàn có thể hướng tới tỷ trọng gần 1% trong tương lai, tiếp cận lượng vốn khổng lồ từ các quỹ đầu tư chủ động lẫn thụ động toàn cầu.
Lợi ích từ việc nâng hạng không chỉ nằm ở sự cải thiện thanh khoản và định giá cổ phiếu, mà còn mở ra cơ hội để Việt Nam nâng tầm vị thế trên trường quốc tế. Việc gia nhập nhóm thị trường mới nổi đồng nghĩa với việc được xếp ngang hàng với nhiều nền kinh tế đang phát triển lớn khác, thúc đẩy uy tín quốc gia, thu hút đầu tư nước ngoài, và hỗ trợ tiến trình hội nhập sâu rộng vào chuỗi giá trị toàn cầu.
Với nền tảng là những cải cách mạnh mẽ, dòng vốn quốc tế đang chờ sẵn, và quyết tâm từ phía nhà quản lý, Việt Nam đang đứng trước cơ hội lịch sử để chuyển mình từ một thị trường cận biên trở thành một thị trường mới nổi đầy tiềm năng, đóng vai trò quan trọng hơn trong bản đồ đầu tư toàn cầu.


