0
 0
Sau giai đoạn phục hồi mạnh mẽ trong tháng 5/2025, thị trường chứng khoán Việt Nam bước vào tháng 6 với tâm thế thận trọng. Các yếu tố hỗ trợ ngắn hạn dần được phản ánh và những rủi ro trung hạn bắt đầu hiện diện rõ nét hơn.
Chứng khoán tháng 5: Đà phục hồi vượt kỳ vọng
Tháng 5 ghi nhận sự hồi phục ấn tượng của VN-INDEX, vượt qua kỳ vọng ban đầu nhờ một loạt yếu tố hỗ trợ:
Tạm hoãn áp thuế và tiến triển tích cực trong đàm phán thương mại quốc tế, giúp nhà đầu tư tạm thời gác lại lo ngại về chi phí đầu vào gia tăng và kênh xuất khẩu suy yếu.
Tăng trưởng kinh tế và kết quả kinh doanh quý I/2025 duy trì ổn định, kết hợp với mặt bằng lãi suất thấp, tiếp tục tạo điều kiện thuận lợi cho dòng tiền đầu tư.
Sự kỳ vọng vào loạt nghị quyết phát triển trung – dài hạn (57, 66, 68-NQ/TW) đưa ra trong năm 2025 – đóng vai trò định hướng mới cho đầu tư công, hạ tầng và chuyển dịch cơ cấu kinh tế.
Hệ thống giao dịch mới KRX chính thức vận hành, cải thiện thanh khoản và kỳ vọng thúc đẩy tính minh bạch, hiệu quả thị trường.
Từ đó, thị trường ghi nhận sự tăng trưởng mạnh tại các nhóm ngành phòng thủ và ít chịu ảnh hưởng thuế quan, điển hình là bất động sản dân cư, tiện ích thiết yếu (điện, nước). Đây cũng là sự phản ánh rõ nét trong dòng tiền ngắn hạn – tìm đến nơi “trú ẩn an toàn” giữa bối cảnh biến động địa chính trị và thương mại.
Tháng 6: Thử thách và phân hóa mạnh mẽ
Bước sang tháng 6, thị trường đối diện nhiều yếu tố bất định. Giai đoạn cuối của đàm phán thương mại và mốc gia hạn áp thuế đối ứng (9/7) tạo áp lực tâm lý lên nhà đầu tư, đặc biệt trong bối cảnh các chính sách vẫn chưa có sự rõ ràng.
Ảnh hưởng từ chính sách thuế quan nhiều khả năng bắt đầu phản ánh vào kết quả kinh doanh quý II, tác động đến định giá và kỳ vọng tăng trưởng của nhiều doanh nghiệp, đặc biệt trong các ngành xuất khẩu và sản xuất công nghiệp.
Với bối cảnh đó, CTCK SHS cho rằng, thị trường nhiều khả năng cần một giai đoạn tạo nền giá cân bằng mới, nhất là tại các nhóm ngành chịu ảnh hưởng trực tiếp từ thuế và các yếu tố bên ngoài.

Dự kiến, VN-INDEX sẽ có nhịp điều chỉnh kỹ thuật để kiểm định lại vùng hỗ trợ quanh mốc 1.300 điểm, sau chuỗi tăng mạnh từ nhóm cổ phiếu vốn hóa lớn như Vingroup. Dòng tiền có thể tiếp tục dịch chuyển nhưng sẽ phân hóa mạnh hơn, ưu tiên vào các nhóm ngành có tính phòng thủ cao và ít chịu rủi ro vĩ mô như: Bất động sản dân cư, xây dựng hạ tầng, dịch vụ tài chính, tiện ích công
Dù ngắn hạn có thể chịu áp lực điều chỉnh, nhưng triển vọng năm 2025 của thị trường vẫn được đánh giá tích cực. VN-INDEX được kỳ vọng tăng trưởng khoảng 11 – 12% so với năm 2024, hướng đến vùng mục tiêu 1.400 – 1.420 điểm theo kịch bản cơ sở mà SHS nhận định từ đầu năm.
Tổng vốn hóa toàn thị trường cuối tháng 5 đạt 301 tỷ USD, tương đương 63% GDP 2024 – cho thấy dư địa phát triển còn lớn nếu xét trong bối cảnh quy mô GDP và triển vọng đầu tư.
Định giá hiện tại theo góc nhìn của SHS đang ở mức hấp dẫn với P/E hiện tại: 13,54 – thấp hơn mức trung bình 3 năm (14,7) và 5 năm (16,7). P/E Forward: 11,1 – phản ánh kỳ vọng lợi nhuận tích cực trong thời gian tới.
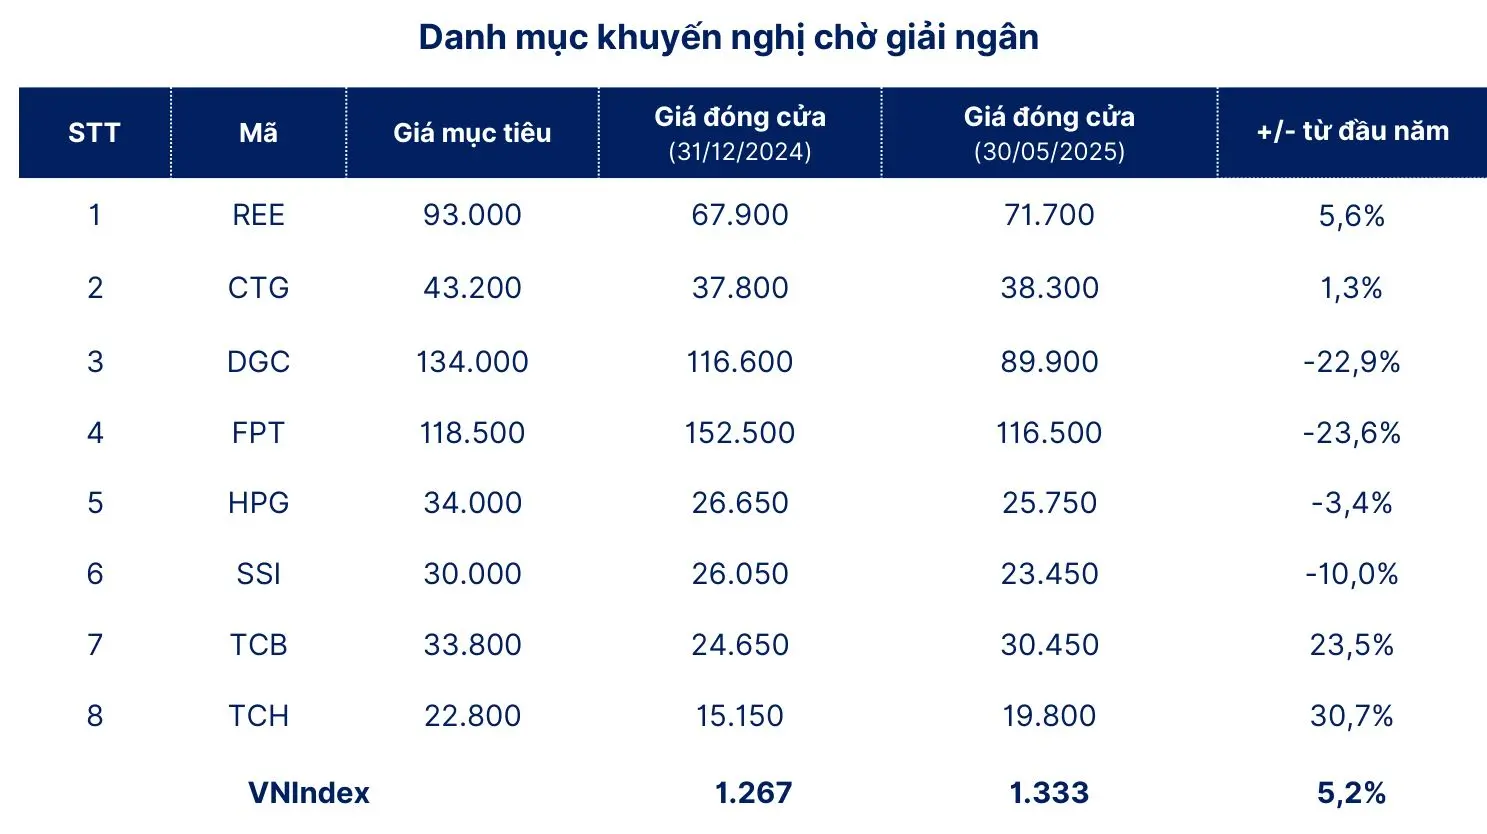
Khuyến nghị chiến lược được CTCK đưa ra là cân bằng rủi ro và cơ hội
Trong giai đoạn hiện tại, nhà đầu tư nên duy trì chiến lược quản trị danh mục thận trọng, tập trung vào: Phân bổ danh mục theo ngành ít chịu ảnh hưởng chính sách và có nền tảng tài chính ổn định. Theo dõi sát diễn biến chính sách thuế quan và tiến trình đàm phán thương mại, để có phản ứng linh hoạt với biến động vĩ mô. Tránh các mã tăng nóng, dễ bị chốt lời khi tâm lý thị trường thay đổi nhanh.
Dưới đây là danh mục các mã SHS khuyến nghị chờ giải ngân