




 0
 0
Bước sang tháng 9/2025, thị trường chứng khoán Việt Nam ( TTCK) đứng trước những nghịch lý: định giá hấp dẫn, kỳ vọng lợi nhuận doanh nghiệp cao, song lại phải đối diện với áp lực bán ròng mạnh từ khối ngoại và sự phân hóa ngày càng sâu giữa các nhóm cổ phiếu.
Chứng khoán định giá rẻ, triển vọng lợi nhuận cao
Theo báo cáo chiến lược tháng 9 của SHS Research, VN-Index hiện giao dịch ở mức P/E forward 13,4 lần, thấp hơn trung bình 5 năm gần đây và vẫn ở vùng hấp dẫn so với các nước trong khu vực. Đặc biệt, Việt Nam còn nổi bật nhờ dự báo tăng trưởng EPS 2024 đạt gần 20%, cao thứ hai Đông Nam Á, chỉ sau Indonesia.

Khi so sánh với các thị trường trong khu vực, Việt Nam nổi bật nhờ kết hợp giữa định giá rẻ và triển vọng tăng trưởng lợi nhuận tích cực. Cụ thể, P/E forward của thị trường Việt Nam chỉ khoảng 12,7 lần, thấp hơn Thái Lan (13,9), Malaysia (14,8), Mỹ (22,6) và chỉ cao hơn Philippines (9,9). Trong khi đó, kỳ vọng tăng trưởng EPS năm 2024 của doanh nghiệp niêm yết tại Việt Nam đạt gần 20%, cao thứ hai khu vực, chỉ đứng sau Indonesia.
Sự kết hợp “P/E thấp – EPS cao” này tạo ra sức hấp dẫn cho thị trường Việt Nam trong mắt nhà đầu tư dài hạn. Tuy nhiên, để biến tiềm năng thành dòng vốn thực sự, thị trường cần chứng kiến sự cải thiện rõ rệt trong lợi nhuận doanh nghiệp, cùng với yếu tố vĩ mô ổn định hơn.
Dòng vốn ngoại rút lui, nhà đầu tư cá nhân trở thành lực đỡ
Một điểm nổi bật trong tháng 8 là khối ngoại đã bán ròng gần 50.000 tỷ đồng trên HOSE, mức cao kỷ lục. Trái lại, nhà đầu tư cá nhân trong nước vẫn gia tăng mua ròng và mở mới hơn 226.000 tài khoản, cho thấy niềm tin nội địa vẫn duy trì.
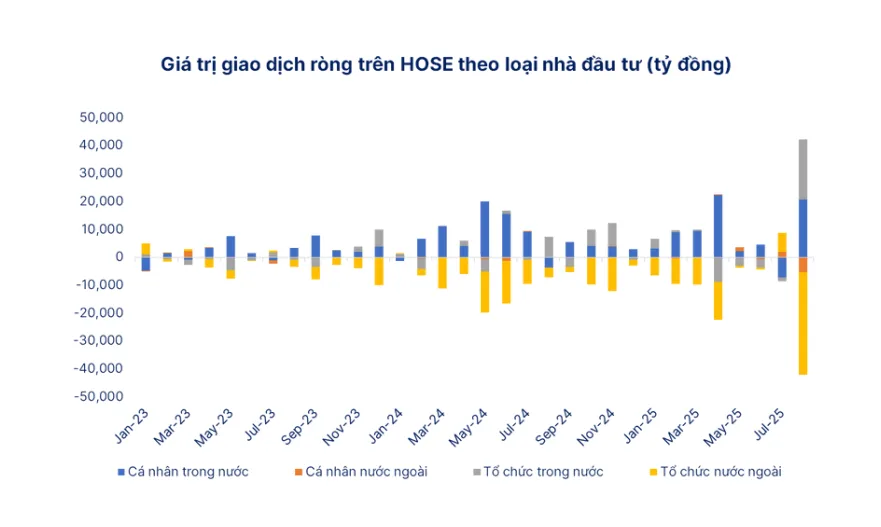
Sự đối lập này phản ánh rõ tính “nội lực” của thị trường Việt Nam. Tuy nhiên, nếu xu hướng bán ròng kéo dài, thị trường sẽ thiếu bệ đỡ quốc tế để bứt phá sang vùng định giá cao hơn.
Về cơ cấu cổ phiếu, nhóm ngân hàng tiếp tục đóng vai trò dẫn dắt. VPB, MBB và VCB là những mã tác động mạnh nhất, trong đó VPB đóng góp tới gần 50% điểm tăng của VN-Index trong tháng 8. Ngược lại, các mã như VNM, FPT, VPL chịu áp lực điều chỉnh, cho thấy sự phân hóa sâu sắc.

Đáng chú ý, số lượng tài khoản mở mới cũng tăng trở lại sau giai đoạn chững lại, khẳng định sức hấp dẫn của thị trường với nhà đầu tư cá nhân.

Trong khi đó, danh mục khuyến nghị cho tháng 9 ghi nhận các cổ phiếu VGC, REE, DGC với mức upside 20–37%. Đặc biệt, DGC được định giá lại ở vùng hấp dẫn, có khả năng hồi phục mạnh mẽ nếu nhu cầu hóa chất cải thiện.

Triển vọng và chiến lược cho tháng 9
Theo báo cáo chiến lược của SHS Research, VN-Index đã tăng 18,5% từ đầu năm, một mức tăng tích cực nhưng cũng tiềm ẩn rủi ro điều chỉnh kỹ thuật. Trong danh mục khuyến nghị, một số cổ phiếu đáng chú ý gồm:
-
VGC, REE, DGC: được đánh giá khả quan, upside từ 21–37%. Đặc biệt, DGC dù giảm 15,8% từ đầu năm nhưng đang được tái định giá ở mức hấp dẫn, với target price 134.100 đồng/cp, upside tới 37%.
-
TCB, CTG, HPG: nhóm ngân hàng và thép tiếp tục được khuyến nghị nắm giữ nhờ nền tảng cơ bản ổn định.
-
TCH, SSI: ghi nhận mức tăng YTD trên 60%, song khuyến nghị vẫn là nắm giữ thay vì mua mới do dư địa upside không còn nhiều.
Đáng chú ý, nhóm cổ phiếu ngân hàng sẽ tiếp tục giữ vai trò dẫn dắt nhờ kỳ vọng tín dụng tăng trưởng cao trong nửa cuối năm và quá trình nới room ngoại có thể được xem xét. Ngoài ra, cổ phiếu ngành năng lượng và xây dựng hạ tầng cũng có thể hưởng lợi từ kế hoạch giải ngân đầu tư công.
Tuy nhiên, rủi ro chính vẫn đến từ bên ngoài: lãi suất toàn cầu cao kéo dài, khối ngoại bán ròng và biến động của giá dầu. Trong nước, áp lực margin tăng nhanh sau giai đoạn hưng phấn cũng có thể là chất xúc tác cho những đợt điều chỉnh mạnh.
Góc nhìn tổng thể
Tháng 9/2025, thị trường chứng khoán Việt Nam đứng trước thế “hai mặt”:
-
Tích cực: định giá thấp so với khu vực, EPS doanh nghiệp dự báo tăng mạnh, dòng tiền nội địa dồi dào.
-
Tiêu cực: khối ngoại rút vốn, margin cao, sự phân hóa cổ phiếu lớn.
Trong bối cảnh đó, chiến lược hợp lý là duy trì sự chọn lọc, ưu tiên cổ phiếu cơ bản tốt, được hưởng lợi từ vĩ mô và dòng vốn nội, thay vì chạy theo sóng ngắn hạn. Nhà đầu tư cá nhân cần thận trọng với các mã đã tăng nóng, đồng thời theo dõi sát động thái của khối ngoại và diễn biến lãi suất quốc tế.
Nếu các yếu tố vĩ mô ổn định và lợi nhuận doanh nghiệp quý III/2025 khả quan, VN-Index có thể duy trì trên vùng 1.500 điểm và hướng tới 1.550–1.600 điểm trong ngắn hạn. Ngược lại, nếu áp lực bán ròng kéo dài và margin bị siết lại, thị trường nhiều khả năng sẽ trải qua các nhịp điều chỉnh mạnh, tạo cơ hội tích lũy cho giai đoạn cuối năm.
Dù trong kịch bản nào, tháng 9/2025 vẫn được đánh giá là giai đoạn quan trọng để kiểm chứng sức bền của thị trường. Với sự kiên nhẫn và chiến lược đầu tư hợp lý, nhà đầu tư có thể tận dụng sự phân hóa để tìm kiếm cơ hội ngay cả trong bối cảnh nhiều thách thức.


