




 0
 0
Việc áp dụng thuế tối thiểu toàn cầu đang tạo ra một bài toán hóc búa cho 7 dự án điện BOT tại Việt Nam, gây ra lo ngại về khả năng phải nộp thêm khoản thuế bổ sung lên tới hơn 400 triệu USD.
Trước tình hình đó, Bộ Tài chính đã trình dự thảo đề xuất Quốc hội xem xét cơ chế “đặc cách” nhằm tháo gỡ khó khăn, đảm bảo tính ổn định cho các hợp đồng đầu tư quan trọng này.
Việt Nam, giống như nhiều quốc gia khác, đã chính thức áp dụng Thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu (QDMTT) kể từ kỳ tính thuế năm 2024. Chính sách này, được thông qua theo Nghị quyết 107/2023/QH15 của Quốc hội, hướng tới việc đảm bảo các tập đoàn đa quốc gia phải nộp một mức thuế tối thiểu 15% trên toàn cầu. Mặc dù là một bước đi quan trọng trong việc hội nhập kinh tế quốc tế, chính sách này lại đang đặt ra một thách thức lớn cho các dự án điện BOT – vốn là những trụ cột năng lượng quan trọng của đất nước.
Các dự án điện BOT đối mặt nguy cơ tổn thất hàng trăm triệu USD
Theo báo cáo của Bộ Công Thương, hiện có 7 dự án nhà máy điện BOT với bảo lãnh của Chính phủ đang thuộc diện chịu tác động trực tiếp của QDMTT. Đây đều là những dự án quy mô lớn, với tổng vốn đầu tư khổng lồ, trong đó 75-80% là vốn vay từ các tổ chức tài chính quốc tế và phần còn lại là vốn góp của các nhà đầu tư nước ngoài.
Thách thức nảy sinh từ bản chất của các hợp đồng BOT. Các dự án này thường được ký kết với các cam kết ưu đãi về thuế từ Chính phủ, nhằm thu hút vốn đầu tư nước ngoài vào lĩnh vực hạ tầng thiết yếu. Tuy nhiên, khi chính sách thuế tối thiểu toàn cầu được áp dụng, các nhà đầu tư thuộc các tập đoàn đa quốc gia có thể phải nộp phần thuế bổ sung để bù đắp cho mức thuế đã được ưu đãi trước đó.
Ước tính sơ bộ từ các dự án cho thấy, con số thiệt hại tiềm tàng là rất lớn, lên tới hơn 425 triệu USD đối với 6 trong số 7 dự án đã có số liệu. Cụ thể: Dự án Mông Dương 2: khoảng 14,4 triệu USD; Dự án Vĩnh Tân 1: khoảng 65 triệu USD; Dự án Nghi Sơn 2: khoảng 189,53 triệu USD; Dự án Vân Phong 1: khoảng 10 triệu USD; Dự án Vũng Áng 2: khoảng 52,9 triệu USD; Dự án Hải Dương: khoảng 94 triệu USD.
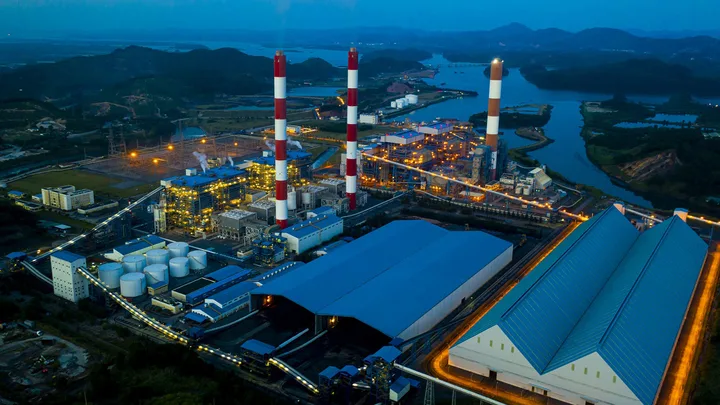
Riêng dự án Duyên Hải 2 hiện chưa có số liệu đánh giá tác động. Tổng cộng, gánh nặng thuế bổ sung này không chỉ làm giảm hiệu quả kinh tế của các dự án mà còn có thể gây ra những rủi ro pháp lý và tranh chấp, ảnh hưởng đến uy tín của môi trường đầu tư quốc gia.
Đề xuất “đặc cách” từ Bộ Tài chính
Trước những lo ngại trên, Bộ Tài chính đã đề xuất một giải pháp mang tính “đặc cách” cho các dự án BOT điện. Giải pháp này không nhằm mục đích miễn trừ hoàn toàn khỏi chính sách thuế tối thiểu toàn cầu, mà thay vào đó, đề xuất một cơ chế linh hoạt để xử lý các trường hợp đặc thù.
Cụ thể, Bộ Tài chính đã trình dự thảo sửa đổi, bổ sung Nghị quyết 107, đề xuất bổ sung một điều khoản cho phép xác định số thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn bằng 0 đối với các doanh nghiệp thực hiện dự án BOT điện. Điều kiện áp dụng là các hợp đồng đã được ký kết trước ngày 1/1/2024 (thời điểm Nghị quyết 107 có hiệu lực), và có cam kết về thuế từ Chính phủ.
Bộ Tài chính giải thích rằng việc đưa ra cơ chế này là cần thiết vì một số lý do quan trọng:
Chính sách mới và chưa ổn định: Thuế tối thiểu toàn cầu là một vấn đề phức tạp và mới mẻ, ngay cả trên thế giới. Nhiều quốc gia vẫn đang trong quá trình nội luật hóa, và các tiền lệ thực tiễn chưa nhiều. Do đó, Việt Nam cần một cơ chế linh hoạt để xử lý các tình huống đặc thù, chưa lường trước được khi xây dựng Nghị quyết 107.
Tránh rủi ro pháp lý và tranh chấp: Các dự án BOT điện thường đi kèm với bảo lãnh của Chính phủ (GGU). Việc áp dụng thuế bổ sung một cách cứng nhắc có thể bị coi là vi phạm các cam kết đầu tư đã ký trước đó, dẫn đến rủi ro về khiếu nại và tranh chấp pháp lý.
Đảm bảo vai trò điều hành linh hoạt: Việc giao cho Chính phủ quyền xem xét và xử lý các trường hợp đặc thù sẽ giúp ứng phó kịp thời với các tình huống phát sinh, trong khi Quốc hội vẫn giữ vai trò giám sát tối cao.
Đề xuất của Bộ Tài chính được xem là một bước đi chủ động và cần thiết nhằm giải quyết một vấn đề nhức nhối, mang lại sự an tâm cho các nhà đầu tư. Việc bảo vệ các hợp đồng BOT không chỉ giúp duy trì sự ổn định của hệ thống năng lượng quốc gia mà còn thể hiện cam kết mạnh mẽ của Chính phủ Việt Nam trong việc thực hiện các thỏa thuận đã ký kết.
Nếu không có cơ chế đặc biệt, gánh nặng thuế bổ sung có thể không chỉ ảnh hưởng đến lợi nhuận của nhà đầu tư, mà xa hơn, có thể tác động đến việc huy động vốn cho các dự án hạ tầng lớn trong tương lai. Bởi lẽ, niềm tin vào sự ổn định của chính sách pháp lý là yếu tố then chốt thu hút các dự án đầu tư trực tiếp nước ngoài (FDI) có giá trị cao.
Hiện tại, dự thảo này đang được Bộ Tư pháp thẩm định trước khi trình lên Chính phủ và Quốc hội xem xét. Đây sẽ là một quyết định quan trọng, không chỉ giải quyết bài toán trước mắt cho các dự án điện BOT, mà còn định hình cách thức Việt Nam xử lý các vấn đề pháp lý phức tạp phát sinh từ quá trình hội nhập kinh tế toàn cầu.


