




 0
 0
Dự thảo quy định thuế mới của Bộ Tài chính chi tiết khai, tính thuế cho hộ, cá nhân kinh doanh, xác định ngưỡng miễn thuế 500 triệu và bắt buộc dùng hóa đơn điện tử từ 1 tỷ đồng.
Bộ Tài chính hiện đang trong quá trình xây dựng và hoàn thiện dự thảo Nghị định quy định chi tiết về việc kê khai, tính thuế, khấu trừ thuế, nộp thuế và sử dụng hóa đơn điện tử đối với hộ kinh doanh, cá nhân kinh doanh.
Động thái này được triển khai nhằm mục tiêu củng cố khuôn khổ pháp lý, nâng cao hiệu quả quản lý thuế, đặc biệt trong bối cảnh các mô hình kinh doanh số đang phát triển mạnh mẽ và các giao dịch kinh tế ngày càng đa dạng, phức tạp. Dự thảo đã đề xuất nhiều nội dung quan trọng, tập trung vào việc xác định nghĩa vụ thuế dựa trên ngưỡng doanh thu, đơn giản hóa quy trình kê khai thông qua ứng dụng công nghệ thông tin và quy định rõ ràng về hóa đơn điện tử.
Cơ sở nền tảng của dự thảo là việc xác định ngưỡng doanh thu để áp dụng thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN). Theo đó, các hộ kinh doanh và cá nhân kinh doanh tự xác định doanh thu phát sinh từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ trong năm. Trường hợp hộ kinh doanh, cá nhân kinh doanh xác định mức doanh thu thực tế hằng năm từ 500 triệu đồng trở xuống thì được miễn thuế GTGT và thuế TNCN. 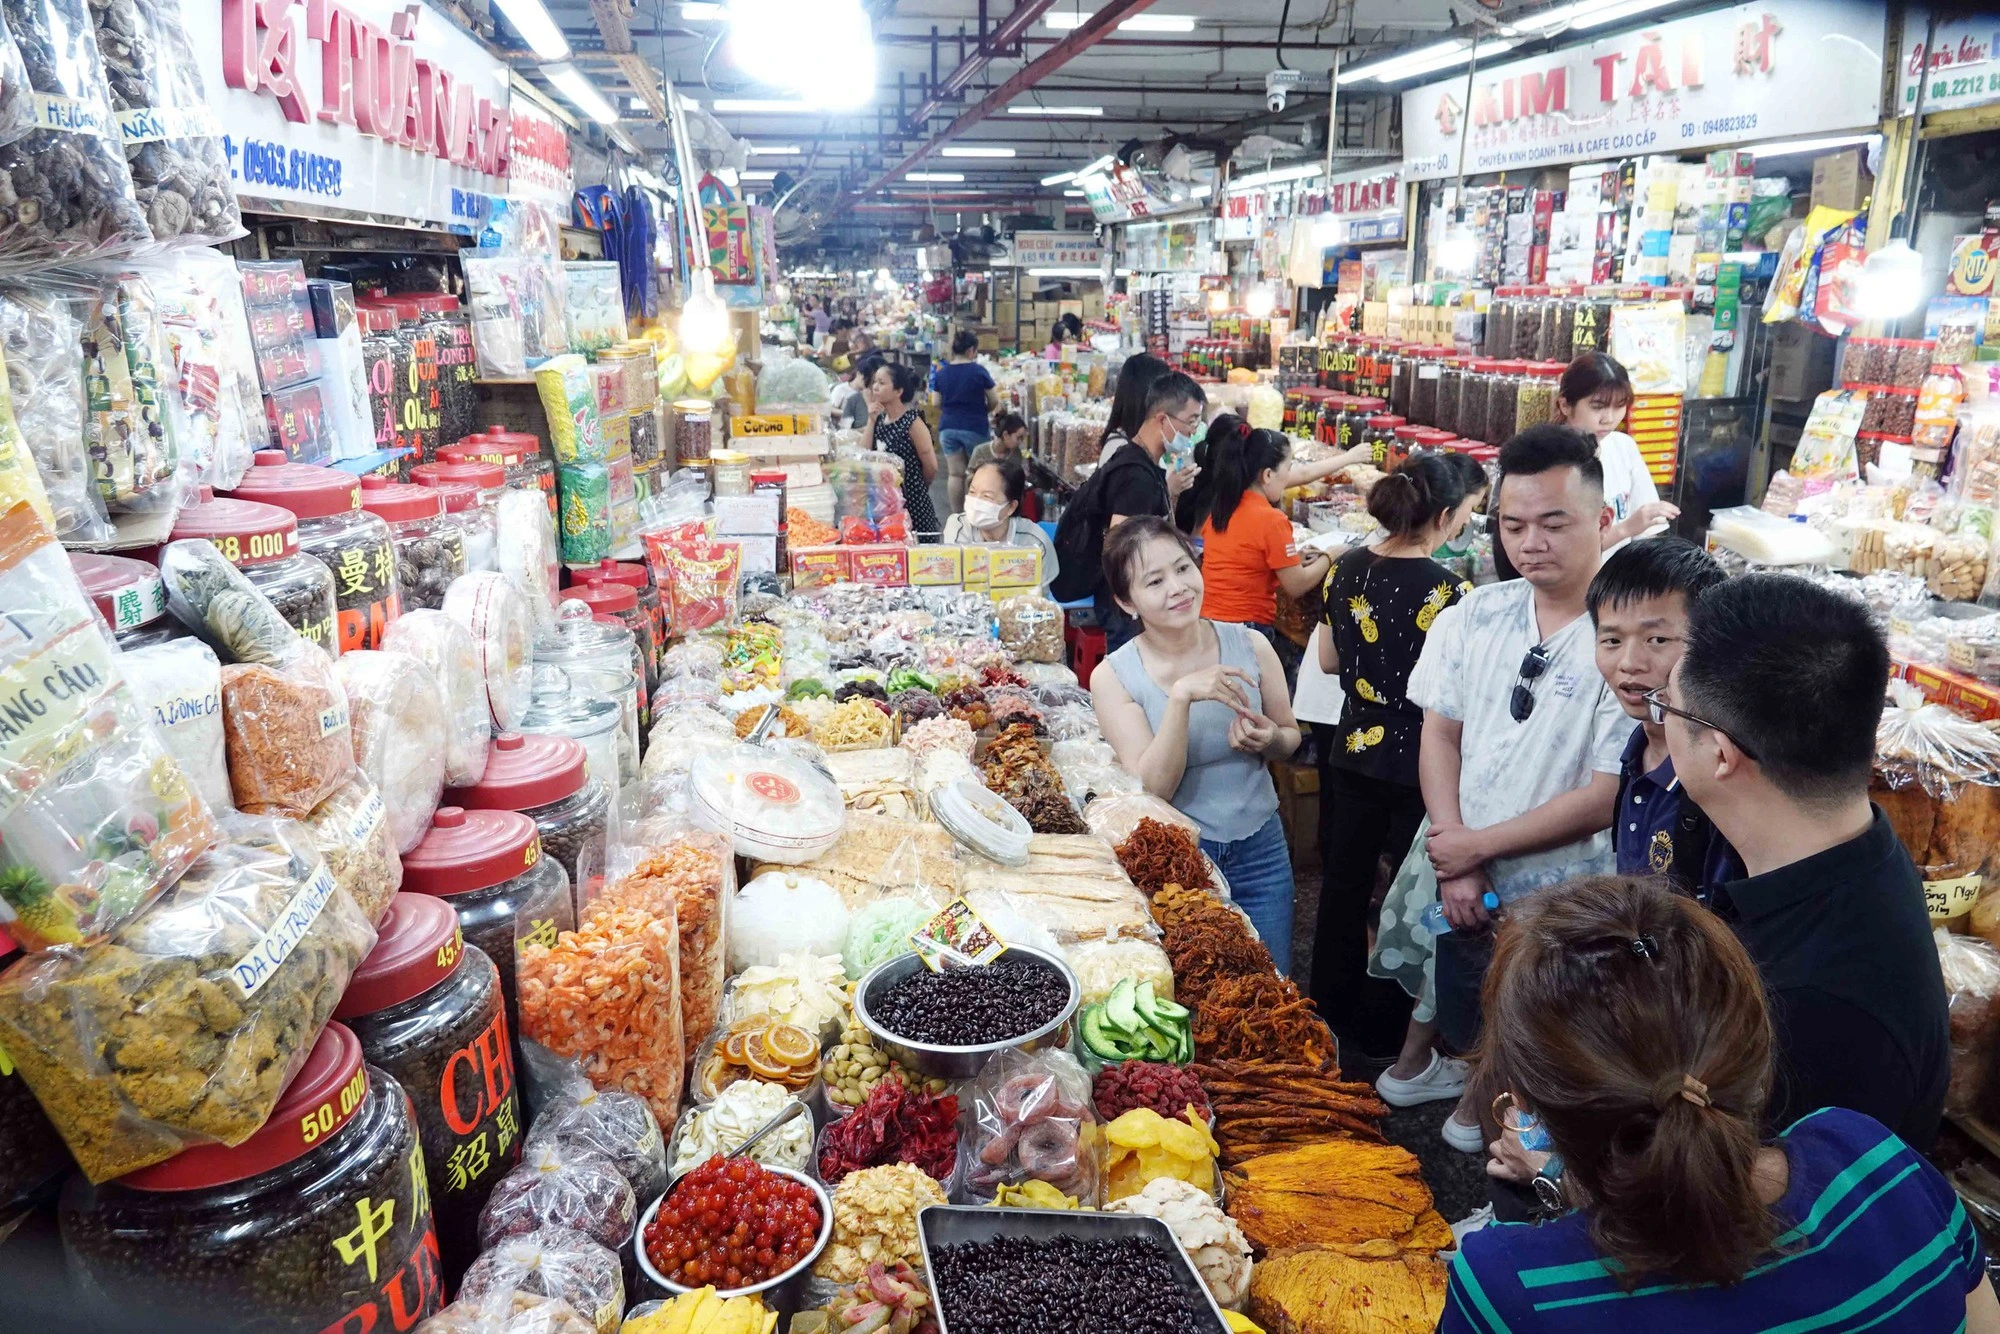
Những đối tượng này có trách nhiệm thông báo mức doanh thu thực tế phát sinh trong năm cho cơ quan thuế quản lý trực tiếp, chậm nhất là ngày 31 tháng 01 của năm kế tiếp. Ngược lại, nếu doanh thu hàng năm vượt mức 500 triệu đồng, hộ kinh doanh và cá nhân kinh doanh sẽ tự xác định số thuế GTGT và thuế TNCN phải nộp theo đúng quy định của pháp luật thuế hiện hành. Đối với các sắc thuế và khoản thu khác, nguyên tắc tự xác định và nộp thuế theo quy định pháp luật liên quan vẫn được giữ nguyên.
Cơ chế xác định thuế và hóa đơn điện tử theo quy định thuế mới
Một trong những điểm nhấn quan trọng của dự thảo là việc mở rộng và chuẩn hóa việc sử dụng hóa đơn điện tử, nhằm tạo cơ sở dữ liệu đồng bộ và minh bạch. Quy định này gắn liền với ngưỡng doanh thu để đảm bảo tính khả thi và phù hợp với quy mô hoạt động của từng chủ thể kinh doanh.
Cụ thể, hộ kinh doanh và cá nhân kinh doanh có doanh thu hằng năm từ 1 tỷ đồng trở lên sẽ thuộc diện bắt buộc phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế theo lộ trình đã được Chính phủ ban hành trước đó. Việc áp dụng hóa đơn điện tử đối với các đối tượng này là một bước đi tất yếu nhằm kiểm soát chặt chẽ các giao dịch, hạn chế thất thu thuế và tạo điều kiện cho cơ quan quản lý thuế nắm bắt thông tin kịp thời, chính xác.
Đối với nhóm hộ kinh doanh có doanh thu nằm giữa 500 triệu đồng và dưới 1 tỷ đồng hằng năm, dự thảo không đặt ra yêu cầu bắt buộc phải sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Tuy nhiên, cơ quan thuế khuyến khích và sẵn sàng hỗ trợ các hộ kinh doanh này đăng ký sử dụng hóa đơn điện tử nếu họ đáp ứng được các điều kiện về cơ sở hạ tầng công nghệ thông tin và có nhu cầu.
Trong trường hợp không đăng ký sử dụng hóa đơn điện tử nhưng có nhu cầu sử dụng hóa đơn cho từng giao dịch phát sinh, hộ kinh doanh sẽ thực hiện kê khai và nộp thuế trước khi được cơ quan thuế cấp hóa đơn điện tử có mã theo từng lần phát sinh giao dịch bán hàng hóa, cung cấp dịch vụ.
Dự thảo cũng nhấn mạnh vai trò của công nghệ thông tin trong việc hỗ trợ người nộp thuế. Trường hợp hộ kinh doanh, cá nhân kinh doanh sử dụng hóa đơn điện tử có kết nối dữ liệu với cơ quan thuế, Hệ thống thông tin quản lý thuế sẽ tự động tạo lập tờ khai thuế, hỗ trợ người nộp thuế trong quá trình kê khai và tính toán số thuế GTGT, TNCN phải nộp.
Dữ liệu đầu vào cho quy trình tự động này bao gồm dữ liệu từ hóa đơn điện tử, cơ sở dữ liệu quản lý thuế, và các nguồn dữ liệu khác mà cơ quan thuế có được từ các cơ quan nhà nước, tổ chức, cá nhân cung cấp. Điều này thể hiện nỗ lực của cơ quan quản lý nhằm đơn giản hóa thủ tục hành chính, giảm thiểu thời gian và chi phí tuân thủ cho hộ kinh doanh.
Kê khai, nộp thuế và quản lý hoạt động kinh doanh số
Để giải quyết vấn đề quản lý thuế đối với các hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm hoạt động (cửa hàng) trên cùng một tỉnh/thành phố hoặc khác tỉnh/thành phố, dự thảo đã đưa ra một cơ chế kê khai thuế tập trung. Theo đó, các chủ thể kinh doanh này thực hiện khai thuế tổng hợp chung trên một hồ sơ khai thuế duy nhất và nộp cho cơ quan thuế quản lý trực tiếp địa điểm kinh doanh chính (địa điểm đã được ghi trên giấy chứng nhận đăng ký kinh doanh).
Đồng thời, họ phải kê khai danh sách các địa điểm kinh doanh phụ kèm theo. Mặc dù kê khai tập trung, việc nộp thuế vẫn được thực hiện cho từng địa điểm kinh doanh. Hệ thống công nghệ thông tin của cơ quan thuế sẽ tự động hỗ trợ phân bổ tỷ lệ phần trăm doanh thu của từng địa điểm kinh doanh trên tổng doanh thu để xác định số thuế phải nộp theo từng địa bàn.
Về thời hạn nộp thuế, dự thảo quy định chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. Đối với trường hợp khai bổ sung hồ sơ khai thuế, thời hạn nộp thuế là thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót.
Đối với hộ kinh doanh và cá nhân kinh doanh tạm ngừng hoạt động, quy trình được quy định rõ ràng để đảm bảo cập nhật trạng thái hoạt động chính xác. Hộ kinh doanh thuộc diện phải đăng ký kinh doanh với cơ quan đăng ký kinh doanh thực hiện thủ tục tạm ngừng theo quy định về đăng ký doanh nghiệp.
Đối với các đối tượng không thuộc diện phải đăng ký kinh doanh, họ phải gửi thông báo bằng văn bản đến cơ quan thuế quản lý trực tiếp để cập nhật tình trạng “tạm ngừng kinh doanh”. Trong thời gian này, họ được miễn nộp hồ sơ khai thuế, trừ trường hợp tạm ngừng hoạt động không trọn tháng (đối với kê khai tháng) hoặc không trọn quý (đối với kê khai quý).
Ngoài ra, dự thảo cũng đề cập đến việc quản lý thuế đối với các hoạt động kinh doanh trên nền tảng thương mại điện tử và nền tảng số. Theo quy định tại các Nghị định hiện hành, chủ quản quản lý sàn giao dịch thương mại điện tử hoặc nền tảng số có chức năng đặt hàng trực tuyến và chức năng thanh toán có trách nhiệm thực hiện khấu trừ và nộp thuế thay đối với mỗi giao dịch cung cấp hàng hóa, dịch vụ.
Đối với hộ hoặc cá nhân cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử có chức năng đặt hàng trực tuyến nhưng không có chức năng thanh toán, họ có trách nhiệm tự kê khai và nộp thuế. Những quy định này thể hiện sự điều chỉnh của chính sách thuế nhằm bao quát được các phương thức kinh doanh mới, bảo đảm sự công bằng giữa các loại hình kinh doanh truyền thống và kinh doanh trên môi trường số.
Việc hoàn thiện các quy định về quản lý thuế đối với hộ kinh doanh và cá nhân kinh doanh thông qua dự thảo Nghị định được kỳ vọng sẽ tạo ra một môi trường kinh doanh minh bạch, đơn giản hóa các thủ tục hành chính về thuế, đồng thời giúp cơ quan thuế quản lý hiệu quả hơn nguồn thu từ nhóm đối tượng này.


