




 0
 0
Dữ liệu toàn cảnh về ngành phân bón, hiện trạng sản xuất và xuất, nhập khẩu được Hiệp hội Phân bón Việt Nam tổng hợp, công bố trước khi Quốc hội bỏ phiếu về thuế VAT với phân bón.
Áp thuế VAT với phân bón: Giảm chi phí tại Top 3 nhà sản xuất
Trong những năm gần đây nhu cầu về tiêu thụ phân bón hàng năm ở Việt Nam giao động từ 9,5-11 triệu tấn phân bón các loại, trong đó chủ yếu là phân bón vô cơ (khoảng 90%) còn lại là phân bón hữu cơ, phân bón vi sinh.
Trong đó nhu cầu về urea khoảng 1,8-2 triệu tấn/năm; DAP khoảng 900.000 – 1.000.000 tấn/năm; Kali khoảng 900.000-1.000.000 tấn/năm; phân bón NPK là 3.800.000-4.200.000 tấn/năm; còn lại là các loại phân bón khác như phân bón supe phosphate, phân lân nung chảy, phân sulphate amon, phân chlorua amon, nitrat amon,…
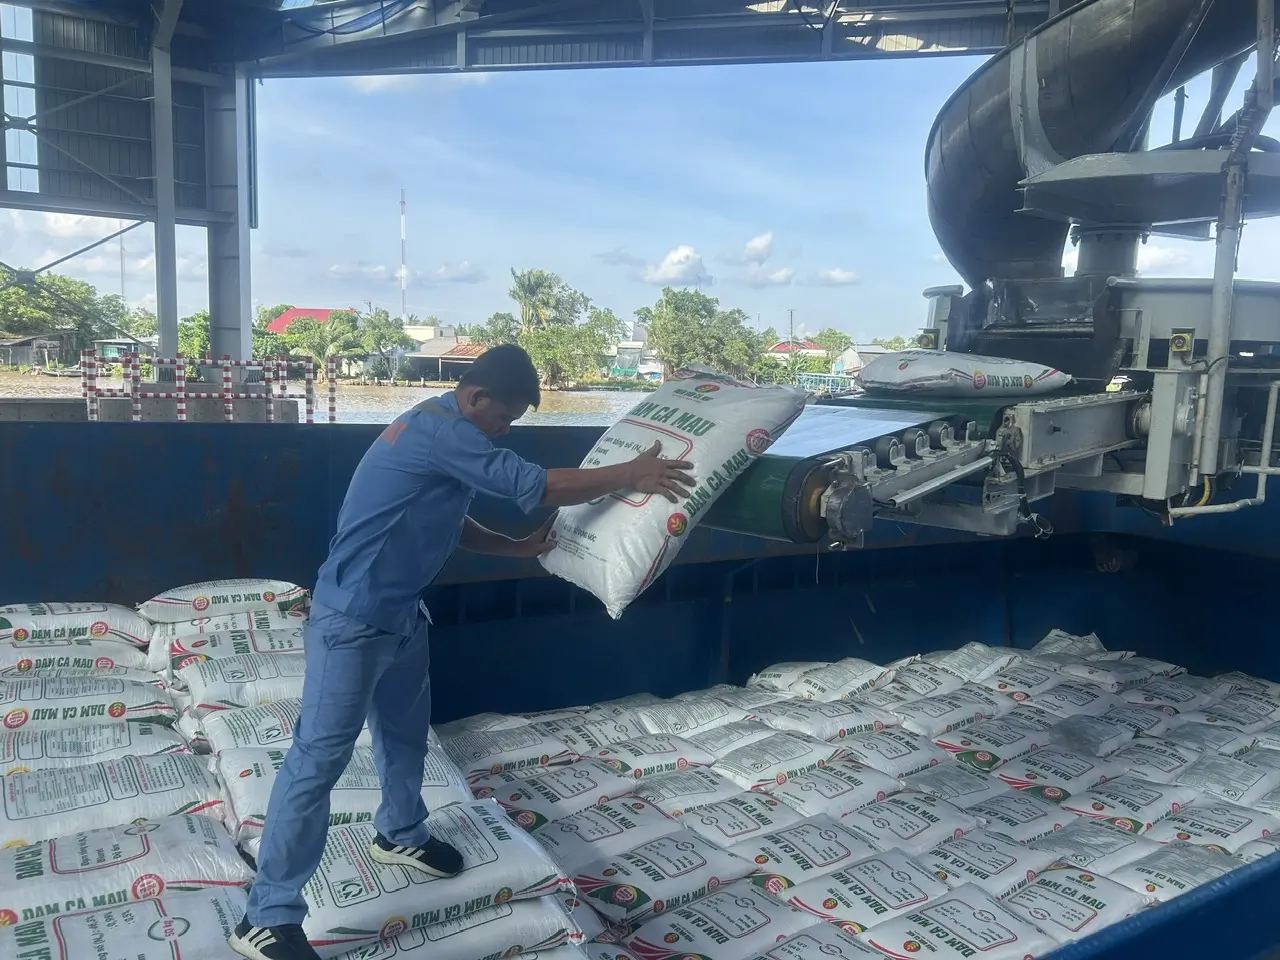
Về năng lực sản xuất urea, cả nước có 4 nhà máy sản xuất với công suất thiết kế là 2,6 triệu tấn/năm, trong đó 2 Nhà máy Đạm Cà Mau, Đạm Phú Mỹ sử dụng nguồn nguyên liệu đầu vào là khí thiên nhiên, 2 Nhà máy Đạm Hà Bắc và Đạm Ninh Bình sử dụng than làm nguyên liệu đầu vào.
Về sản xuất DAP, có 3 nhà máy sản xuất DAP là DAP Đình Vũ, Hải Phòng, DAP Lào Cai và Tập đoàn Hóa chất Đức Giang sản xuất đáp ứng được 60-70% nhu cầu hàng năm.
Cả nước có hàng trăm công ty sản xuất phân bón NPK các chủng loại với công nghệ khác nhau, với công suất thiết kế hàng chục triệu tấn/năm.
Về phân bón chứa kali, bao gồm 2 loại là MOP và SOP: Do không có mỏ muối kali nên nước ta phải nhập 100% MOP từ nước ngoài, có một doanh nghiệp sản xuất SOP công suất 40.000 tấn/năm.
Phân bón chứa lân gồm 2 loại là supe lân (SSP) và phân lân nung chảy (MFP), tổng công suất của Công ty Supe Phốt phát và Hóa chất Lâm Thao, Công ty Phân bón miền Nam, Công ty Phân lân Văn Điển, Công ty Phân lân Ninh Bình, Công ty Vật tư nông sản, Công ty Phân lân nung chảy Lao Cai là 2 triệu tấn/năm.
Mặc dù các công ty trong nước sản xuất dư thừa urea, NPK, hàng năm các nhà phân phối, nhà nhập khẩu vẫn chủ động nhập khẩu một lượng nhất định, tùy theo diễn biến giá nhập khẩu và giá trong nước cũng như tình hình cạnh tranh, tiêu thụ. Cụ thể, giai đoạn 2010-2019 nhập khẩu từ 400.000-1.100.000 tấn/năm; 04 năm gần đây lượng nhập khẩu giảm ở mức 100.000-250.000 tấn/năm, chủ yếu từ Đông Nam Á, Trung Đông, Baltic. Như vậy, lượng urea sản xuất trong nước của 4 nhà máy cộng với lượng urea nhập khẩu sẽ dư thừa so với nhu cầu sử dụng trong nước khoảng 1 triệu tấn/năm.
Phân bón DAP: Giai đoạn 2010-2020 nhập khẩu bình quân khoảng 800.000 tấn/năm; 03 năm nay giảm còn trên 400.000 tấn/năm. Nguồn nhập khẩu: Hàn Quốc, Trung Quốc, Nga…
Phân bón kali, trước đây nhập khẩu 1.000.000-1.100.000 tấn MOP/năm; 2 năm nay giảm xuống còn khoảng 800.000-900.000 tấn/năm; nguồn nhập khẩu chủ yếu đến từ Nga, Belarus, Canada, Lào, Trung Quốc, Israel,…
Phân bón NPK, hàng năm vẫn duy trì lượng nhập khẩu NPK hàm lượng cao, dạng một hạt khoảng 500.000-650.000 tấn/năm; Nguồn nhập khẩu từ Trung Quốc, Nga, Hàn Quốc, Phillippines, châu Âu…
Nhu cầu, năng lực sản xuất, nhập khẩu phân bón năm 2023:
| Loại phân | Nhu cầu | Năng lực sản xuất | Nhập khẩu |
| 1. Phân urea | 1.900.000 | 2.800.000 | 310.000 |
| 2. Phân SA | 780.000 | – | 1.110.000 |
| 3. Phân kali | 840.000 | – | 733.000 |
| 4. Phân DAP | 830.000 | 600.000 | 418.000 |
| 5. Phân lân | 1.650.000 | 2.000.000 | – |
| 6. Phân NPK | 3.890.000 | 4.500.000 | 540.000 |
| Tổng cộng | 9.890.00 | 9.900.000 | 3.111.000 |
Nếu thuế VAT với phân bón được áp dụng, dự kiến tỷ lệ chi phí giảm tại các doanh nghiệp khi được khấu trừ thuế GTGT đầu vào.
Tập đoàn Hóa chất Việt Nam: (ĐVT: triệu đồng)
| STT | Chỉ tiêu | Phân bón không chịu thuế GTGT (Tiêu thụ phân bón trong nước) | Nếu áp dụng thuế suất GTGT 5% với phân bón | |
| Năm 2023 | Kế hoạch 2024 | Kế hoạch 2024 | ||
| 1 | Thuế GTGT đầu vào (1) | 885.504 | 1.119.000 | 1.468.000 |
| 2 | Thuế GTGT đầu ra (2) | 0 | 0 | 1.200.000 |
| 3 | Thuế GTGT được khấu trừ (3) | 0 | 0 | 1.468.000 |
| 4 | Số thuế GTGT không được khấu trừ phải tính vào chi phí SXKD (4) = (1) – (3) | 885.504 | 1.119.000 | 0 |
| 5 | Tổng chi phí cho sản xuất phân bón (5) | 21.088.684 | 22.993.205 | 21.874.205 |
| 6 | Tỷ lệ chi phí giảm đi nếu được khấu trừ thuế GTGT đầu vào (6) = (4) / (5) | 4,20% | 4,87% | |
Tổng công ty Phân bón và Hóa chất Dầu khí: ĐVT: triệu đồng
| STT | Nội dung | Năm 2023 | Kế hoạch năm 2024 | Kế hoạch năm 2024 (thuế GTGT đối với mặt hàng phân bón giả định là 5%) |
| (thuế GTGT đối với mặt hàng phân bón là không chịu thuế) | (thuế GTGT đối với mặt hàng phân bón dự kiến là không chịu thuế) | |||
| 1 | Thuế GTGT đầu vào (1) | 783,005 | 667,873 | 667,873 |
| 2 | Thuế GTGT đầu ra (2) | 137,052 | 119,762 | 919,667 |
| 3 | Thuế GTGT được khấu trừ (3) | 186,523 | 190,473 | 667,873 |
| 4 | Số thuế GTGT không được khấu trừ phải tính vào chi phí SXKD (4) = (1) – (3) | 596,482 | 477,401 | |
| 5 | Tổng chi phí cho sản xuất phân bón bao gồm Urea và NPK (5) | 9.323.000 | 9.222.000 | 9.222.000 |
| 6 | Tỷ lệ chi phí giảm đi nếu được khấu trừ thuế GTGT đầu vào (6)= (4)/(5) | 6,4% | 5,18% |
Công ty Phân bón Dầu khí Cà Mau:
| STT | Nội dung | Năm 2023 | Kế hoạch năm 2024 |
| (thuế VAT đối với mặt hàng phân bón khi không chịu thuế) | (thuế VAT đối với mặt hàng phân bón dự kiến khi không chịu thuế) | ||
| 1 | Thuế GTGT đầu vào (1) (tỷ đồng) | 536,476 | 658,809 |
| 2 | Thuế GTGT đầu ra (2) (tỷ đồng) | 6,045 | 0 |
| 3 | Thuế GTGT được khấu trừ (3) (tỷ đồng) | 132,086 | 184,730 |
| 4 | Số thuế GTGT không được khấu trừ phải tính vào chi phí SXKD (4) = (1) – (3) (tỷ đồng) | 404,390 | 474,079 |
Phân bón Cà Mau thực hiện tiêu thụ trong nước, đồng thời xuất khẩu. Thuế GTGT được khấu trừ theo tỷ lệ (%) giữa doanh thu xuất khẩu trên tổng doanh thu (bao gồm doanh thu chịu thuế và không chịu thuế), Thuế GTGT xuất khẩu phân bón là 0%, Trong trường hợp doanh nghiệp không bán xuất khẩu, thì số thuế GTGT được khấu trừ bằng 0, khi đó toàn bộ thuế GTGT đầu vào sẽ đưa vào chi phí sản xuất, khiến giá thành tăng, gây bất bình đẳng trong cạnh tranh giữa hàng sản xuất trong nước với hàng hóa nhập khẩu,
Các nhà sản xuất nội địa cho biết, không thể hoặc rất khó đầu tư đổi mới công nghệ để giảm tiêu hao và bảo vệ môi trường vì không được hoàn thuế VAT cho nhà xưởng thiết bị khi thực hiện đầu tư. Đơn cử, dự án xây dựng Nhà máy NPK Cà Mau của PVCFC bị tác động khi đang triển khai, thuế GTGT không được hoàn khoảng 180 tỷ đồng và phải hạch toán tăng tổng mức đầu tư của dự án.
Do không được khấu trừ thuế đầu vào, các nhà sản xuất nội địa phải tăng giá bán đề bù đắp phần chi phí thuế GTGT tăng thêm. Kết quả là nông dân phải mua phân bón sản xuất trong nước với giá cao hơn.
Khi áp thuế VAT với phân bón 5%, Hiệp hội Phân bón Việt Nam đánh giá, giá thành phân bón sản xuất trong nước giảm do toàn bộ thuế GTGT đầu vào được hoàn/khấu trừ. Giá bán phân bón sản xuất trong nước tới người dân sẽ giảm. Phân bón nhập khẩu muốn cạnh tranh với phân bón nội địa cũng sẽ phải giảm giá bán để tăng khả năng cạnh tranh.
Thay đổi về thuế VAT với phân bón giải quyết được sự bất bình đẳng giữa phân bón nội địa và phân bón nhập khẩu (do lâu nay phân bón nhập khẩu không phải nộp thuế VAT đồng thời được các nước xuất khẩu hoàn thuế, hiện Trung Quốc áp thuế 13%, Nga 20%, Ấn Độ 13%…).
Các nhà sản xuất nội địa sẽ giảm giá bán tương ứng với phần chi phí sản xuất giảm xuống và sẽ tiếp tục đầu tư mở rộng sản xuất, đầu tư đổi mới công nghệ để giảm tiêu hao và bảo vệ môi trường. Việc các nhà sản xuất trong nước sản xuất kinh doanh hiệu quả hơn sẽ tiếp tục đóng góp thuế thu nhập doanh nghiệp, mở rộng sản xuất và tạo thêm việc làm cho nền kinh tế.
“Nếu điều chỉnh thuế VAT với phân bón từ diện không chịu thuế GTGT sang chịu thuế GTGT 5% giá phân bón sẽ không tăng mà còn có tác động tích cực trên nhiều khía cạnh”, ông Phùng Hà, Chủ tịch Hiệp hội Phân bón Việt Nam khẳng định.


