




 0
 0
Doanh nghiệp và nông dân đều mong được áp thuế VAT 5% với phân bón. Phân tích lý do đằng sau câu chuyện tưởng chừng nghịch lý này.
Thuế VAT với phân bón, bất cập ở đâu?
Trước khi phân bón không chịu thuế VAT vào năm 2014 theo Luật 71 của Quốc hội, mặt hàng này đã chịu thuế VAT 5%. Vì sao lại có sự thay đổi này?
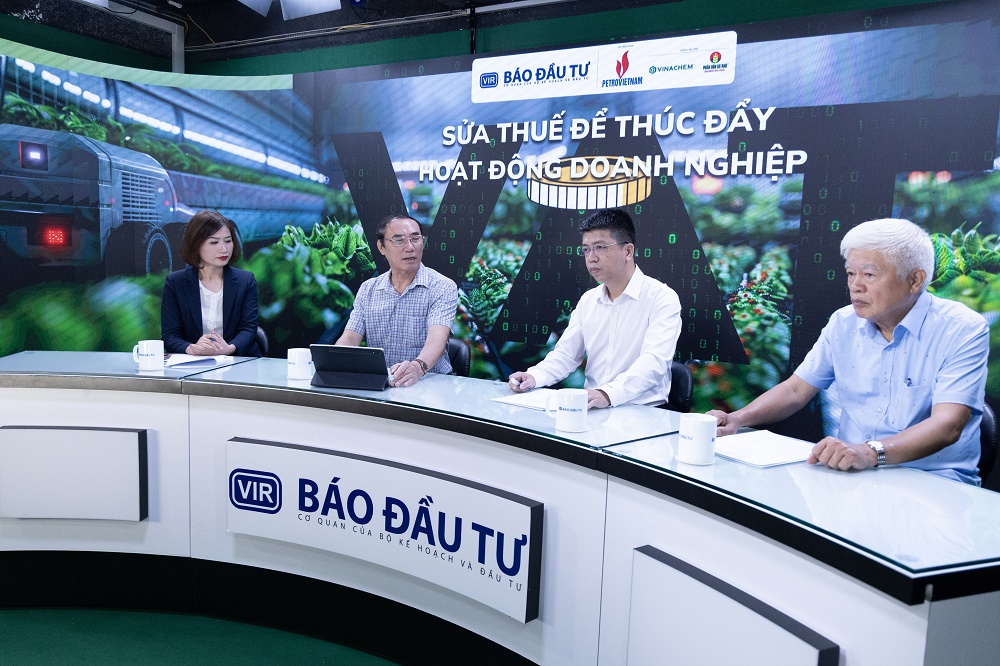
Tại Tọa đàm “Sửa thuế để thúc đẩy hoạt động doanh nghiệp” do Báo Đầu tư tổ chức sáng 14/6, ông Nguyễn Văn Phụng, nguyên Vụ trưởng Vụ quản lý Thuế Doanh nghiệp lớn Tổng cục Thuế, cho biết, năm 2008, khi Quốc hội thông qua Luật thuế GTGT, có 26 nhóm hàng hoá dịch vụ chịu thuế, 15 nhóm hàng hoá dịch vụ chịu thuế 5%, thuế 0% dành cho nhóm dịch vụ hàng hoá xuất khẩu và nhóm chịu thuế 10%.
Tại thời điểm đó, phân bón, thuốc trừ sâu, nguyên vật liệu đầu vào của nông nghiệp nhưng là đầu ra của công nghiệp chịu thuế suất 5%, 10%. Đặc biệt là phân bón và máy móc thiết bị chuyên dùng cho nông nghiệp đang áp dụng thuế 5%.
Tuy nhiên, trong thời điểm đó, Việt Nam trải qua khủng hoảng châu Á – Thái Bình Dương 2008 và kinh tế trong nước gặp khó khăn rất nhiều trong giai đoạn 2012-2013, các chính sách làm thế nào khuyến khích nông nghiệp, tháo gỡ nông nghiệp được đưa ra. Các nhà khoa học kiến nghị, vật tư nông nghiệp đầu vào trong đó có phân bón nên để thuế thấp hơn để tạo điều kiện cho bà con nông dân mua gía rẻ và doanh nghiệp sản xuất được.
“Lúc đó có nhiều hiệp hội ngành hàng kiến nghị đưa phân bón về thuế suất 0%. Lúc đó với tư cách cán bộ làm chính sách của Bộ Tài chính, tôi đã khuyến cáo rằng không thể đưa về 0% được vì theo thông lệ quốc tế và cam kết quốc tế, chúng ta chỉ áp dụng cho hàng hoá và dịch vụ xuất khẩu, theo đúng nguyên tắc của thuế GTGT” – ông Phụng nói.
Tại thời điểm đó, Quốc hội cân nhắc nếu như thuế VAT với phân bón đang ở mức 5% mà khó khăn quá thì đưa về mức không chịu thuế. Rất tiếc tại thời điểm đó, các hiệp hội ngành hàng, các cơ quan nghiên cứu, các viện các trường không đủ thông tin dữ liệu để chứng minh trước Quốc hội rằng 5% có lợi hay không chịu thuế có lợi. Với thời gian hạn chế và số liệu thông tin cụ thể, quyết định được đưa ra là từ chịu thuế 5% về không chịu thuế.
Theo ông Nguyễn Trí Ngọc, Phó Chủ tịch Hiệp hội Phân bón Việt Nam, sau 10 năm Luật 71 đi vào cuộc sống, ngành nông nghiệp thiệt đơn thiệt kép, người nông dân là đối tượng gánh chịu đầu tiên. Với việc mặt hàng phân bón thuộc đối tượng “không chịu thuế GTGT” theo Luật 71, các doanh nghiệp phân bón không được kê khai, khấu trừ thuế GTGT đầu vào là hàng hoá, dịch vụ, thiết bị máy móc, đầu tư cho sản xuất phân bón.
Nếu áp dụng mức thuế VAT đầu ra 5%, doanh nghiệp sẽ được hưởng lợi từ việc khấu trừ chênh lệch VAT đầu vào, từ đó giảm chi phí sản xuất phân bón từ 2-3%. Việc giảm giá thành sản xuất sẽ là cơ sở để doanh nghiệp giảm giá bán, tăng cường sức cạnh tranh với phân bón nhập khẩu.
Việc không chịu thuế VAT khiến chi phí sản xuất phân bón nội địa tăng cao, trong khi giá bán không thể điều chỉnh do áp lực cạnh tranh từ phân bón nhập khẩu. Điều này khiến doanh nghiệp trong nước gặp khó khăn trong việc chiếm lĩnh thị trường, thậm chí còn khiến người nông dân chịu thiệt do phải mua phân bón với giá cao.
Ông Nguyễn Hoàng Trung, Phó tổng giám đốc CTCP DAP –Vinachem chia sẻ, là một trong hai đơn vị sản xuất DAP tại Việt Nam, toàn bộ chi phí đầu vào phải tính vào giá thành sản xuất, hàng năm tính vào khoảng 7 – 8% chi phí sản xuất tăng thêm, ước tính mỗi năm mất khoảng 100 tỷ đồng, 10 năm nay, con số luỹ kế lên tới con số hàng nghìn tỷ đồng.
Theo ông Trung, vì phân bón nhập khẩu không phải chịu thuế, người nhập khẩu phân bón về không phải chịu thuế GTGT, có điều kiện để giảm giá bán và trong nước, hàng sản xuất lại bị tăng giá thành, nên ngành sản xuất phân bón trong nước thời gian qua không làm chủ được thị trường, không chi phối được thị trường, phải theo luật chơi của phân bón nhập khẩu.
“Nếu chúng tôi tăng quy mô sản xuất thì giá thành chắc chắn giảm, vì sản xuất phân bón giá thành tác động rất nhiều bởi quy mô sản xuất. Khi quy mô sản xuất lớn thì giá thành sẽ giảm. Bà con nông dân sẽ được hưởng lợi từ việc này. Nhưng trong thời gian qua chúng ta đã không làm được như vậy” – ông Trung cho biết.
Với những doanh nghiệp lớn hơn, như Phân bón Cà Mau, theo phân tích của ông Phụng, con số thuế không được khấu trừ tới hàng chục nghìn tỷ đồng.
Sửa thuế VAT: Mũi tên trúng nhiều đích
Theo ông Phụng, việc áp dụng thuế VAT 5% sẽ mang lại nhiều lợi ích thiết thực cho ngành phân bón.
Thứ nhất, tăng thu ngân sách đối với thuế nhập khẩu trong khi vẫn giữ mặt bằng giá bán trong nước. Đối với nông dân có cơ hội yêu cầu doanh nghiệp bán giá mới thấp hơn, yêu cầu doanh nghiệp phân bón thực hiện nguyên tắc đúng theo Luật, được khấu trừ đầu vào cần hạ mặt bằng giá bán.
Thứ hai, hướng đến kinh tế xanh, kinh tế tuần hoàn, tiến tới kinh tế nông nghiệp nông thôn. Hiện có rất nhiều doanh nghiệp lớn đầu tư về nông thôn, việc áp thuế VAT giúp doanh nghiệp phân bón được khấu trừ kê khai thuế VAT đầu vào.
Thứ ba, có những doanh nghiệp chuyên sản xuất mặt hàng chịu thuế 5% nhưng đầu vào 10%, trước đó phân bón thuốc trừ sâu, ngành dược, thiết bị… thuế đầu ra thấp hơn đầu vào, nhà nước hoàn lại cho doanh nghiệp, tránh doanh nghiệp bị mất vốn.
Cả ông Trung và ông Ngọc đều nhận định, việc sửa thuế VAT với phân bón sẽ thúc đẩy doanh nghiệp đầu tư, mở rộng sản xuất và cải tiến chất lượng sản phẩm. Điều này không chỉ mang lại lợi ích trực tiếp mà còn nhiều lợi ích gián tiếp cho bà con nông dân.


