




 0
 0
VAFI nhận định, việc miễn hoặc áp dụng mức thuế vàng thấp đã vô tình tạo ra sự ưu đãi quá lớn so với các ngành nghề kinh doanh khác.
Hiệp hội Các nhà đầu tư tài chính Việt Nam (VAFI) vừa kiến nghị áp dụng thuế giá trị gia tăng theo phương pháp khấu trừ đối với hoạt động kinh doanh vàng vật chất. Đề xuất này được kỳ vọng góp phần hạn chế đầu cơ, giảm tình trạng “vàng hóa” trong nền kinh tế, đồng thời tăng tính minh bạch và công bằng trong chính sách thuế.
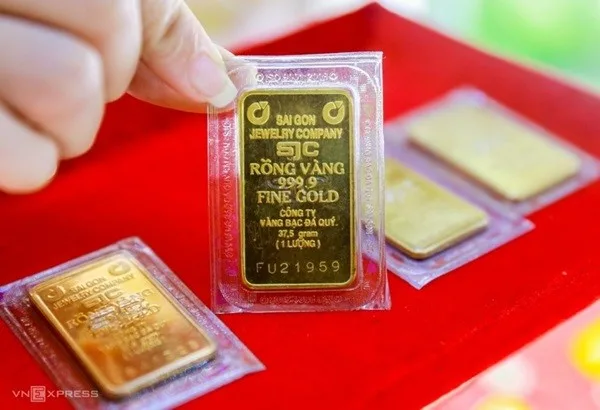
Vàng vật chất vẫn hưởng ưu đãi thuế, tạo khoảng trống chính sách
Theo văn bản số 7005/VAFI gửi Chính phủ và Bộ Tài chính, VAFI cho rằng việc kinh doanh vàng vật chất hiện nay – bao gồm vàng miếng và vàng trang sức – đang được áp dụng cơ chế thuế giá trị gia tăng (GTGT) theo phương pháp trực tiếp hoặc miễn thuế, khiến thuế suất thực tế gần như bằng 0%. Chính sách này được ban hành trong giai đoạn trước với mục tiêu hỗ trợ hoạt động sản xuất, chế tác và quản lý thị trường vàng, song đến nay đã bộc lộ nhiều bất cập.
VAFI nhận định, việc miễn hoặc áp dụng mức thuế thấp cho vàng vật chất đã vô tình tạo ra sự ưu đãi quá lớn so với các ngành nghề kinh doanh khác. Trong khi hầu hết hàng hóa, dịch vụ đều phải chịu thuế GTGT 10% theo phương pháp khấu trừ, thì vàng vật chất lại được miễn hoặc nộp theo tỷ lệ trực tiếp trên doanh thu, thấp hơn nhiều so với mức chung.
Theo Hiệp hội, chính sách thuế vàng hiện hành đã làm méo mó thị trường, khuyến khích đầu cơ và tích trữ thay vì đầu tư sản xuất – kinh doanh. Khi chênh lệch giá giữa vàng trong nước và quốc tế giãn rộng, dòng tiền có xu hướng đổ vào vàng vật chất để tìm kiếm lợi nhuận ngắn hạn, gây áp lực lên tỷ giá và thị trường ngoại hối. Ngoài ra, tình trạng đầu cơ vàng còn làm giảm nguồn vốn lưu thông trong hệ thống ngân hàng, hạn chế khả năng cung ứng tín dụng cho nền kinh tế.
Báo cáo của VAFI nhấn mạnh, “vàng hóa” là một trong những nguyên nhân khiến chính sách tiền tệ khó phát huy hiệu quả, do một lượng lớn tiền nhàn rỗi không quay lại hệ thống tài chính chính thức. Từ đó, VAFI đề xuất chuyển đổi phương pháp tính thuế đối với vàng vật chất sang cơ chế khấu trừ thuế GTGT như các loại hàng hóa khác, với mức thuế suất 10%.
Mục tiêu ổn định vĩ mô và kinh nghiệm quốc tế về thuế vàng
Theo VAFI, việc áp dụng thuế vàng theo phương pháp khấu trừ không chỉ nhằm tăng thu ngân sách, mà còn hướng tới ổn định kinh tế vĩ mô. Khi vàng bị đánh thuế tương tự hàng hóa thông thường, chi phí đầu tư vàng vật chất sẽ tăng lên, từ đó giảm động lực đầu cơ ngắn hạn. Dòng tiền cá nhân nhiều khả năng sẽ dịch chuyển sang gửi tiết kiệm, đầu tư vào trái phiếu, cổ phiếu hoặc các kênh sản xuất – kinh doanh thực, góp phần tăng thanh khoản cho hệ thống tài chính và giúp Ngân hàng Nhà nước có thêm dư địa điều hành lãi suất.
VAFI cũng dẫn kinh nghiệm từ nhiều quốc gia cho thấy việc đánh thuế GTGT đối với vàng là xu hướng phổ biến. Ở Ấn Độ, vàng chịu thuế hàng hóa và dịch vụ (GST) 3%; Thái Lan áp thuế GTGT 7%; Nhật Bản và Hàn Quốc đều coi vàng là hàng hóa chịu thuế giá trị gia tăng. Một số quốc gia phát triển như Mỹ và Pháp còn áp dụng thuế thu nhập từ giao dịch vàng, nhằm hạn chế đầu cơ và minh bạch hóa nguồn vốn.
Bên cạnh đó, Hiệp hội cho rằng việc chuyển đổi sang phương pháp khấu trừ cần được thực hiện theo lộ trình rõ ràng để tránh gây sốc cho thị trường. Trước mắt, cơ quan thuế nên áp dụng thử nghiệm đối với doanh nghiệp lớn, có hệ thống kế toán và hóa đơn điện tử minh bạch; sau đó mở rộng dần ra toàn bộ lĩnh vực kinh doanh vàng. Quá trình này cần đi kèm tăng cường thanh tra, giám sát để ngăn ngừa gian lận và giao dịch “chợ đen”.
Tuy vậy, VAFI cũng thừa nhận việc thay đổi chính sách thuế vàng có thể ảnh hưởng ngắn hạn đến doanh nghiệp kinh doanh vàng và thói quen tích trữ truyền thống của người dân. Do đó, cần chính sách truyền thông đồng bộ nhằm giải thích lợi ích dài hạn của việc minh bạch hóa thuế và ổn định hệ thống tài chính, đồng thời có các biện pháp hỗ trợ để giúp doanh nghiệp nhỏ thích ứng.
Cần đánh giá toàn diện trước khi thực thi
Đề xuất áp dụng thuế vàng theo phương pháp khấu trừ được xem là một bước đi quan trọng hướng tới hoàn thiện chính sách thuế và quản lý thị trường kim loại quý. Tuy nhiên, các chuyên gia cho rằng cần có đánh giá tác động kinh tế – xã hội toàn diện, nhất là đối với thị trường vàng miếng, vàng trang sức và các doanh nghiệp bán lẻ quy mô nhỏ.
Nếu được triển khai thận trọng, chính sách này có thể giúp giảm tình trạng đầu cơ, khuyến khích dòng tiền trở lại hệ thống tài chính chính thức, đồng thời tăng nguồn thu ngân sách. Ngược lại, nếu áp dụng đột ngột khi cơ chế giám sát và hệ thống hóa đơn chưa hoàn thiện, nguy cơ phát sinh giao dịch ngầm hoặc chuyển giá là điều cần được tính tới.
Dù còn nhiều tranh luận, đề xuất điều chỉnh thuế vàng đang mở ra cuộc thảo luận quan trọng về việc cân bằng giữa mục tiêu thu ngân sách, ổn định vĩ mô và bảo đảm quyền lợi hợp pháp của người dân, doanh nghiệp. Sự thay đổi, nếu được thực hiện đúng hướng và có lộ trình, có thể giúp thị trường vàng Việt Nam minh bạch hơn, giảm rủi ro đầu cơ và góp phần xây dựng môi trường tài chính ổn định, bền vững.


