




 0
 0
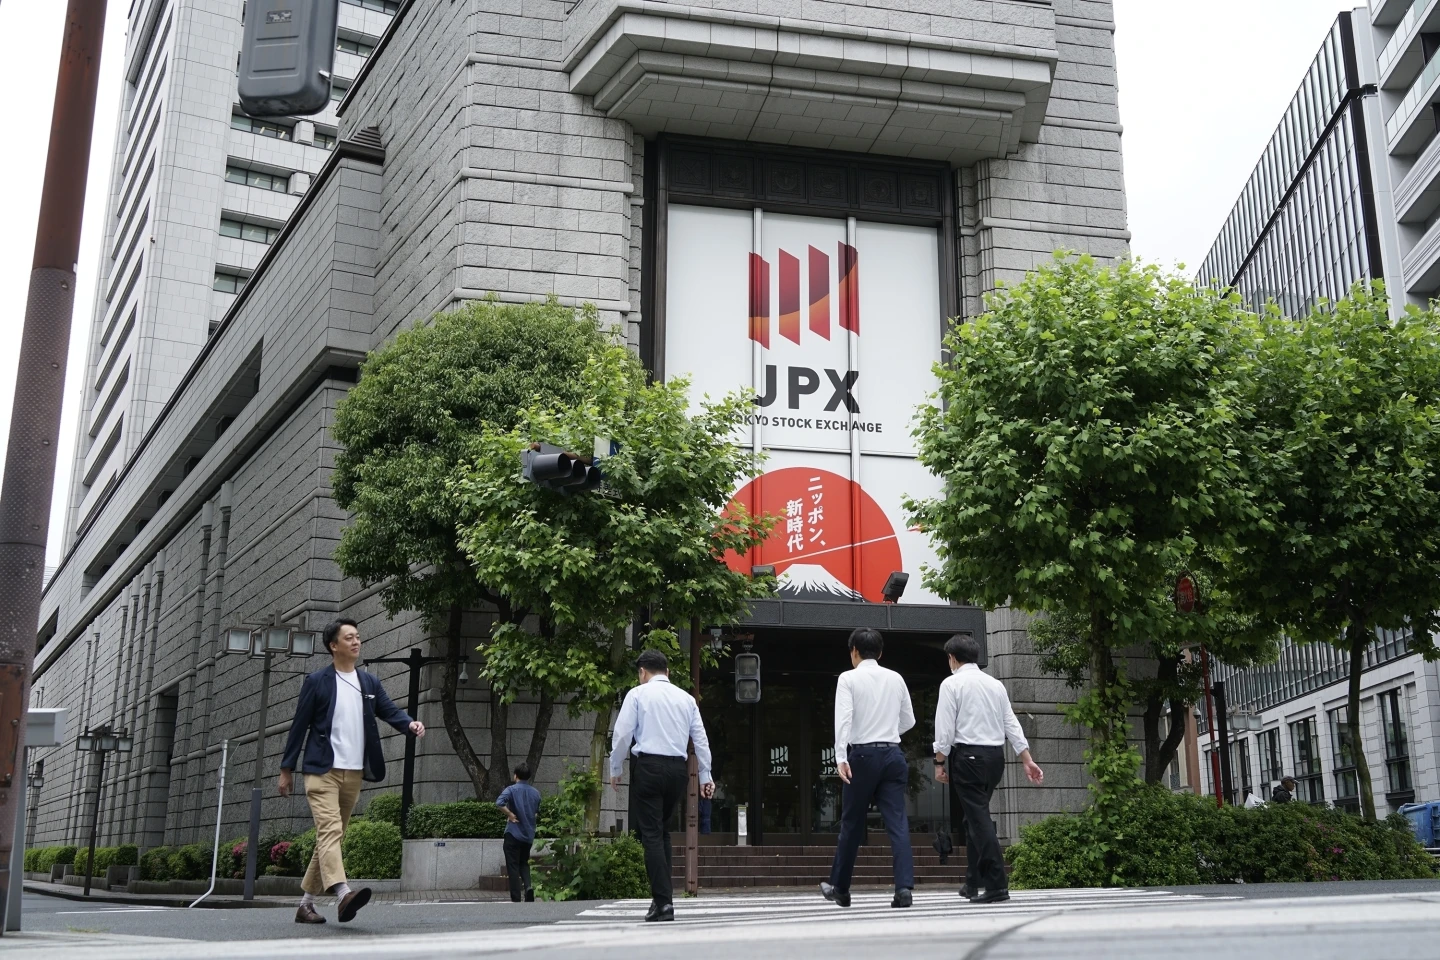
Phố Wall đã theo chân các thị trường toàn cầu tăng điểm vào thứ Ba trong kỳ vọng của phần lớn mọi người rằng Cục Dự trữ Liên bang (Fed) sẽ cắt giảm lãi suất lần đầu tiên trong hơn bốn năm vào tuần này.
Mọi ánh mắt đổ dồn vào Fed
Hợp đồng tương lai của S&P 500 đã tăng 0,3% trước khi thị trường mở cửa, trong khi hợp đồng tương lai của chỉ số Trung bình Công nghiệp Dow Jones tăng 0,2%.
Cổ phiếu của Intel đã tăng hơn 7% trong phiên giao dịch trước giờ mở cửa sau khi nhà sản xuất chip này thông báo họ mở rộng hợp tác với Amazon Web Services trong một thỏa thuận trị giá hàng tỷ đô la kéo dài nhiều năm, tập trung vào các chip AI do Intel sản xuất.
Intel, công ty đã thông báo sa thải 15.000 nhân viên vào tháng trước sau khi không đạt được mục tiêu lợi nhuận theo dự báo của Phố Wall, đang đặt mục tiêu tiết kiệm 10 tỷ USD vào năm 2025. Công ty cũng có kế hoạch chuyển mảng kinh doanh xưởng đúc đang gặp khó khăn thành một công ty con.
Cổ phiếu của Microsoft cũng tăng gần 2% sau khi công ty thông báo chương trình mua lại cổ phiếu trị giá lên tới 60 tỷ USD và tăng cổ tức lên 10%, đạt 83 cent/cổ phiếu.
Các thị trường đã mong đợi quyết định mới nhất từ Fed, với dự đoán sẽ cắt giảm lãi suất lần đầu tiên kể từ cú sụt giảm do đại dịch vào năm 2020, sau khi giữ lãi suất cao để kìm hãm lạm phát. Câu hỏi chính là Fed sẽ mang lại bao nhiêu hỗ trợ cho nền kinh tế.
“Điều cảnh báo là các thị trường kỳ vọng nhiều vào các chính sách sẽ dễ biến động,” Ngân hàng Mizuho cho biết trong một bình luận. “Theo đó, có lẽ tốt nhất nên chuẩn bị cho những bất ngờ về chính sách có thể buộc thị trường định giá lại.”
Theo dữ liệu từ Tập đoàn CME, các nhà giao dịch đang chuyển kỳ vọng sang một đợt cắt giảm lãi suất lớn hơn bình thường của Fed, ở mức nửa điểm phần trăm. Sự khác biệt giữa việc cắt giảm nửa điểm và một phần tư điểm có thể nghe có vẻ nhỏ, nhưng nó có thể ảnh hưởng sâu rộng. Lãi suất thấp hơn giảm bớt áp lực lên nền kinh tế, nhưng cũng có thể thúc đẩy lạm phát.
Lạm phát đã giảm đáng kể so với đỉnh điểm của hai mùa hè trước, và Fed cho biết họ có thể tập trung vào việc hỗ trợ thị trường lao động đang chậm lại và nền kinh tế. Một số nhà phê bình cho rằng Fed có thể hành động quá muộn, làm tăng nguy cơ suy thoái.
Ngoài cuộc họp quan trọng nhất của Fed trong nhiều năm, sẽ kết thúc vào thứ Tư, các nhà giao dịch cũng đang chờ đợi dữ liệu doanh số bán lẻ tháng 8 của Mỹ, giúp cung cấp cái nhìn về tâm lý người tiêu dùng Mỹ. Chi tiêu tiêu dùng đã là động lực chính thúc đẩy tăng trưởng kinh tế bất chấp lãi suất cao.
Ở nơi khác, vào giữa trưa tại châu Âu, chỉ số DAX của Đức và FTSE 100 của London đều tăng 0,6%. Chỉ số CAC 40 ở Paris tăng 0,5%.
Trong phiên giao dịch châu Á, chỉ số Nikkei của Tokyo giảm 1% xuống 36.203,22 điểm và chỉ số Hang Seng ở Hong Kong tăng 1,4% lên 17.660,02 điểm.
Các thị trường ở Trung Quốc đại lục và Hàn Quốc đóng cửa.
Chỉ số S&P/ASX 200 của Australia tăng 0,2% lên 8.140,90 điểm.
Đồng đô la Mỹ giảm xuống 140,57 yên Nhật so với mức 140,61 yên. Đồng yên đã tăng giá so với đồng đô la khi có kỳ vọng rằng Ngân hàng Trung ương Nhật Bản sẽ tiếp tục tăng lãi suất sau nhiều năm giữ lãi suất gần bằng 0, mặc dù dự kiến sẽ giữ nguyên lãi suất trong cuộc họp chính sách tuần này.
“Cuộc họp chính sách sắp tới của Ngân hàng Trung ương Nhật Bản được kỳ vọng sẽ tái khẳng định cam kết với việc tăng lãi suất dần dần, điều này có thể tiếp tục thúc đẩy đồng yên trong thời gian tới,” Luca Santos, nhà phân tích tiền tệ tại ACY Securities, cho biết trong một bình luận.
Đồng euro giữ ổn định, tăng lên 1,1136 USD từ mức 1,1135 USD.
Giá dầu thô chuẩn của Mỹ tăng 9 cent lên 70,18 USD/thùng. Dầu Brent, tiêu chuẩn quốc tế, giảm 8 cent xuống 72,67 USD/thùng.
Vào thứ Hai, chỉ số Dow tăng 0,6% và vượt qua mức cao nhất mọi thời đại trước đó được thiết lập vài tuần trước, kết thúc ở mức 41.622,08 điểm. Chỉ số S&P 500 tăng nhẹ 0,1%, trong khi chỉ số tổng hợp Nasdaq giảm 0,5%.


