




 1
 0
Sau hơn 3 năm chờ đợi, thị trường chứng khoán Việt Nam đã chứng kiến một cột mốc mới khi VN-Index chính thức vượt đỉnh lịch sử thiết lập từ tháng 1/2022. Tuy nhiên, bức tranh toàn cảnh thị trường cho thấy sự phục hồi không đồng đều khi nhiều cổ phiếu vốn hóa lớn vẫn đang loay hoay dưới vùng đỉnh cũ, trong khi nhóm ngân hàng lại bứt phá mạnh mẽ, đóng vai trò dẫn dắt thị trường.
Ngân hàng – Động lực chính giúp VN-Index bứt phá
Ngày 25/7/2025, chỉ số VN-Index tăng 10,11 điểm, đóng cửa ở mức 1.531,13 điểm, chính thức vượt qua đỉnh lịch sử trước đó là 1.528,57 điểm thiết lập vào ngày 6/1/2022. Cột mốc này đánh dấu một chặng đường phục hồi dài hơi và đầy biến động của thị trường chứng khoán Việt Nam sau giai đoạn điều chỉnh mạnh vào giữa năm 2022 và những biến động kinh tế toàn cầu sau đó.
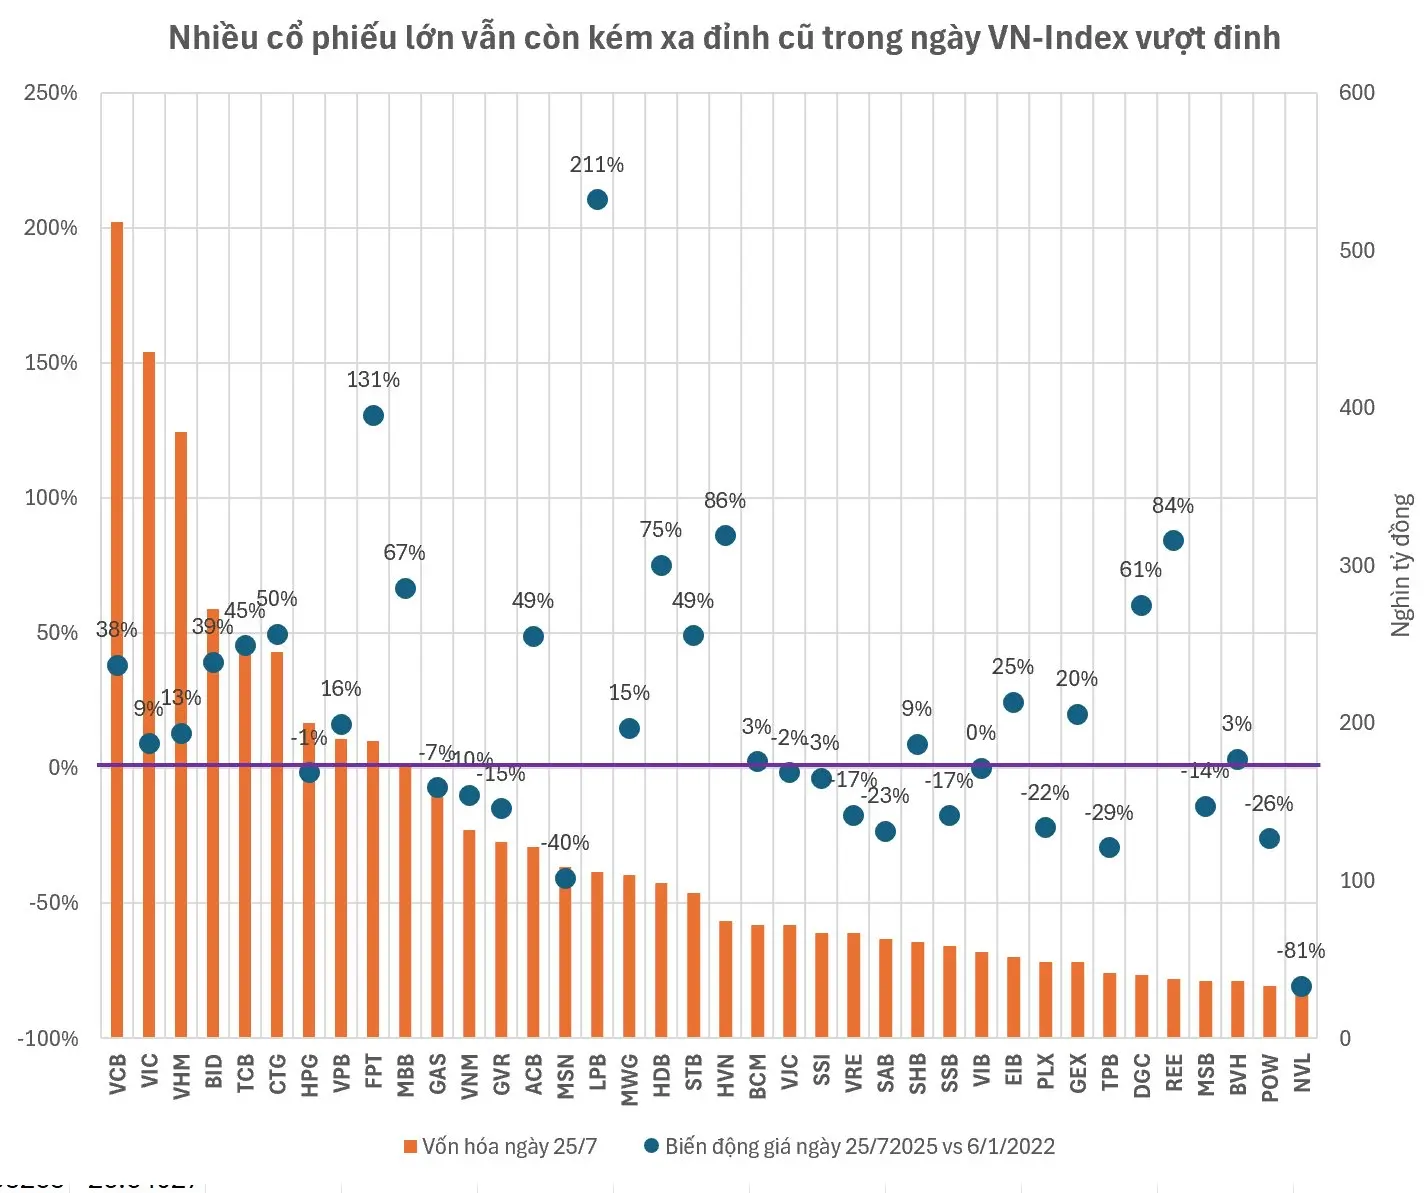
Trong đợt tăng này, ngành ngân hàng là tâm điểm khi hàng loạt cổ phiếu lớn như VCB, TCB, CTG, VPB, MBB, LPB, HDB, STB đều đồng loạt vượt đỉnh, góp phần quan trọng đưa VN-Index thiết lập mốc cao mới. Đặc biệt, VCB (Vietcombank) ghi nhận mức tăng giá hơn 38% so với thời điểm đầu năm 2022, tương ứng với mức tăng vốn hóa gần 225.000 tỷ đồng. Cổ phiếu này cũng xác lập mức giá cao nhất lịch sử vào ngày 17/3/2025 với mức 67.300 đồng/cp.
Tổng vốn hóa thị trường sàn HoSE tính đến ngày 25/7 đạt hơn 6,6 triệu tỷ đồng, trong đó chỉ riêng 42 doanh nghiệp vốn hóa lớn nhất đã chiếm gần 5,2 triệu tỷ đồng – phần lớn đến từ nhóm ngân hàng, bất động sản, tiêu dùng và năng lượng.
Tuy nhiên, không phải toàn bộ các cổ phiếu ngân hàng đều chung nhịp tăng. Một số mã vẫn đang có giá thấp hơn so với đỉnh cũ năm 2022, điển hình là TPB và MSB. Cụ thể, TPB hiện thấp hơn 29% so với mức giá điều chỉnh ngày 6/1/2022 (22.050 đồng/cp), trong khi MSB thấp hơn 14% so với mức đỉnh tương ứng (16.360 đồng/cp). Đây cũng là hai cổ phiếu từng đạt đỉnh lịch sử vào đầu năm 2022, song chưa thể phục hồi hoàn toàn do áp lực từ môi trường lãi suất cao, tín dụng chậm và cơ cấu danh mục đầu tư.
Phân hóa sâu sắc: Hòa Phát, Masan, Novaland vẫn “lạc nhịp” thị trường
Bên cạnh sự tỏa sáng của nhóm ngân hàng, thị trường cũng ghi nhận một bức tranh phân hóa rõ nét. Dù VN-Index đã thiết lập đỉnh mới, nhưng nhiều cổ phiếu đầu ngành vẫn chưa thể lấy lại phong độ. Trong nhóm này có thể kể đến những tên tuổi lớn như Hòa Phát (HPG), PV GAS (GAS), Vinamilk (VNM), Masan (MSN), GVR, Sabeco (SAB). Đây là những cổ phiếu từng là trụ cột trong các giai đoạn tăng trưởng trước nhưng hiện vẫn ở dưới vùng giá đỉnh 2022.
Novaland (NVL) là trường hợp đặc biệt đáng chú ý. Từ mức giá gần 90.000 đồng/cp sau điều chỉnh hồi tháng 1/2022, hiện nay cổ phiếu này chỉ còn khoảng 1/5 giá trị, tương ứng vốn hóa bốc hơi tới 137.000 tỷ đồng. Nguyên nhân chính đến từ sự khó khăn trong nội tại doanh nghiệp, đặc biệt là liên quan đến trái phiếu doanh nghiệp. Trong giai đoạn 2020–2021, Novaland là một trong những doanh nghiệp tích cực phát hành trái phiếu nhất.
Tuy nhiên, khi các khoản nợ đến hạn, thị trường bất động sản lại rơi vào trạng thái “đóng băng”, khiến dòng tiền bị gián đoạn, dự án đình trệ và việc trả nợ trở nên vô cùng khó khăn.
Ngoài ra, nhiều dự án trọng điểm của Novaland với tổng mức đầu tư hàng tỷ USD cũng gặp vấn đề pháp lý hoặc chậm tiến độ, ảnh hưởng nặng nề đến kỳ vọng phục hồi của nhà đầu tư.
Ở nhóm họ nhà Vin, cổ phiếu VHM (Vinhomes) hiện đang giao dịch ở mức giá cao nhất lịch sử, còn VIC đã tăng trở lại so với đầu năm 2022 nhưng vẫn chưa về vùng đỉnh năm 2021. Trong khi đó, VRE vẫn còn cách khá xa đỉnh cũ năm 2018 (khoảng 48.000 đồng/cp).
Điểm sáng trong bức tranh thị trường là sự góp mặt của các doanh nghiệp mới niêm yết. Trong năm 2025, cổ phiếu VPL đã chính thức niêm yết trên HoSE, góp phần gia tăng vốn hóa thị trường. Trước đó, BSR cũng đã lên sàn trong năm nay và dự kiến tháng 8/2024 tới đây sẽ có thêm GEE – một “ông lớn” khác tham gia thị trường.

Việc VN-Index vượt đỉnh cho thấy sự hồi phục mạnh mẽ và tâm lý lạc quan của nhà đầu tư sau giai đoạn dài thị trường biến động. Tuy nhiên, chặng đường phía trước vẫn tiềm ẩn nhiều rủi ro, đặc biệt khi dòng tiền có dấu hiệu tập trung vào nhóm ngành dẫn dắt, trong khi nhiều cổ phiếu đầu ngành khác vẫn đang “nằm đáy”. Sự phục hồi bền vững của chỉ số sẽ cần đến sự lan tỏa đồng đều hơn trong các nhóm ngành và những giải pháp căn cơ để giải quyết các vấn đề nội tại của các doanh nghiệp lớn.
Trong bối cảnh kinh tế vĩ mô dần ổn định, lãi suất hạ nhiệt và thanh khoản thị trường cải thiện, nhà đầu tư có quyền kỳ vọng vào một chu kỳ tăng trưởng mới. Tuy nhiên, thận trọng và chọn lọc vẫn là nguyên tắc quan trọng để duy trì hiệu quả đầu tư trong giai đoạn sắp tới.


