




 0
 0
Thị trường chứng khoán Việt Nam đã trải qua giai đoạn tăng trưởng mạnh mẽ trong tháng 7 và 8/2025, khi VN-Index lập đỉnh lịch sử 1.688 điểm vào ngày 26/8 và hiện vẫn dao động quanh vùng cao nhất mọi thời đại.
Theo báo cáo chiến lược mới nhất của Chứng khoán Vietcombank (VCBS), đà tăng này chưa dừng lại khi nhiều yếu tố vĩ mô tiếp tục hỗ trợ tích cực. VCBS dự báo VN-Index có thể hướng tới mốc 1.838 điểm vào cuối năm, tương ứng với kịch bản lạc quan nhất.
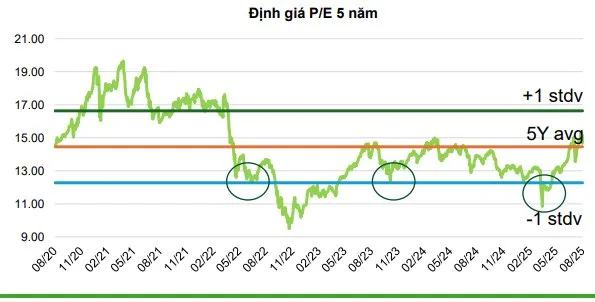
Cơ sở cho nhận định này đến từ hàng loạt yếu tố then chốt. Đầu tiên, EPS toàn thị trường được cập nhật với mức tăng trưởng dự kiến khoảng 18% trong năm 2025. Thứ hai, định giá thị trường vẫn đang ở mức hợp lý: VN-Index hiện giao dịch với P/E 14,9 lần, thấp hơn mức bình quân khu vực (~15,3 lần) và gần tương đương mức bình quân 5 năm (~14,4 lần). Điều này cho thấy cổ phiếu Việt Nam vẫn có dư địa hấp dẫn để thu hút dòng vốn.
Ngoài ra, mặt bằng lãi suất thấp cùng với tốc độ tăng trưởng tín dụng mạnh mẽ, dự báo đạt 18 – 20%, tiếp tục bảo đảm nguồn vốn rẻ cho nền kinh tế và hỗ trợ thanh khoản thị trường dồi dào.
VCBS cũng chỉ ra các yếu tố vĩ mô bổ trợ khác như kỳ vọng nâng hạng thị trường chứng khoán, các chính sách thúc đẩy tăng trưởng của Chính phủ, và hiệu ứng từ hoạt động ngoại giao linh hoạt. Tuy nhiên, công ty chứng khoán này cũng cảnh báo nhà đầu tư cần đề phòng một số rủi ro lớn: áp lực lạm phát quay trở lại, chính sách tiền tệ có thể đảo chiều, và những biến động mạnh trong quá trình đi lên của chỉ số.
Nhóm ngành trọng tâm đầu tư
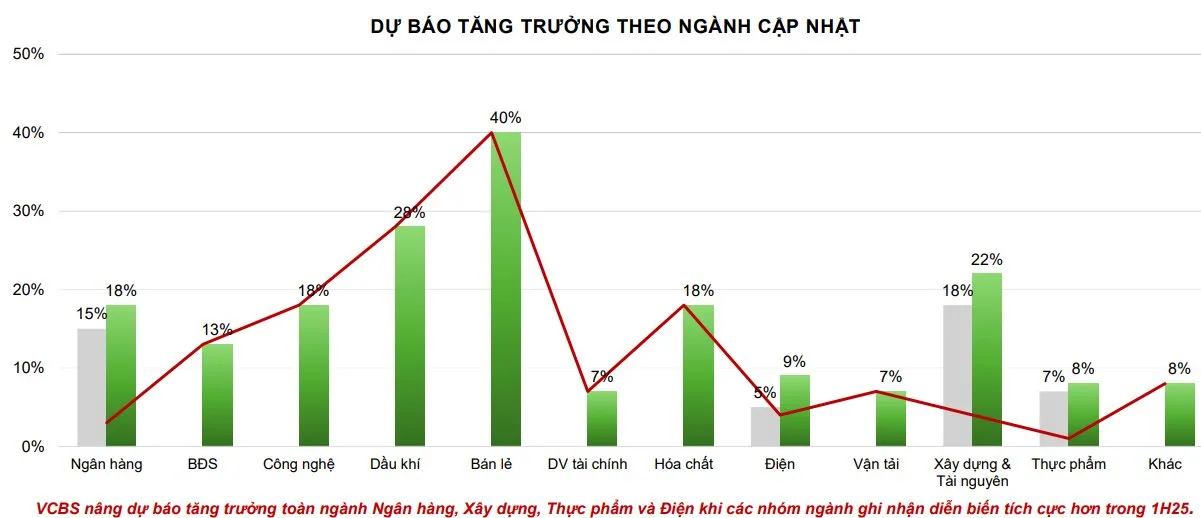
Dựa trên phân tích về dòng vốn và nội lực thị trường, VCBS cho rằng chiến lược cuối năm nên ưu tiên cổ phiếu vốn hóa lớn, tập trung vào 5 nhóm ngành chủ lực.
-
Ngân hàng: Được đánh giá là nhóm trụ cột, kỳ vọng tăng trưởng tín dụng bứt tốc vượt mục tiêu NHNN. NIM đã tạo đáy trong quý II và sẽ hồi phục dần về cuối năm. Bên cạnh đó, tỷ lệ nợ xấu có xu hướng giảm, việc xử lý và thu hồi nợ diễn ra thuận lợi hơn.
-
Chứng khoán: Triển vọng lợi nhuận cải thiện trên tất cả mảng hoạt động. Doanh thu môi giới được hỗ trợ bởi thanh khoản kỷ lục của thị trường, dư nợ margin tăng nhanh, trong khi mảng IB (tư vấn phát hành, IPO) khởi sắc nhờ thị trường sôi động.
-
Bất động sản: Nguồn cung cải thiện nhờ chính sách pháp lý tháo gỡ quyết liệt. Nhu cầu nhà ở duy trì cao trong bối cảnh lãi suất thấp. Đây sẽ là nhóm hưởng lợi nhiều từ chính sách hỗ trợ cả cung lẫn cầu.
-
Tiêu dùng – thực phẩm: Cầu tiêu dùng nội địa tiếp tục hồi phục ổn định đến cuối năm. Đặc biệt, ngành chăn nuôi có triển vọng tích cực khi giá heo hơi được dự báo duy trì ở mức cao. Đồng thời, các chính sách ưu đãi giúp doanh nghiệp mở rộng thị phần.
-
Xây dựng – đầu tư công: Năm 2025 là năm cuối của chu kỳ đầu tư công, với sự giám sát chặt chẽ của Chính phủ nhằm thúc đẩy giải ngân và bảo đảm tiến độ. Đây được xem là động lực quan trọng để duy trì tốc độ tăng trưởng kinh tế cao, đồng thời mở ra cơ hội lớn cho các doanh nghiệp xây dựng hạ tầng.
Dự báo VN-Index tiến tới 1.838 điểm cuối năm 2025 thể hiện niềm tin vào triển vọng tích cực của nền kinh tế và thị trường chứng khoán Việt Nam.
Trong bối cảnh vĩ mô thuận lợi và định giá hợp lý, 5 nhóm ngành nội lực gồm ngân hàng, chứng khoán, bất động sản, tiêu dùng – thực phẩm và xây dựng sẽ trở thành tâm điểm dòng vốn. Dù vậy, nhà đầu tư cũng cần lưu ý đến những rủi ro từ biến động chính sách và áp lực lạm phát, để xây dựng chiến lược phù hợp, cân bằng giữa cơ hội và thận trọng.


