




 27
 0

Trong bức tranh lợi nhuận quý 1/2025 của ngành ngân hàng, Vietcombank tiếp tục là “người giữ đỉnh” với lợi nhuận trước thuế đạt 10.859 tỷ đồng, tăng nhẹ 1,3% so với cùng kỳ. Dù tổng thu nhập hoạt động giảm 0,3% và chi phí hoạt động tăng 11,3%, nhưng nhờ cắt giảm mạnh chi phí dự phòng rủi ro (chỉ còn 752 tỷ đồng, bằng một nửa cùng kỳ), Vietcombank vẫn duy trì vị thế dẫn đầu lợi nhuận toàn hệ thống.
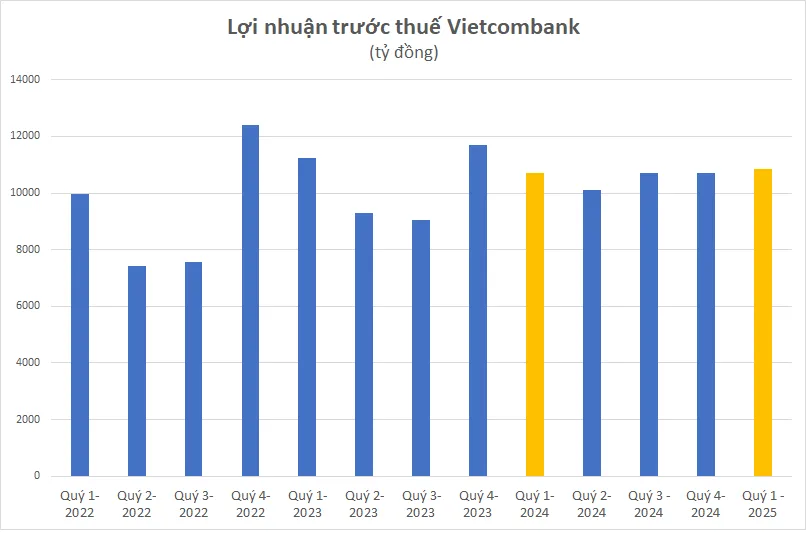
Tính đến cuối tháng 3/2025, tổng tài sản ngân hàng đạt khoảng 2,1 triệu tỷ đồng, dư nợ cho vay tăng 1,2%, trong khi tiền gửi khách hàng giảm nhẹ 0,4%. Những con số này cho thấy ngân hàng vẫn duy trì quy mô lớn và hiệu quả dù gặp khó khăn nhất định về tăng trưởng thu nhập thuần.
Các ngân hàng tư nhân tạo bất ngờ: MB, HDBank và VietBank vươn lên mạnh mẽ
Một điểm sáng trong mùa báo cáo quý này là sự bứt phá của các ngân hàng tư nhân, đặc biệt là MB, HDBank và VietBank.
MB ghi nhận lợi nhuận hợp nhất 8.386 tỷ đồng, tăng tới 45% so với cùng kỳ và vượt qua cả BIDV để trở thành ngân hàng có lợi nhuận cao thứ hai toàn ngành, chỉ sau Vietcombank. Doanh thu thuần sau rủi ro đạt hơn 12.300 tỷ đồng, tỷ suất lợi nhuận trên tài sản (ROA) và vốn chủ sở hữu (ROE) lần lượt đạt 2,34% và 22,18%, thuộc nhóm cao nhất hệ thống.
HDBank cũng tạo bất ngờ khi vượt ACB và VPBank để trở thành ngân hàng tư nhân có lợi nhuận cao thứ hai, chỉ đứng sau Techcombank, với lợi nhuận trước thuế đạt 5.355 tỷ đồng, tăng 33% so với cùng kỳ.
Đáng chú ý nhất là VietBank, khi báo lãi 248 tỷ đồng, gấp 3,4 lần cùng kỳ (tăng 238%) nhờ thu nhập lãi thuần tăng mạnh 56%, trở thành một trong những ngân hàng có mức tăng trưởng lợi nhuận cao nhất trong quý này.
Kienlongbank cũng ghi nhận lợi nhuận tăng 66%, đạt 356 tỷ đồng, nhờ cắt giảm chi phí huy động vốn và hoạt động, đồng thời đẩy mạnh thu nhập từ dịch vụ.
Các ông lớn duy trì ổn định, Techcombank gặp áp lực lợi nhuận
BIDV, ngân hàng có tổng tài sản lớn nhất ngành (2,85 triệu tỷ đồng), ghi nhận lợi nhuận trước thuế hợp nhất đạt 7.413 tỷ đồng, gần như đi ngang so với quý 1/2024. Trong đó, lợi nhuận ngân hàng mẹ giảm nhẹ 1,5%. Dư nợ cho vay tăng 2,49%, còn tiền gửi duy trì ở mức cao nhất hệ thống.
Techcombank, dù có tỷ lệ CASA cao nhất ngành (39,4%) và chỉ số an toàn vốn CAR đạt 15,3%, vẫn chứng kiến lợi nhuận giảm 7,3%, xuống còn 7.236 tỷ đồng. Đây là một trong số ít ngân hàng có tăng trưởng âm về lợi nhuận trong quý này, phản ánh áp lực chi phí và cạnh tranh tín dụng trong giai đoạn hiện tại.
VPBank đạt lợi nhuận trước thuế 5.015 tỷ đồng, tăng 20%, một kết quả tích cực trong bối cảnh ngân hàng vẫn đang tái cấu trúc hệ sinh thái và đẩy mạnh bán lẻ.
Sacombank cũng có quý khởi đầu khả quan với lợi nhuận đạt 3.674 tỷ đồng, tăng 38,4%, tương đương 25% kế hoạch năm, dù tỷ lệ nợ xấu có tăng nhẹ lên 2,2% do ảnh hưởng từ thị trường bất động sản.
Bức tranh lợi nhuận quý 1/2025 của các ngân hàng cho thấy sự phân hóa ngày càng rõ nét trong ngành. Trong khi các “ông lớn” quốc doanh như Vietcombank và BIDV tiếp tục giữ vững phong độ nhờ quy mô và nền tảng ổn định, thì các ngân hàng tư nhân đang nổi lên như những “ngựa ô” mới, với tốc độ tăng trưởng ấn tượng về cả quy mô tín dụng, hiệu quả hoạt động và lợi nhuận.
Đặc biệt, nhóm ngân hàng vừa và nhỏ như VietBank hay Kienlongbank đang cho thấy nỗ lực vươn lên rõ rệt trong việc cải thiện cấu trúc lợi nhuận và kiểm soát chi phí, trong bối cảnh toàn ngành vẫn còn đối mặt với nhiều thách thức từ môi trường kinh tế vĩ mô và diễn biến thị trường bất động sản.


