




 0
 0
Tổng Giám đốc Dragon Capital nhận định mục tiêu tăng trưởng GDP 10% là khả thi nhờ bốn động lực cốt lõi. Ông khẳng định khi đạt mức tăng trưởng GDP hai chữ số, thị trường chứng khoán Việt Nam sẽ tăng “bằng lần” chứ không phải phần trăm.
Những năm gần đây, nền kinh tế Việt Nam đã thể hiện sức chống chịu và phục hồi đáng ngưỡng mộ, tạo tiền đề cho những tham vọng phát triển vượt bậc trong tương lai.
Trong bối cảnh Chính phủ đặt mục tiêu đưa đất nước bước vào giai đoạn tăng trưởng bứt phá, với kỳ vọng đạt mức GDP hai chữ số trong giai đoạn 2026–2030, câu hỏi lớn đặt ra là: Liệu một tốc độ tăng trưởng 10% mỗi năm có phải là mục tiêu quá xa vời, và làm thế nào để duy trì được sự cân bằng vĩ mô trong quá trình bứt tốc đó?
Trong một sự kiện Investor Day gần đây, ông Lê Anh Tuấn, Tổng Giám đốc Dragon Capital, một trong những quỹ đầu tư lớn và lâu đời nhất tại thị trường Việt Nam, đã đưa ra những phân tích sâu sắc, khẳng định rằng mục tiêu tăng trưởng hai chữ số hoàn toàn khả thi.
Quan điểm này không chỉ dựa trên niềm tin mà còn được củng cố bằng việc duy trì đồng thời bốn động lực kinh tế cốt lõi, tạo thành trụ cột vững chắc cho một kỷ nguyên phát triển mới.
Điều kiện nền tảng cho tăng trưởng GDP đạt 10%
Theo phân tích của Dragon Capital, để Việt Nam có thể đạt và duy trì mức tăng trưởng GDP 10% hàng năm, cần có sự cộng hưởng và ổn định của bốn yếu tố vĩ mô quan trọng, bao gồm chính sách hỗ trợ vĩ mô, đầu tư, tiêu dùng và thương mại.

Về chính sách hỗ trợ: Sự đồng bộ và hiệu quả của chính sách là yếu tố tiên quyết. Để đạt được tốc độ tăng trưởng kinh tế tham vọng, tăng trưởng tín dụng cần được duy trì ở ngưỡng 16–20% mỗi năm.
Đây là mức cần thiết để cung cấp đủ vốn cho nền kinh tế mà không gây áp lực lớn lên hệ thống ngân hàng. Đồng thời, công tác kiểm soát lạm phát phải được thực hiện hiệu quả, giữ chỉ số CPI trong phạm vi 4–5,5%. Cân bằng cán cân thương mại cũng là điều kiện quan trọng, với mục tiêu thặng dư thương mại ở mức 4–4,5% GDP, phản ánh sức khỏe của nền kinh tế đối ngoại.
Về đầu tư: Nguồn vốn đầu tư là động lực trực tiếp tạo ra năng lực sản xuất và hạ tầng. Dragon Capital dự báo tổng vốn đầu tư toàn nền kinh tế Việt Nam sẽ tăng mạnh lên khoảng 262 tỷ USD mỗi năm vào năm 2030, tương đương với tốc độ tăng trưởng hơn 10% hàng năm.
Nguồn vốn này được kỳ vọng sẽ đến từ ba kênh chính: sự mở rộng của đầu tư công, duy trì dòng vốn FDI ổn định và đặc biệt là sự phục hồi và trở lại mạnh mẽ của khu vực kinh tế tư nhân sau những giai đoạn khó khăn.
Về tiêu dùng: Tiêu dùng nội địa được xem là trụ cột quan trọng nhất cho sự tăng trưởng dài hạn. Dự báo cho thấy, nếu các kênh tài sản như bất động sản và chứng khoán tiếp tục đà phục hồi tích cực và niềm tin của người tiêu dùng được củng cố, tốc độ tăng trưởng tiêu dùng có thể đạt mức 11–12% mỗi năm. Điều này sẽ giúp giảm sự phụ thuộc vào các yếu tố bên ngoài và tạo ra một thị trường nội địa sôi động, bền vững.
Về thương mại: Mặc dù kim ngạch xuất nhập khẩu có thể không bùng nổ như giai đoạn siêu tăng trưởng trước đây, hoạt động thương mại vẫn cần duy trì mức tăng trưởng tối thiểu 12% hàng năm để hỗ trợ mục tiêu GDP 10%. Đi kèm với đó, cán cân thương mại cần duy trì thặng dư khoảng 50 tỷ USD vào năm 2030, chứng minh năng lực xuất khẩu và vị thế ngày càng cao của Việt Nam trong chuỗi cung ứng toàn cầu.
Một trong những e ngại lớn nhất khi nhắc đến tăng trưởng kinh tế nhanh là nguy cơ lạm phát mất kiểm soát và bất ổn vĩ mô. Tuy nhiên, Tổng Giám đốc Dragon Capital đã đưa ra cái nhìn trấn an dựa trên sự khác biệt cơ bản của bối cảnh hiện tại so với các giai đoạn khủng hoảng trước đây, điển hình là giai đoạn 2011–2012.
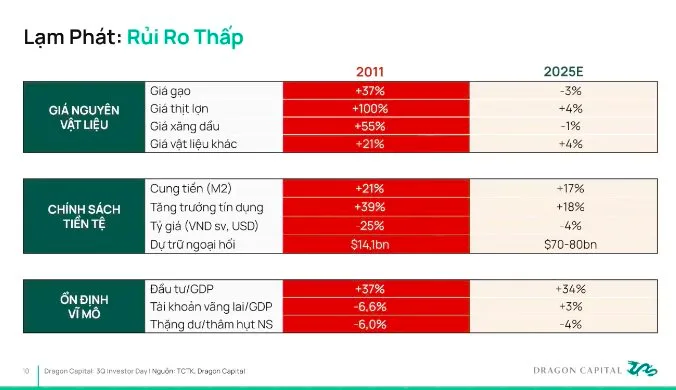
Ông Tuấn chỉ ra rằng, cơ cấu rủi ro lạm phát của Việt Nam hiện nay không quá đáng ngại. Cụ thể, chi phí giáo dục từng là nguyên nhân gây tăng CPI mạnh mẽ trong 10–15 năm trước đang có xu hướng tăng chậm lại. Giá xăng dầu và vật liệu xây dựng được kiểm soát tốt một phần nhờ tăng trưởng kinh tế Trung Quốc chậm lại. Về lương thực, Việt Nam là nước có thặng dư sản xuất, giúp ổn định giá cả trong nước.
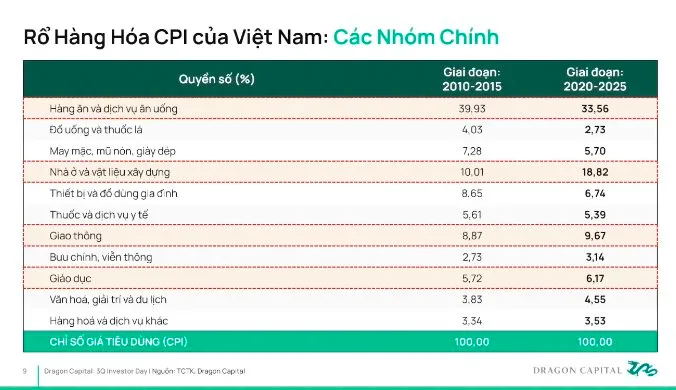
Quan trọng hơn, Việt Nam hiện nay không còn áp dụng cơ chế kiểm soát giá cứng nhắc như giai đoạn trước, khi giá xăng dầu, gạo và thịt lợn có thể tăng đột biến trong thời gian ngắn. Về chính sách tiền tệ, Việt Nam đã rút ra bài học sâu sắc.
Giai đoạn 2005–2008 và 2011, tín dụng và cung tiền từng mở rộng quá mức (có lúc lên tới 50% hoặc gần 40%/năm) dẫn đến tỷ giá mất giá mạnh. Hiện tại, Chính phủ đã duy trì sự thận trọng, đảm bảo không đối mặt với những rủi ro tương tự. Nền tảng tài khóa và tiền tệ của Việt Nam đã ổn định hơn rất nhiều, với tỷ lệ thâm hụt ngân sách và đầu tư trên GDP được kiểm soát tốt hơn.
Tăng trưởng GDP mạnh mẽ mở ra chu kỳ tăng giá “bằng lần” cho TTCK
Nếu Việt Nam thực sự bước vào chu kỳ tăng trưởng hai chữ số, thị trường chứng khoán (TTCK) sẽ là nơi phản ánh rõ rệt nhất sự bứt phá của nền kinh tế. Ông Lê Anh Tuấn nhấn mạnh, lịch sử đã chứng minh điều này ở các nền kinh tế Châu Á như Hàn Quốc, Đài Loan, Thái Lan hay Trung Quốc khi họ trải qua giai đoạn tăng trưởng thần tốc với GDP đạt hai chữ số trong nhiều năm liên tiếp.
“Khi GDP tăng trưởng hai chữ số, tăng trưởng của thị trường chứng khoán không còn tính bằng phần trăm mà phải tính bằng lần,” ông Tuấn nhận định.
Với định giá P/E hiện tại của VN-Index chỉ quanh mức 12,5–13 lần, trong khi lợi nhuận doanh nghiệp được kỳ vọng tăng 18–20% vào năm 2026, thị trường chứng khoán Việt Nam đang có một mức định giá hấp dẫn và đầy tiềm năng. Các chuyên gia quốc tế như J.P. Morgan cũng đã đưa ra những dự báo lạc quan, với kịch bản VN-Index có thể tiến tới mốc 2.200 điểm trong 12 tháng tới.
Với một nền tảng vĩ mô ngày càng vững vàng, các động lực tăng trưởng rõ ràng và bài học kinh nghiệm từ các thị trường đi trước, Dragon Capital tin tưởng rằng, nếu Việt Nam duy trì được đà tăng trưởng hai chữ số, TTCK sẽ không chỉ mở rộng về quy mô mà còn nâng cao chất lượng, chiều sâu và sức cạnh tranh trên bản đồ tài chính toàn cầu, thực sự bước vào một chu kỳ phát triển mới đầy hứa hẹn.


