




 0
 0
Ngân hàng và công ty chứng khoán: Liên kết khăng khít
Công ty chứng khoán (CTCK) hiện nay không chỉ thực hiện môi giới mà còn cung cấp các dịch vụ tài chính quan trọng như bảo lãnh phát hành, tư vấn đầu tư, cho vay ký quỹ và quản lý vốn. Những nghiệp vụ này giúp CTCK trở thành mắt xích không thể thiếu trong hệ sinh thái ngân hàng, mang lại lợi thế cạnh tranh lớn nhờ khả năng tiếp cận thị trường vốn hiệu quả.
Theo chuyên gia tài chính Nguyễn Xuân Thành, giảng viên Trường Đại học Fulbright Việt Nam, trong bối cảnh lĩnh vực tài chính – ngân hàng có tốc độ phát triển nhanh và mạnh như hiện nay, các ngân hàng thương mại đặt mục tiêu trở thành các tập đoàn tài chính đa ngành là xu hướng tất yếu để cạnh tranh và phát triển.
Vì vậy, hiện tại, trong tổng số 31 ngân hàng thương mại cổ phần tại Việt Nam, gần 20 ngân hàng đang sở hữu hoặc nắm quyền kiểm soát các CTCK.
Với tổng vốn điều lệ của các CTCK này chiếm khoảng 1/3 vốn điều lệ toàn ngành (ước tính hàng chục nghìn tỷ đồng), vai trò của CTCK trong chiến lược phát triển của ngân hàng thương mại ngày càng trở nên quan trọng.
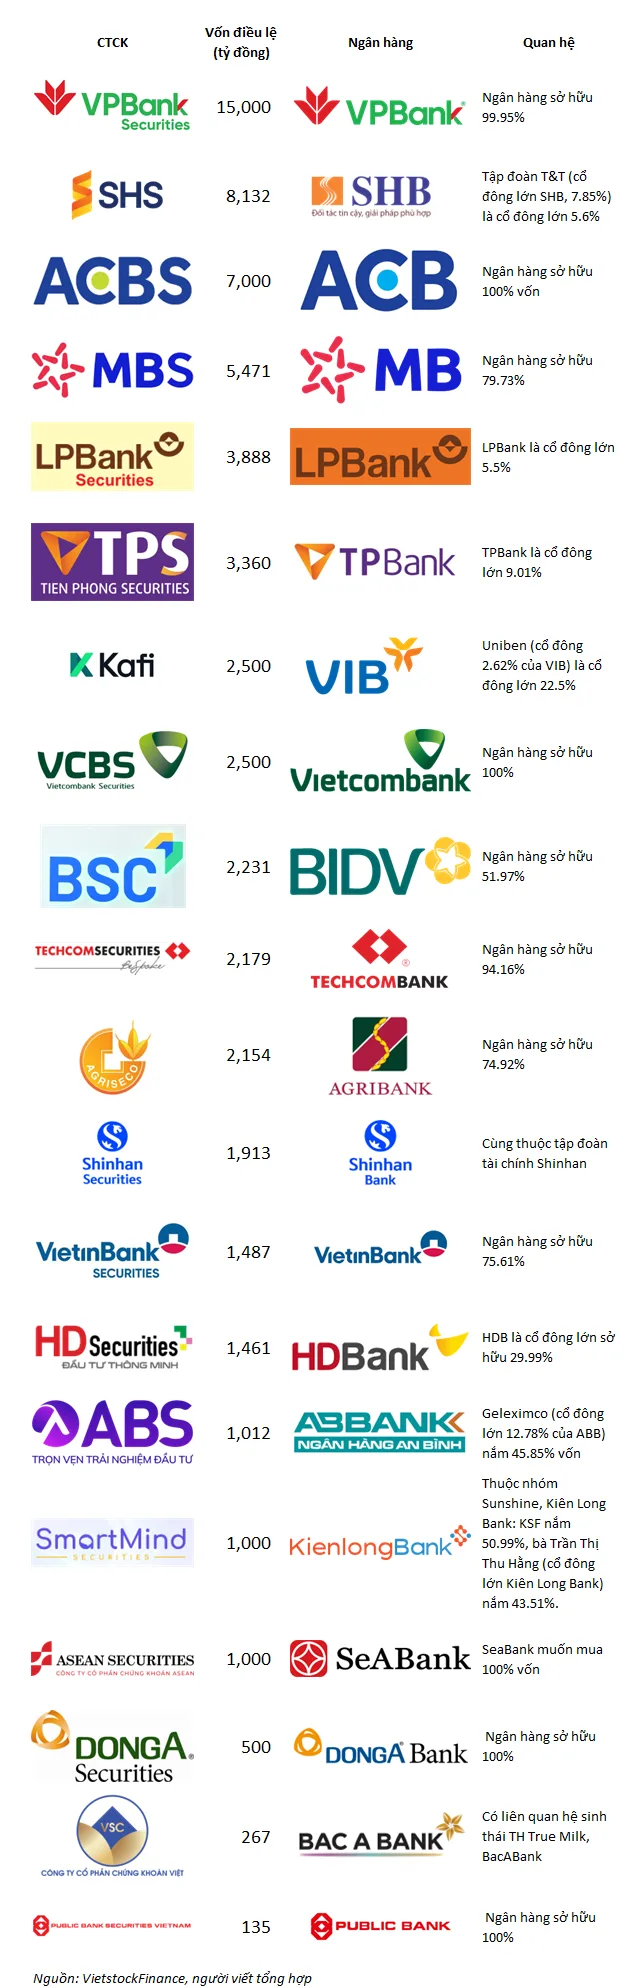
Các ngân hàng lớn đã không ngần ngại đầu tư mạnh vào CTCK để tối ưu hóa lợi ích:
- VPBankS, thuộc sở hữu VPBank, được rót vốn điều lệ lên tới 15,000 tỷ đồng, biến đây trở thành một trong những CTCK có vốn lớn nhất Việt Nam.
- ACBS, công ty con của ACB, duy trì vốn 1,500 tỷ đồng trong hơn một thập kỷ và đang trong lộ trình nâng lên 10,000 tỷ đồng.
- TCBS, trực thuộc Techcombank, vốn là một trong những CTCK dẫn đầu trong mảng trái phiếu doanh nghiệp, với giá trị giao dịch vượt 200,000 tỷ đồng mỗi năm.
- Công ty Chứng khoán Kafi, từ một doanh nghiệp không mấy được chú ý với tên Globalmind Capital, cũng trở thành hiện tượng khi có nhóm cổ đông mới xuất hiện (VIB).
Ngoài các CTCK mang thương hiệu ngân hàng, nhiều CTCK khác cũng có sự liên kết mật thiết với ngân hàng.
- Chứng khoán Tiên Phong (TPS): Có cổ đông lớn là TPBank, sở hữu tỷ lệ đáng kể.
- SHS: Thuộc hệ sinh thái của Tập đoàn T&T, liên kết với SHB.
- Chứng khoán LPBank: Gắn liền với LPBank, giúp mở rộng dịch vụ tài chính cho khách hàng cá nhân và doanh nghiệp.
Xu hướng “ngân hàng ngầm” (shadow banking) tại các CTCK ngày càng rõ rệt. Theo thống kê, tổng dư nợ cho vay của các CTCK đạt 236.7 nghìn tỷ đồng vào cuối quý 3/2024, tăng 13.5% so với đầu năm, bất chấp thanh khoản thị trường chứng khoán giảm mạnh tới 24%.
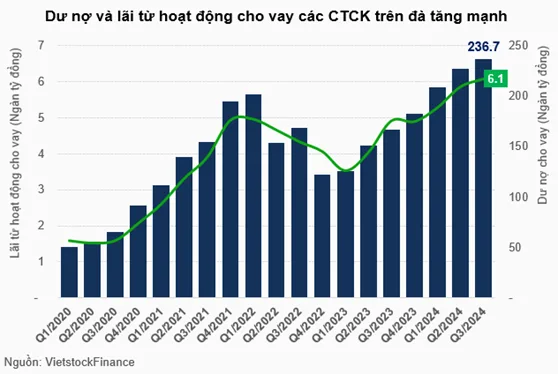
Một phần lớn dư nợ này đến từ hoạt động đầu tư trái phiếu doanh nghiệp. Quy định cho phép CTCK đầu tư trái phiếu doanh nghiệp với giá trị không vượt quá 70% vốn chủ sở hữu, tạo cơ hội cho vay gián tiếp tới các doanh nghiệp lớn.
Vì sao ngân hàng chạy đua đổ vốn vào CTCK?
Sự liên kết giữa ngân hàng và công ty chứng khoán (CTCK) mang lại nhiều lợi ích vượt trội, đặc biệt trong việc tối ưu hóa hệ sinh thái tài chính. Một trong những lợi ích lớn nhất là khả năng bán chéo dịch vụ. Hệ thống khách hàng rộng lớn của ngân hàng trở thành kênh tiếp cận hiệu quả để CTCK giới thiệu các sản phẩm đầu tư và huy động vốn.
Ví dụ, thông qua mạng lưới của VPBank, VPBankS có thể dễ dàng tiếp cận hàng triệu khách hàng cá nhân và cung cấp các giải pháp tài chính toàn diện. Ngược lại, các CTCK không có liên kết hay trực thuộc ngân hàng sẽ có thể gặp khó khăn trong việc tạo lòng tin với khách hàng dẫn đến cơ hội tăng trưởng chưa cao
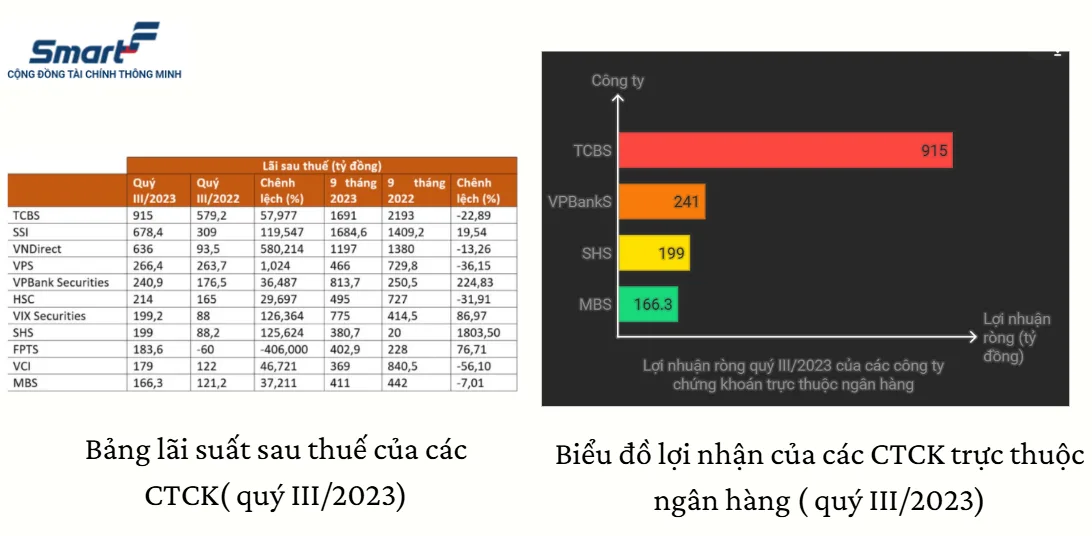
Từ bảng trên ta có thể thấy đa số các công ty chứng khoán thuộc ngân hàng như TCBS đứng đầu lợi nhuận quý III/2023 của nhóm chứng khoán với lãi ròng đạt 915 tỷ đồng, tăng trưởng gần 58% so với cùng kỳ năm ngoái; VPBankS cũng gây chú ý với lãi sau thuế quý III/2023 tăng 36% đạt gần 241 tỷ đồng; SHS (199 tỷ đồng – tăng 125,6%), MBS (166,3 tỷ đồng – tăng 37,2%)….và có kết quả khả quan hơn trong khi các công ty khác gặp khó khăn hơn trong việc duy trì tăng trưởng bền vững trong 9 tháng.
Thứ hai, việc liên kết giữa ngân hàng và CTCK còn giúp tối ưu hóa tín dụng trong bối cảnh các quy định nghiêm ngặt. Theo Thông tư 19/2017/TT-NHNN, ngân hàng bị giới hạn cho vay đầu tư chứng khoán ở mức không quá 5% vốn điều lệ. Tuy nhiên, CTCK có thể cho vay ký quỹ với dư nợ gấp hai lần vốn chủ sở hữu, từ đó tăng khả năng hỗ trợ tài chính cho các nhà đầu tư mà vẫn tuân thủ các quy định pháp lý. Hơn nứa Việc sở hữu CTCK giúp ngân hàng tăng cường vị thế trên thị trường vốn, nhất là khi các CTCK thuộc sở hữu ngân hàng thường có uy tín cao và được khách hàng tin cậy hơn nhờ hệ sinh thái lớn và ổn định.
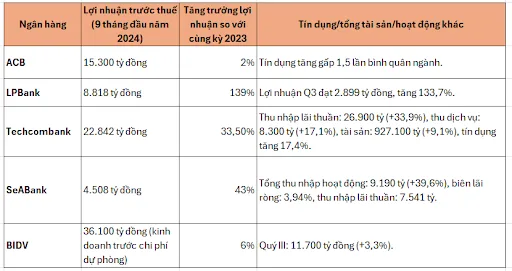
Sự khác biệt rõ ràng trong hiệu quả kinh doanh của nhóm ngân hàng lớn có CTCK và nhóm ngân hàng nhỏ cho thấy tầm quan trọng của việc đa dạng hóa nguồn thu. Các CTCK như Techcom Securities không chỉ tạo ra nguồn thu lớn từ phí giao dịch và tư vấn mà còn đóng vai trò cầu nối, giúp ngân hàng tiếp cận khách hàng, hỗ trợ các sản phẩm đầu tư, và tăng cường sự hiện diện trên thị trường vốn.
Các ngân hàng có CTCK ghi nhận mức lợi nhuận trước thuế ấn tượng, như Techcombank với 22.842 tỷ đồng, tăng 33,5%, và ACB với 15.300 tỷ đồng. Sự đóng góp lớn từ hoạt động dịch vụ, đặc biệt là tư vấn đầu tư, giao dịch chứng khoán, và bảo hiểm, giúp các ngân hàng này duy trì tốc độ tăng trưởng cao, bất chấp sức cầu tín dụng chưa phục hồi mạnh
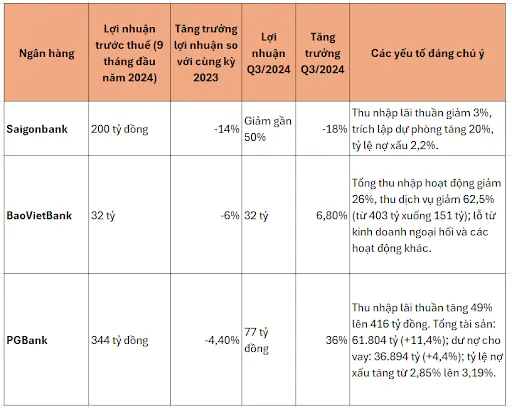
Trong khi các ngân hàng lớn đang tận dụng tốt cơ hội từ CTCK để phát triển, nhiều ngân hàng nhỏ và vừa không sở hữu CTCK vẫn bị hạn chế bởi sự phụ thuộc vào tín dụng và thu nhập ngoài lãi kém hiệu quả.
Nhóm ngân hàng không có CTCK đối mặt với mức lợi nhuận thấp hơn nhiều. Saigonbank ghi nhận lợi nhuận giảm gần 50% trong quý III/2024, trong khi PGBank chỉ đạt 344 tỷ đồng lợi nhuận lũy kế, giảm 4,4%. Hầu hết nguồn thu của các ngân hàng này vẫn phụ thuộc lớn vào tín dụng, dễ bị ảnh hưởng bởi nợ xấu và chi phí dự phòng tăng cao.
Không chỉ dừng lại ở đó, các CTCK liên kết ngân hàng còn đáp ứng nhu cầu đa dạng hóa dịch vụ, CTCK này đóng vai trò quan trọng trong chiến lược phát triển ngân hàng số, tích hợp các dịch vụ tài chính toàn diện: TCBS hỗ trợ Techcombank trong việc số hóa các dịch vụ đầu tư, cung cấp trải nghiệm liền mạch cho khách hàng. Trong khi đó, các ngân hàng PGBank, Saigonbank,… thể khó đạt được mức độ tích hợp này, dẫn đến hạn chế trong việc thu hút khách hàng trẻ và khách hàng sử dụng công nghệ. Ngoài ra, các ngân hàng này còn phải phụ thuộc vào đối tác bên ngoài, gây khó khăn trong việc tạo mối liên kết chặt chẽ với khách hàng và mất cơ hội khai thác các sản phẩm tài chính mới
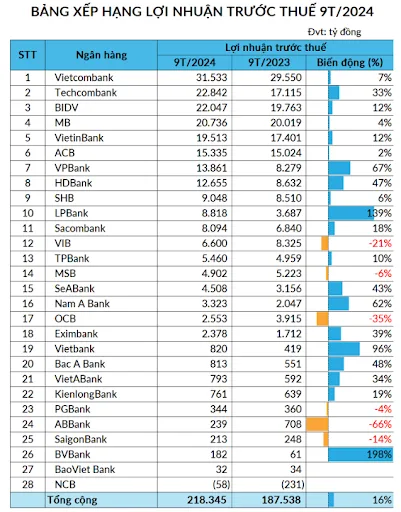
Nhìn chung, các ngân hàng sở hữu CTCK không chỉ có lợi thế về tăng trưởng lợi nhuận mà còn vượt trội trong đa dạng hóa nguồn thu và quản lý rủi ro. Sự khác biệt này là một trong những lý do chính khiến các ngân hàng không có CTCK đang tích cực đầu tư và tìm kiếm cơ hội thâm nhập thị trường chứng khoán. Việc sở hữu CTCK không chỉ giúp nâng cao năng lực cạnh tranh mà còn mở ra hướng đi bền vững trong chiến lược phát triển dài hạn.
Tuy nhiên, dù có tiềm năng lớn, việc CTCK mở rộng cho vay và đầu tư cũng đối mặt với rủi ro từ bong bóng nợ và áp lực thanh khoản. Điều này đòi hỏi ngân hàng và CTCK phải quản lý chặt chẽ, đảm bảo cân đối giữa lợi nhuận và rủi ro, tránh nguy cơ gây ảnh hưởng đến cả hệ thống tài chính.


