




 0
 0
Tổng công ty Máy động lực và Máy nông nghiệp Việt Nam (VEAM) tiếp tục ghi nhận mức lợi nhuận cao trong năm 2024 chủ yếu nhờ cổ tức từ Honda, Toyota và Ford Việt Nam. Dù doanh thu sản xuất kinh doanh chỉ 4.118 tỷ đồng, lợi nhuận trước thuế đạt 7.615 tỷ đồng, với 88% đến từ các công ty liên kết. Điều này cho thấy VEAM không phụ thuộc nhiều vào sản xuất cơ khí nông nghiệp mà chủ yếu hưởng lợi từ cổ tức của các liên doanh ô tô.
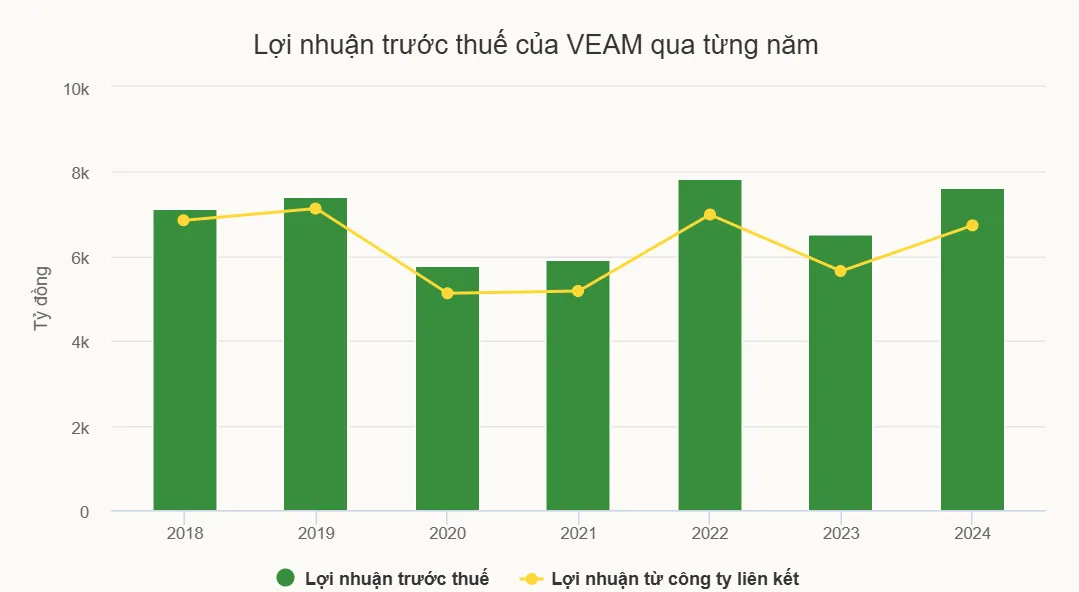
Cổ tức từ Honda, Toyota, Ford là nguồn thu chính của VEAM
VEAM sở hữu cổ phần đáng kể tại Honda Việt Nam (30%), Toyota Việt Nam (20%) và Ford Việt Nam (25%), với nguồn thu chính đến từ cổ tức của ba liên doanh này. Từ năm 2018, VEAM đã nhận hơn 42.000 tỷ đồng cổ tức, riêng năm 2024 là 5.735 tỷ đồng, trong đó Honda Việt Nam đóng góp lớn nhất với 5.079 tỷ đồng. Điều này cho thấy VEAM phụ thuộc chủ yếu vào lợi nhuận từ các công ty liên kết thay vì hoạt động sản xuất kinh doanh chính.
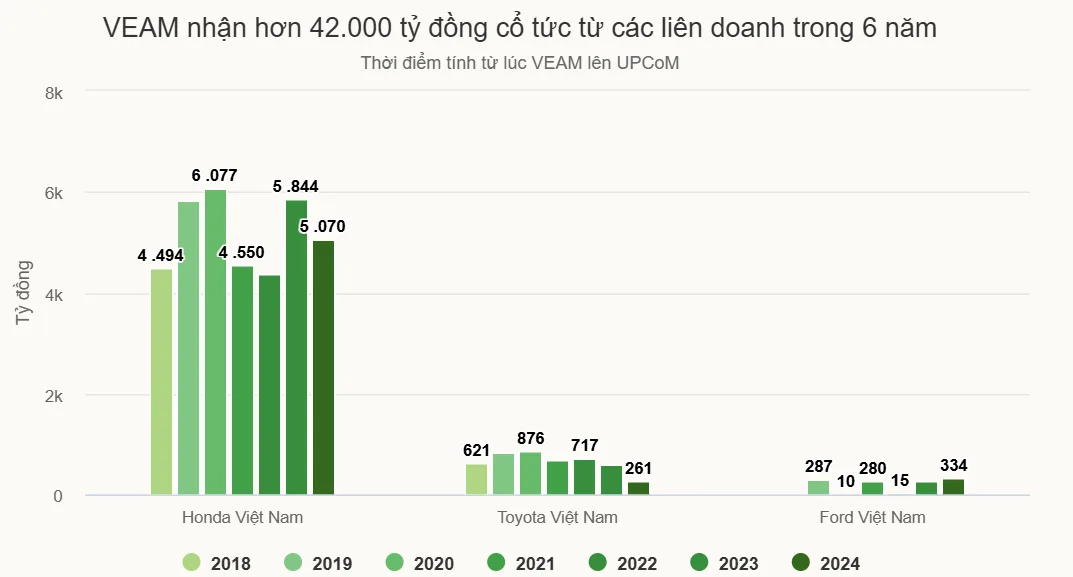
Nhìn vào số liệu từ năm 2018 đến nay, có thể thấy Honda Việt Nam đóng vai trò quan trọng nhất trong nguồn thu của VEAM khi đã trả hơn 36.200 tỷ đồng cổ tức. Điều này phản ánh tình hình kinh doanh ổn định và tăng trưởng mạnh mẽ của Honda tại Việt Nam, đồng thời cũng nhấn mạnh mức độ phụ thuộc lớn của VEAM vào doanh nghiệp này.
Rủi ro khi VEAM phụ thuộc vào cổ tức từ liên doanh ô tô
Mặc dù lợi nhuận cao và dòng tiền từ cổ tức ổn định giúp VEAM duy trì hiệu suất tài chính tích cực, nhưng việc phụ thuộc quá nhiều vào nguồn thu này cũng tiềm ẩn không ít rủi ro. Trước hết, cổ tức là khoản lợi nhuận được chia từ kết quả kinh doanh của các liên doanh. Nếu Honda, Toyota hoặc Ford Việt Nam gặp khó khăn trong kinh doanh hoặc thay đổi chính sách phân phối lợi nhuận, VEAM sẽ ngay lập tức bị ảnh hưởng.
Thị trường ô tô Việt Nam đang có những thay đổi mạnh mẽ, với sự xuất hiện của nhiều đối thủ cạnh tranh mới, đặc biệt là các hãng xe điện như VinFast hay các thương hiệu Trung Quốc. Nếu các liên doanh này không kịp thích nghi với xu hướng xe điện, doanh thu và lợi nhuận của họ có thể suy giảm trong tương lai, kéo theo sự sụt giảm về cổ tức mà VEAM nhận được.
Việc VEAM chỉ nắm giữ cổ phần mà không có quyền kiểm soát chiến lược kinh doanh của các liên doanh này cũng là một điểm yếu. Nếu các hãng xe quyết định tái đầu tư lợi nhuận thay vì chia cổ tức, doanh thu của VEAM có thể bị giảm mạnh trong các năm tiếp theo.
Mặc dù đang hưởng lợi lớn từ cổ tức, VEAM cần phải tìm hướng đi mới để đảm bảo sự phát triển bền vững trong dài hạn. Hiện tại, công ty vẫn duy trì hoạt động sản xuất cơ khí nông nghiệp với các sản phẩm như máy cày, động cơ đốt trong hay hộp số nuôi tôm, nhưng mảng kinh doanh này không đóng góp đáng kể vào doanh thu chung. Ngoài ra, VEAM cũng tham gia lắp ráp ô tô tải, nhưng sản phẩm này không thực sự cạnh tranh so với các thương hiệu khác trên thị trường.
Để giảm sự phụ thuộc vào cổ tức từ các liên doanh ô tô, VEAM có thể xem xét tái cơ cấu mảng sản xuất cơ khí nông nghiệp, đẩy mạnh đầu tư vào công nghệ, cải thiện sản phẩm và mở rộng thị trường xuất khẩu. Đồng thời, doanh nghiệp cũng có thể tìm kiếm cơ hội hợp tác với các đối tác chiến lược trong ngành công nghiệp xe điện hoặc các lĩnh vực có tiềm năng tăng trưởng cao hơn.
Dù đang có lợi nhuận tốt, VEAM vẫn cần một chiến lược dài hạn để giảm rủi ro từ sự phụ thuộc vào cổ tức. Nếu không có sự đổi mới kịp thời, doanh nghiệp có thể đối diện với nhiều thách thức khi thị trường ô tô thay đổi và các liên doanh điều chỉnh chính sách tài chính trong tương lai.


