


 1
 0
Triển vọng ngành ngân hàng 2025
Ngành ngân hàng Việt Nam hiện đang đối mặt với tình trạng mất cân đối giữa tăng trưởng tín dụng và huy động vốn. Tính đến tháng 11 năm 2024, tăng trưởng tín dụng đã đạt 11,5%, trong khi huy động vốn chỉ tăng 7,7%.
Thực tế này xuất phát từ một số yếu tố như tác động từ việc điều tiết bán USD, chậm trễ trong giải ngân vốn và dòng tiền gửi Kho bạc Nhà nước (KBNN) bị tắc nghẽn. Để giải quyết vấn đề này, một trong những giải pháp quan trọng là đẩy mạnh đầu tư công trong 2025, với mục tiêu tăng trưởng 17% so với năm 2024. Các ngân hàng quốc doanh sẽ đóng vai trò chủ chốt trong việc thúc đẩy và hỗ trợ quá trình này.
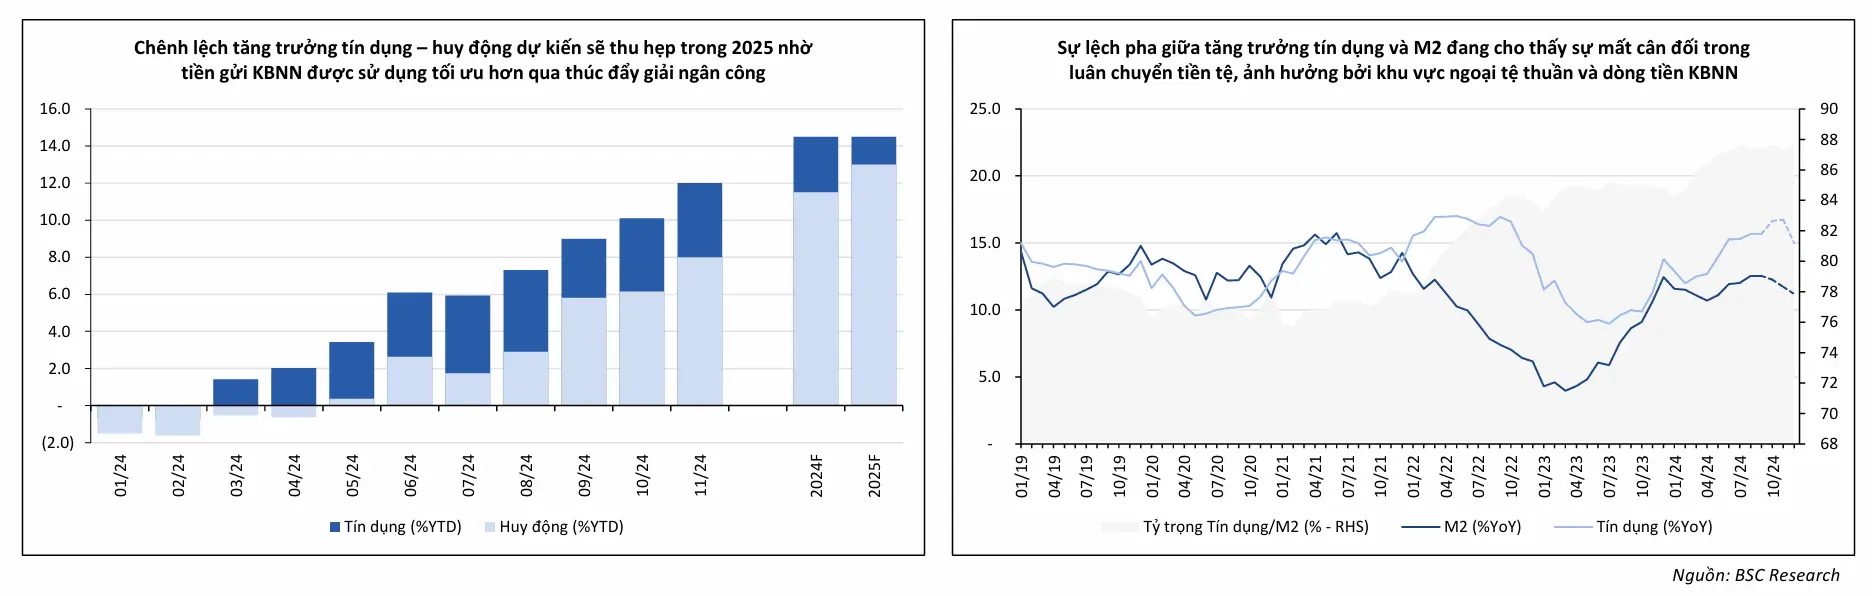
Dự báo trong năm 2025, tăng trưởng tín dụng và huy động vốn của ngành ngân hàng sẽ lần lượt đạt khoảng 14-15% và 13%. Điều này sẽ giúp giảm bớt sự chênh lệch hiện tại, đồng thời tạo ra sự ổn định cho mặt bằng lãi suất huy động.
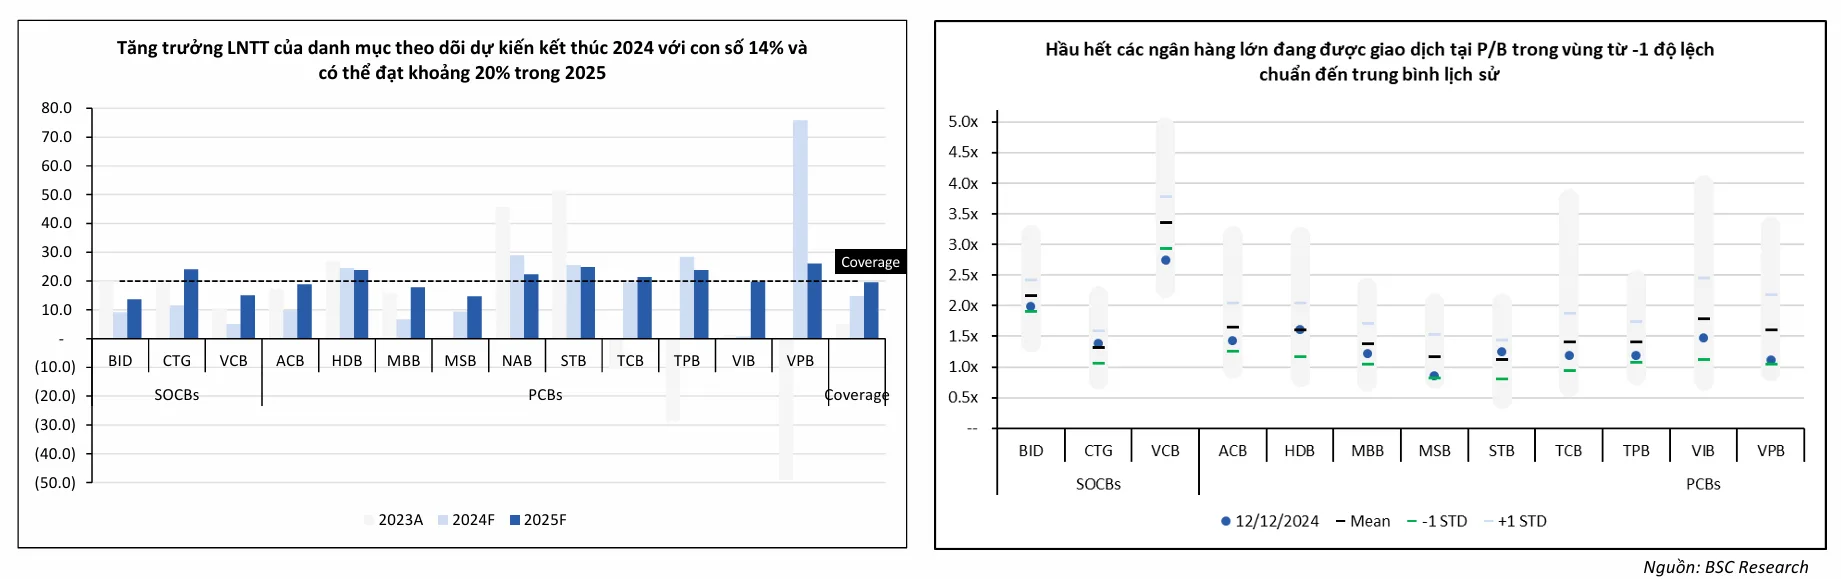
Bên cạnh đó, lợi nhuận toàn ngành dự báo sẽ đạt mức tăng trưởng 20%, cao hơn đáng kể so với mức dự kiến 14% trong năm 2024, nhờ vào một số yếu tố như cải thiện biên lãi ròng (NIM), kiểm soát tốt chất lượng tài sản và sự phục hồi mạnh mẽ của tín dụng, đặc biệt trong các lĩnh vực bán lẻ và bất động sản.
Theo đánh giá từ VCBS, “triển vọng tăng trưởng của ngành ngân hàng vẫn duy trì khả quan, với tốc độ tăng trưởng tín dụng dự kiến đạt khoảng 15% trong năm 2025, triển vọng hồi phục nhanh ở nhóm ngân hàng tư nhân năng động, có thể tăng trưởng 20%” vì các ngân hàng tư nhân quy mô trung bình nhỏ có nhiều dư địa để đẩy mạnh cho vay cá nhân, điều này sẽ giúp gia tăng tín dụng trong các tháng cuối năm.
Dưới góc nhìn của BSC, năm 2025 sẽ chứng kiến bốn xu hướng chính ảnh hưởng đến ngành ngân hàng:
Thứ nhất, các dự án hạ tầng quốc gia sẽ thúc đẩy giải ngân công, mang lại lợi ích cho các ngân hàng quốc doanh nhờ vào sự gia tăng tín dụng, đặc biệt trong lĩnh vực xây dựng và cơ sở hạ tầng.
Thứ hai, chu kỳ cắt giảm chi phí tín dụng sẽ tiếp tục, hỗ trợ tăng trưởng lợi nhuận ngành ngân hàng, nhất là khi lãi suất cho vay vẫn duy trì ổn định.
Ngoài ra, sự phục hồi của thị trường bất động sản sẽ là yếu tố quan trọng đối với các ngân hàng có tỷ trọng tín dụng lớn trong lĩnh vực này như TCB, VIB, VPB. Tuy nhiên, sự phục hồi có thể diễn ra không đồng đều giữa các khu vực.
Cuối cùng, các ngân hàng lớn như BIDV, VCB và HDB sẽ thực hiện phát hành cổ phiếu riêng lẻ nhằm tăng vốn điều lệ, tạo động lực phát triển dài hạn.
Tuy nhiên, bên cạnh triển vọng tích cực, ngành ngân hàng cũng đối mặt với một số rủi ro tiềm ẩn.
Sự phục hồi chậm của thị trường bất động sản có thể tạo ra sự phân hóa trong khả năng phục hồi tín dụng của các ngân hàng
Nợ xấu có thể gia tăng nếu nền kinh tế không phục hồi nhanh chóng hoặc thị trường bất động sản không khởi sắc như kỳ vọng.
Thêm vào đó, áp lực cạnh tranh ngày càng gia tăng giữa các ngân hàng có thể dẫn đến việc thu hẹp biên lãi ròng (NIM), ảnh hưởng đến lợi nhuận của các ngân hàng trong năm 2025.
Góc nhìn đầu tư tài chính
Với những triển vọng và thách thức trên, nhà đầu tư nên chú ý đến các ngân hàng có chiến lược phát triển bền vững, đặc biệt là những ngân hàng quốc doanh đang hưởng lợi từ các chính sách thúc đẩy đầu tư công, các ngân hàng có tỷ trọng tín dụng cao trong lĩnh vực bất động sản cũng sẽ là những ứng viên sáng giá khi thị trường này có dấu hiệu phục hồi.
Ví dụ như các cổ phiếu từ các ngân hàng lớn: Techcombank, VPBank, và VietinBank- được dự báo sẽ có mức tăng trưởng lợi nhuận trên 20% nhờ vào nhu cầu tín dụng phục hồi mạnh mẽ và chi phí tín dụng được kiểm soát.
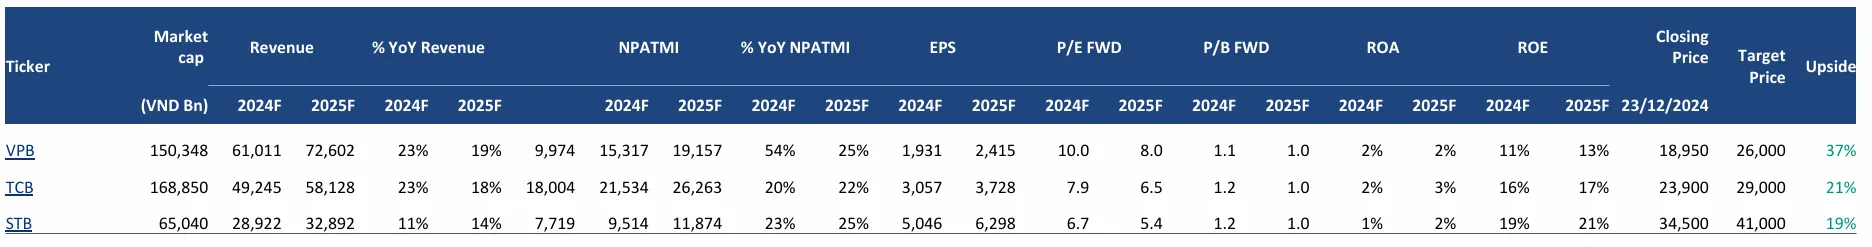
Dù vậy, nhà đầu tư cần theo dõi chặt chẽ các yếu tố vĩ mô, đặc biệt là sự phục hồi của nền kinh tế và tình hình nợ xấu, để điều chỉnh chiến lược đầu tư phù hợp và tránh các rủi ro không mong muốn trong bối cảnh thị trường bất động sản vẫn còn chưa thật sự ổn định.


