




 0
 0
Trái phiếu chính phủ đang bị bán tháo trên phạm vi toàn cầu, trong khi Trung Quốc là một ngoại lệ đáng chú ý.
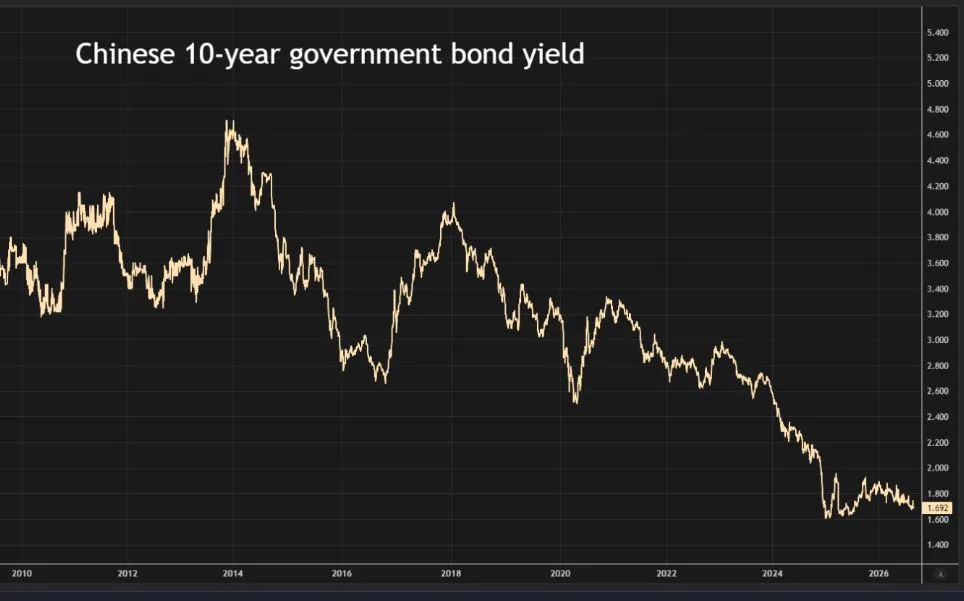
Lợi suất trái phiếu chính phủ Trung Quốc kỳ hạn 10 năm xuống dưới 1,7%, thấp hơn hơn 300 điểm cơ bản so với lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm. Đây là mức chênh lệch lớn nhất giữa hai loại trái phiếu kể từ tháng 1/2025 và nếu xu hướng hiện tại tiếp diễn, chênh lệch này sẽ sớm đạt mức cao nhất từng được ghi nhận.
Trước đây, trong hơn một thập kỷ, từ năm 2010 đến năm 2022, lợi suất trái phiếu chính phủ Trung Quốc luôn cao hơn lợi suất trái phiếu Kho bạc Mỹ. Lạm phát đóng vai trò quan trọng trong diễn biến này.
Trong khi phần còn lại của thế giới đang nỗ lực kiềm chế áp lực giá dai dẳng ở mức cao, Trung Quốc vẫn đang tiếp tục cuộc chiến kéo dài nhiều năm chống lại giảm phát. Cuộc khủng hoảng bất động sản bắt đầu từ năm 2021, được xem là cuộc khủng hoảng lớn nhất trong lịch sử, vẫn đang đè nặng lên tiêu dùng, hoạt động kinh tế và lạm phát giá tiêu dùng của Trung Quốc.
Tuy nhiên, đã xuất hiện những dấu hiệu ban đầu cho thấy tình hình có thể đang chuyển biến. Lạm phát giá sản xuất (PPI) theo năm, vốn ở mức âm trong gần bốn năm, đã tăng trở lại vùng dương trong năm nay và vượt 4% vào tháng 6.
Chỉ số giảm phát GDP (GDP deflator) của Trung Quốc cũng chuyển sang tăng trong quý II, sau khi duy trì ở mức âm trong suốt bốn năm.
Vậy liệu điều đó có đồng nghĩa lợi suất trái phiếu Trung Quốc đáng lẽ phải tăng, nếu không mạnh như các nền kinh tế G7 thì ít nhất cũng phải đi lên?
Một số người có thể cho rằng nền tảng tài khóa của Trung Quốc có vẻ vững chắc hơn nhiều quốc gia khác. Tỷ lệ nợ chính phủ chính thức trên GDP của Trung Quốc trong năm nay được dự báo khoảng 75%. Con số này thấp hơn đáng kể so với gánh nặng nợ của tất cả các nước G7, ngoại trừ Đức.
Nhưng có một mức độ thiếu minh bạch đáng kể xung quanh quy mô nợ của Trung Quốc, bởi ranh giới giữa nợ của chính quyền trung ương, chính quyền cấp tỉnh và chính quyền địa phương thường không rõ ràng.
Thước đo “nợ mở rộng” (augmented debt) của Quỹ Tiền tệ Quốc tế (IMF), bao gồm cả những khoản vay khác như các khoản huy động thông qua các phương tiện tài chính của chính quyền địa phương (LGFV), cho thấy một bức tranh kém tích cực hơn nhiều. Theo dự báo, tổng gánh nặng nợ này sẽ lên tới 136% GDP trong năm nay và vượt 150% GDP vào cuối thập kỷ này.
Con số này đưa Trung Quốc đến gần mức nợ của Mỹ và Italy, những quốc gia hiện đang nằm trong tâm điểm của câu chuyện về “bond vigilantes”, tức những nhà đầu tư trái phiếu gây áp lực buộc chính phủ phải duy trì kỷ luật tài khóa bằng cách bán trái phiếu khi cho rằng chính sách tài khóa không bền vững.
Các chuyên gia phân tích tại Barclays nhận định: “Nếu chỉ nhìn vào hồ sơ tài khóa, lợi suất trái phiếu Trung Quốc đáng lẽ phải cao hơn, chứ không phải thấp hơn.”
Theo Barclays, bảng cân đối tài khóa đang xấu đi, thị trường bất động sản làm suy giảm nguồn thu của chính quyền địa phương, cùng với các nghĩa vụ nợ ngoài bảng cân đối, tất cả đều không phải là đặc điểm của một bên đi vay có lợi suất chỉ 1,70%.
Vậy điều gì đang lý giải lợi suất trái phiếu Trung Quốc ở mức thấp như vậy? Câu trả lời phần lớn nằm ở những đặc điểm rất riêng của nền kinh tế Trung Quốc: một lượng tiết kiệm nội địa khổng lồ, kiểm soát dòng vốn khiến lượng tiền này khó chảy ra nước ngoài và sự thiếu hụt các kênh đầu tư an toàn thay thế trái phiếu chính phủ.
Tỷ lệ tiết kiệm nội địa gộp của Trung Quốc hiện tương đương khoảng 43% GDP, cao hơn gấp đôi mức tương ứng của Mỹ. Lượng tiết kiệm khổng lồ này cần tìm nơi để đầu tư, trong khi các biện pháp kiểm soát vốn của Bắc Kinh khiến phần lớn dòng tiền phải ở lại trong nước.
Trong khi đó, Trung Quốc có tương đối ít lựa chọn đầu tư an toàn thay thế trái phiếu chính phủ. Bất động sản không còn là lựa chọn ưu tiên như trước. Còn cổ phiếu vẫn quá biến động đối với nhiều nhà đầu tư, đặc biệt là những người vẫn bị ám ảnh bởi những khoản thua lỗ sau cuộc khủng hoảng bất động sản. Chỉ số CSI 300, đại diện cho nhóm cổ phiếu blue-chip của Trung Quốc, hiện vẫn thấp hơn khoảng 20% so với đỉnh năm 2021. Do đó, nhiều hộ gia đình Trung Quốc tiếp tục mua trái phiếu, ngay cả khi mức lợi suất mà họ nhận được rất thấp.
Điều này đồng nghĩa với việc nhu cầu đối với trái phiếu Trung Quốc có thể vẫn rất lớn trong thời gian tới, ngay cả khi Bắc Kinh quyết định tăng phát hành trái phiếu để thúc đẩy tăng trưởng kinh tế. Các chuyên gia phân tích tại HSBC thậm chí dự báo lợi suất trái phiếu chính phủ Trung Quốc kỳ hạn 10 năm có thể giảm xuống 1,5% vào cuối năm nay.
(Theo Reuters)


