




 0
 0

Bài viết đáng chú ý trên An ninh tiền tệ
Kỷ lục mới về dư nợ cho vay margin tại các CTCK
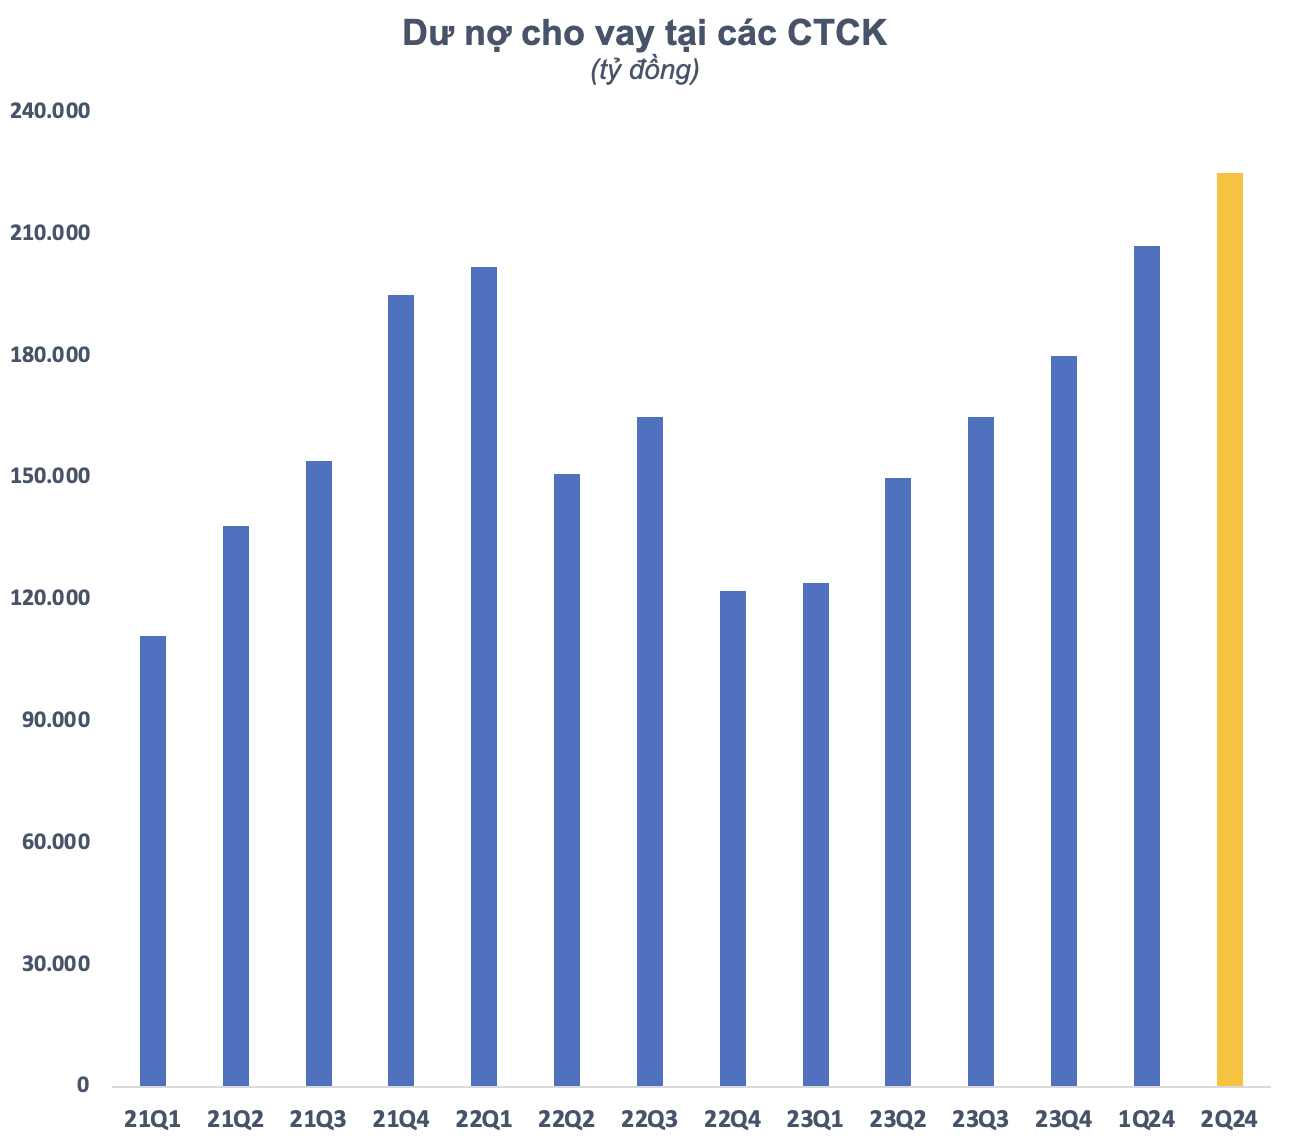
Dư nợ cho vay tại các công ty chứng khoán vào cuối quý 2/2024 tiếp tục phá kỷ lục, ước tính đạt khoảng 225.000 tỷ đồng, vượt xa giai đoạn đầu năm 2022 khi VN-Index trên đỉnh 1.500 điểm. Thị trường chứng khoán đã có những biến động mạnh mẽ trong quý 2, khi VN-Index nhiều lần thất bại trong việc vượt qua mốc 1.300 điểm. Tuy nhiên, nhu cầu sử dụng đòn bẩy tài chính của nhà đầu tư vẫn rất lớn.
So với cuối quý 1, dư nợ cho vay tại các công ty chứng khoán (CTCK) vào ngày 30/6 ước tính tăng khoảng 18.000 tỷ đồng, đánh dấu quý thứ 6 liên tiếp tăng trưởng. Trong đó, dư nợ margin ước tính đạt khoảng 218.000 tỷ đồng, tăng 23.000 tỷ so với cuối năm 2023 và là con số kỷ lục trong lịch sử chứng khoán Việt Nam.
Các CTCK dẫn đầu về dư nợ cho vay
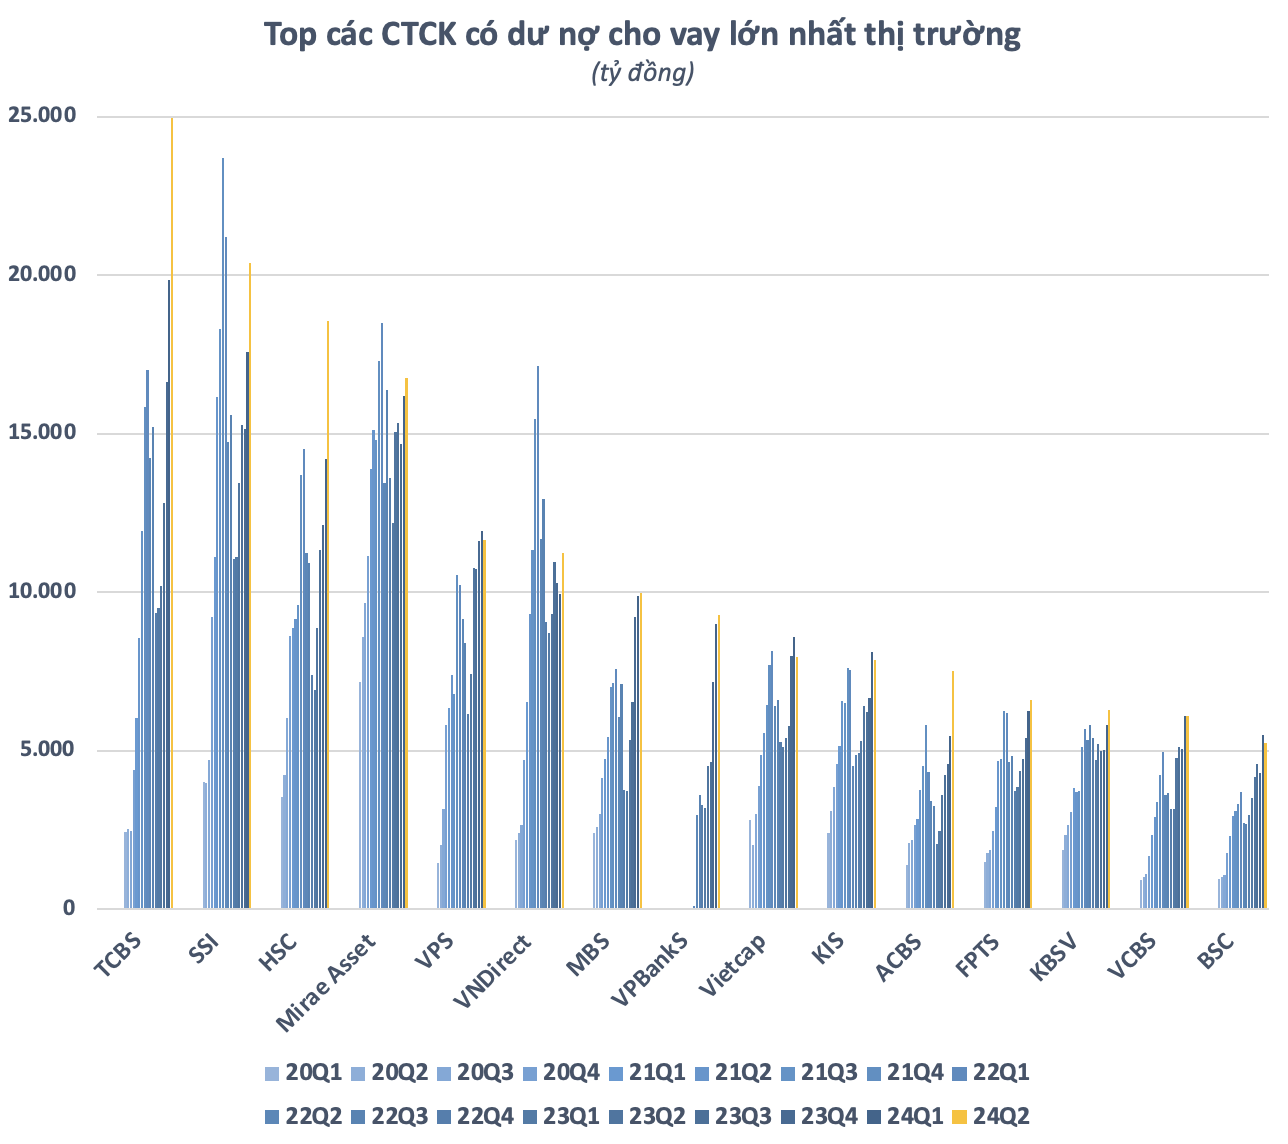
Nhiều CTCK hàng đầu ghi nhận dư nợ tăng sau quý 2 vừa qua. TCBS là công ty có dư nợ cho vay tăng mạnh nhất trong quý 2, với mức tăng hơn 5.100 tỷ đồng, đạt gần 25.000 tỷ đồng vào thời điểm 31/3. Đây là mức dư nợ cao nhất mà một CTCK từng đạt được trong lịch sử chứng khoán Việt Nam.
Bên cạnh TCBS, nhiều CTCK khác như HSC, MBS, ACBS, FPTS, và KBSV cũng ghi nhận mức dư nợ cho vay kỷ lục của chính mình trong quý 2. Sự vươn lên mạnh mẽ của HSC đã đẩy Mirae Asset ra khỏi top 3 dư nợ cho vay sau nhiều năm. Nguyên nhân một phần do Mirae Asset không tham gia cuộc đua tăng vốn, với lần tăng vốn gần nhất đã cách đây hơn 3 năm, vào tháng 11/2021.
Tính đến cuối quý 2, toàn thị trường có 6 CTCK ghi nhận dư nợ cho vay trên 10.000 tỷ đồng. Trong số này, chỉ có duy nhất VPS ghi nhận dư nợ thấp hơn so với cuối quý 1. Ngoài TCBS, SSI là cái tên duy nhất có dư nợ cho vay trên 20.000 tỷ tại ngày 30/6, mặc dù đây chưa phải con số cao nhất mà CTCK này từng đạt được.
Mặc dù dư nợ cho vay tại các CTCK tiếp tục tăng, áp lực bán ròng từ khối ngoại vẫn rất lớn. Trong quý 2, khối ngoại đã bán ròng hơn 38.000 tỷ đồng trên HoSE, nâng tổng giá trị bán ròng từ đầu năm lên gần 60.000 tỷ đồng. Chỉ trông chờ vào margin là không đủ để cân bằng áp lực này. Thị trường cần dòng tiền mới gia nhập, nhưng thực tế cho thấy dòng tiền này không thật sự dồi dào. Điều này khiến cho thị trường gặp nhiều khó khăn trước ngưỡng 1.300 điểm và không dễ để vượt qua trong ngắn hạn.
Dự báo thị trường và những thách thức phía trước
Theo báo cáo của KBSV, lãi suất có xu hướng tăng trở lại trước áp lực tỷ giá, tác động đến dòng tiền trên thị trường. Dự báo mặt bằng lãi suất huy động sẽ tiếp tục tăng 0,7-1% trong nửa cuối năm 2024. Áp lực tỷ giá dự kiến sẽ còn căng thẳng trong quý 3, trước khi hạ nhiệt vào quý 4 nhờ việc Fed hạ lãi suất và nguồn ngoại tệ gia tăng từ kiều hối và xuất khẩu.
Với dòng tiền hạn chế, KBSV có cái nhìn thận trọng hơn về thị trường, hạ mức điểm kỳ vọng của VN-Index cuối năm xuống 1.320 điểm (từ mức 1.360 điểm). Tương tự, Dragon Capital cũng thận trọng về thị trường, ưu tiên lựa chọn cổ phiếu có mức định giá an toàn trong bối cảnh dòng tiền của nhà đầu tư trong nước phải hấp thu và cân bằng lực bán của khối ngoại.
Không chỉ có các yếu tố về dòng tiền và áp lực tỷ giá, nhà đầu tư cũng cần chú ý đến chiến lược đầu tư hợp lý trong bối cảnh hiện tại. Việc lựa chọn các cổ phiếu có tiềm năng và định giá hợp lý sẽ giúp giảm thiểu rủi ro và tối ưu hóa lợi nhuận.
Trong khi đó, các CTCK cũng cần có chiến lược quản lý rủi ro hiệu quả, đảm bảo an toàn cho các khoản cho vay margin. Sự phát triển bền vững của thị trường chứng khoán đòi hỏi sự cân nhắc kỹ lưỡng từ cả phía nhà đầu tư và các tổ chức tài chính.
Dư nợ cho vay tại các CTCK tiếp tục tăng mạnh, phản ánh nhu cầu sử dụng đòn bẩy của nhà đầu tư. Tuy nhiên, áp lực từ khối ngoại và nhu cầu dòng tiền mới là những thách thức lớn mà thị trường cần vượt qua để đạt được sự ổn định và tăng trưởng bền vững trong tương lai. Việc phát triển các chiến lược đầu tư và quản lý rủi ro hợp lý sẽ là yếu tố then chốt giúp thị trường chứng khoán Việt Nam vượt qua giai đoạn khó khăn này.


