0
 0
Các công ty xếp hạng tín nhiệm phải đa dạng hóa dịch vụ để tồn tại, học theo mô hình “hai chân” quốc tế.
Sự phát triển của một thị trường vốn nợ minh bạch và chuyên nghiệp luôn gắn liền với vai trò của các tổ chức xếp hạng tín nhiệm (XHTN). Tuy nhiên, tại Việt Nam, ngành dịch vụ thiết yếu này đang đối mặt với những thách thức đáng kể về quy mô thị trường và khả năng sinh lời, đặt ra “bài toán sinh tồn” cho các công ty hoạt động trong lĩnh vực này. Việc vận hành một công ty XHTN đòi hỏi sự đầu tư lớn về hạ tầng, nhân lực và tuân thủ các quy định nghiêm ngặt, dẫn đến tình trạng thua lỗ trong giai đoạn khởi đầu là điều đã được dự báo.
Kinh nghiệm quốc tế cho thấy, các công ty xếp hạng tín nhiệm hàng đầu hiếm khi chỉ dựa vào dịch vụ xếp hạng để tồn tại. Thay vào đó, họ xây dựng một mô hình kinh doanh đa dạng, thường được gọi là mô hình “hai chân”, trong đó các dịch vụ phụ trợ đóng vai trò bổ sung nguồn lực tài chính quan trọng.
Đơn cử, tập đoàn Moody’s toàn cầu có hai mảng hoạt động với quy mô doanh thu gần như tương đương: Mảng XHTN truyền thống (Moody’s Investors Service) và mảng Moody’s Analytics chuyên về dữ liệu, phần mềm và nghiên cứu rủi ro. Tương tự, tại Ấn Độ, CRISIL (thuộc sở hữu của S&P Global) ghi nhận dịch vụ xếp hạng chỉ chiếm khoảng 28% tổng doanh thu, phần lớn còn lại (72%) đến từ nghiên cứu, phân tích và giải pháp.
ICRA, một công ty khác của Ấn Độ, cũng có tới 41% doanh thu đến từ các dịch vụ nghiên cứu và phân tích. Những con số này minh chứng rằng, để đứng vững và phát triển bền vững, các tổ chức xếp hạng tín nhiệm cần phải xây dựng các mảng kinh doanh phụ trợ để hỗ trợ cho hoạt động cốt lõi.
Tại Việt Nam, thực trạng tài chính của các công ty xếp hạng tín nhiệm nội địa phản ánh rõ nét những khó khăn này. Lãnh đạo của hai công ty XHTN hàng đầu trong nước đã thẳng thắn chia sẻ về khoản đầu tư lớn và tình trạng thua lỗ “theo kế hoạch” trong những năm đầu hoạt động.
Thậm chí, một số công ty đã phải “đốt” hàng triệu đô la Mỹ mà chưa thấy rõ khả năng có lợi nhuận trong tương lai gần. Trong bối cảnh đó, việc đa dạng hóa nguồn thu là một chiến lược bắt buộc. Tại một công ty, mảng XHTN chỉ đóng góp khoảng 40% tổng doanh thu, phần còn lại đến từ các dịch vụ khác như dịch vụ xác nhận cho các đợt phát hành trái phiếu xanh. Điều này cho thấy nguồn thu từ các hoạt động phi xếp hạng đang đóng vai trò thiết yếu để duy trì sự sống còn của doanh nghiệp.
Rào cản từ quy mô thị trường và khung pháp lý đối với xếp hạng tín nhiệm
Thách thức lớn nhất đối với ngành xếp hạng tín nhiệm Việt Nam chính là quy mô thị trường còn hạn chế. Tính đến cuối tháng 10 năm 2025, tổng giá trị phát hành trái phiếu doanh nghiệp (TPDN) là khoảng 482 nghìn tỷ đồng.
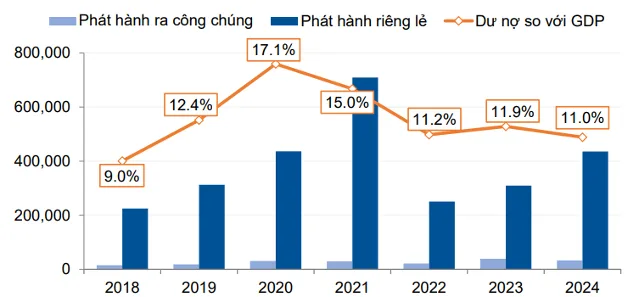
Nếu ước tính mức phí xếp hạng trung bình là 0.1% trên giá trị phát hành, tổng doanh thu lý thuyết của cả ngành chỉ đạt khoảng 482 tỷ đồng (tương đương khoảng 18 triệu USD). Con số này trên thực tế còn nhỏ hơn vì không phải tất cả trái phiếu phát hành đều được xếp hạng.
Theo số liệu từ Bộ Tài chính, giá trị TPDN phát hành có kết quả XHTN trong năm 2024 đạt 216.6 nghìn tỷ đồng, chiếm 46.3% tổng giá trị phát hành cả năm. Trong 10 tháng đầu năm 2025, giá trị trái phiếu phát hành có XHTN là 287.4 nghìn tỷ đồng.
Bên cạnh quy mô, khung pháp lý cũng tạo ra những giới hạn nhất định. Các quy định hiện hành, chẳng hạn Nghị định 245/2025/NĐ-CP (sửa đổi Nghị định 155/2020/NĐ-CP), chỉ yêu cầu XHTN đối với trường hợp chào bán TPDN ra công chúng, đồng thời loại trừ trái phiếu của các tổ chức tín dụng – vốn là nhóm nhà phát hành lớn.
Đối với hình thức chào bán riêng lẻ, chiếm tới 90% tổng TPDN phát hành, quy định của Luật số 56/2024 (có hiệu lực từ ngày 1 tháng 1 năm 2026) chỉ bắt buộc XHTN trong trường hợp nhà đầu tư cá nhân chuyên nghiệp tham gia mua, giao dịch, chuyển nhượng, nhưng lại không bắt buộc nếu đợt phát hành chỉ có các nhà đầu tư tổ chức. Những quy định này tạo ra một “lỗ hổng” doanh thu đáng kể cho các công ty xếp hạng tín nhiệm.
Mặc dù quy mô thị trường còn nhỏ, lĩnh vực xếp hạng tín nhiệm tại Việt Nam hiện có 5 công ty nội địa được Bộ Tài chính cấp phép, cùng với sự hiện diện của 3 tổ chức quốc tế lớn là S&P, Moody’s và Fitch. Sự cạnh tranh gay gắt trên một thị trường chưa đủ lớn buộc các công ty phải tìm cách đa dạng hóa nguồn thu để duy trì hoạt động.