






 0
 0
Nhờ chiến lược chủ động tích lũy lô nguyên liệu hạt nhựa giá thấp từ đầu năm, Công ty Cổ phần Nhựa Thiếu niên Tiền Phong (HNX: NTP) vừa ghi nhận mức lợi nhuận ròng quý 2/2026 đạt xấp xỉ 478 tỷ đồng, đưa tổng lợi nhuận trước thuế sau 6 tháng áp sát mục tiêu cả năm.
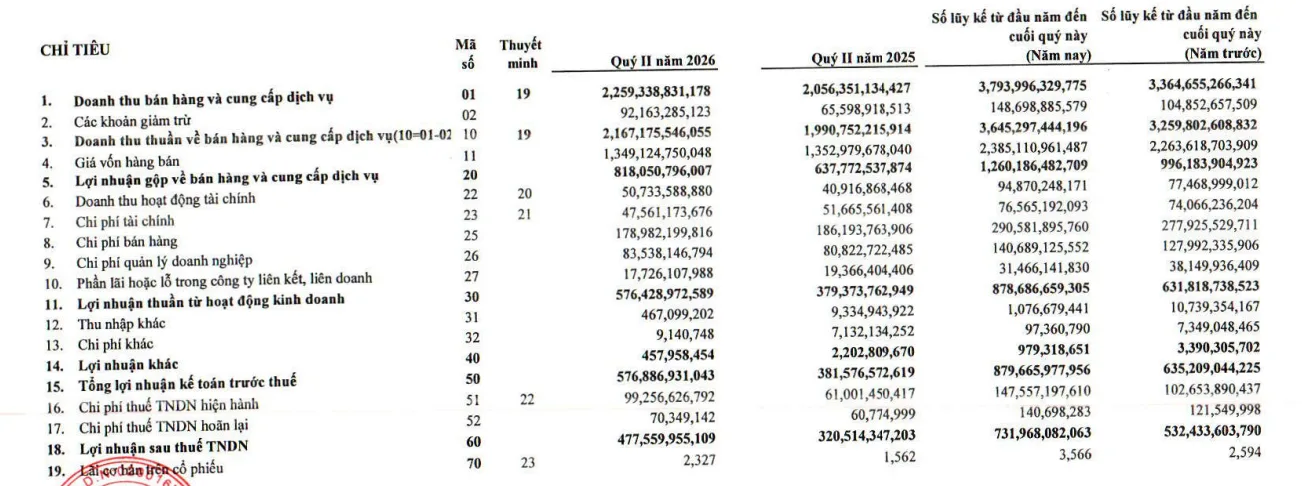
Báo cáo tài chính cho thấy doanh thu bán hàng và cung cấp dịch vụ quý 2/2026 đạt hơn 2.259,33 tỷ đồng.
Sau khi trừ các khoản giảm trừ 92,16 tỷ đồng, doanh thu thuần đạt hơn 2.167,17 tỷ đồng, tăng 8,86% so với mức 1.990,75 tỷ đồng của quý 2/2025.
Tốc độ tăng của giá vốn hàng bán chậm hơn so với đà tăng doanh thu khi chỉ ghi nhận hơn 1.349,12 tỷ đồng, giảm nhẹ 0,28% so với mức 1.352,97 tỷ đồng cùng kỳ. Lợi nhuận gộp quý 2 vọt lên hơn 818,05 tỷ đồng, tăng 28,27% so với mức 637,77 tỷ đồng năm trước. Biên lợi nhuận gộp mở rộng từ 32% lên hơn 38% (chính xác đạt 37,75%).
Lợi nhuận thuần từ hoạt động kinh doanh quý 2 đạt hơn 576,42 tỷ đồng, tăng 51,94% so với mức 379,37 tỷ đồng cùng kỳ. Sau khi cộng thêm khoản lợi nhuận khác trị giá hơn 457,95 triệu đồng, tổng lợi nhuận trước thuế quý 2 đạt gần 576,89 tỷ đồng, tăng 51,19%.
Lũy kế 6 tháng đầu năm, Nhựa Tiền Phong mang về tổng doanh thu thuần hơn 3.645,29 tỷ đồng và lợi nhuận gộp hơn 1.260,18 tỷ đồng, lần lượt tăng 11,83% và 26,49% so với cùng kỳ.
Tổng lợi nhuận trước thuế 6 tháng đạt hơn 879,66 tỷ đồng, tăng 38,48% và đạt gần 98% mục tiêu 900 tỷ đồng cả năm 2026. Lãi sau thuế lũy kế đạt hơn 731,96 tỷ đồng, đưa EPS tăng từ 2.594 đồng lên 3.566 đồng.
Lá chắn nguyên liệu giá rẻ và nền tảng tài chính dồi dào
Sức bật lợi nhuận đột biến của Nhựa Tiền Phong chủ yếu đến từ chiến lược dự trữ hạt nhựa giá thấp từ quý 1. Đợt tăng giá nguyên liệu những tháng gần đây chưa phát sinh ngay vào chi phí sản xuất. Kết quả này trái ngược với kế hoạch ban đầu khi công ty đặt mục tiêu doanh thu hơn 7,3 ngàn tỷ đồng nhưng dự kiến lợi nhuận trước thuế giảm trên 20% do lo ngại giá PVC, HDPE và PP-R leo thang.
Tại ĐHĐCĐ cuối tháng 4, lãnh đạo công ty cho biết đã dự trữ nguyên liệu đủ dùng trong 9 tháng. Mức tăng giá bán từ quý 2 được duy trì thấp hơn biến động đầu vào nhằm giữ thị trường và hài hòa lợi ích với khách hàng.
Các khoản chi phí quý 2 nhìn chung ít biến động. Chi phí bán hàng giảm 3,87% xuống hơn 178,98 tỷ đồng; chi phí quản lý doanh nghiệp tăng 3,36% lên mức 83,53 tỷ đồng; chi phí tài chính giảm 7,94% còn 47,56 tỷ đồng. Phần lãi trong công ty liên kết, liên doanh mang về 17,72 tỷ đồng.
Doanh thu hoạt động tài chính quý 2 tăng 23,99%, đạt hơn 50,73 tỷ đồng. Lũy kế 6 tháng, doanh thu tài chính đạt hơn 94,87 tỷ đồng, chủ yếu đến từ lãi tiền gửi và cho vay thu gần 89 tỷ đồng, vượt xa chi phí lãi vay phát sinh là 41 tỷ đồng.
Tính đến cuối tháng 6, Nhựa Tiền Phong có hơn 2,72 ngàn tỷ đồng tiền nhàn rỗi. Công ty duy trì phương án huy động vốn vay lãi suất thấp hơn mức sinh lời từ tiền gửi ngân hàng nhằm bảo đảm nguồn vốn sản xuất và tối ưu hóa thu nhập tài chính.
Sức ép chi phí tiềm ẩn và cuộc đua giữ thị phần
Mặc dù chiến lược mua trước nguyên liệu bảo vệ tốt biên lợi nhuận nửa đầu năm, lợi thế này khó kéo dài mãi. Khi các lô hàng giá cao nhập từ tháng 4 dần đưa vào sản xuất, áp lực chi phí có thể xuất hiện rõ hơn trong các quý tới.
Theo Chứng khoán FPT (FPTS), biến động giá hạt nhựa thường mất từ 6 đến 9 tháng mới phản ánh đầy đủ vào biên lợi nhuận của Nhựa Tiền Phong. Số ngày tồn kho bình quân giai đoạn quý 1/2024 đến quý 1/2026 của doanh nghiệp lên tới 254 ngày, cao nhất nhóm nhựa niêm yết. Hạt nhựa chiếm 49% chi phí sản xuất và phụ thuộc hoàn toàn vào nguồn nhập khẩu.
Đến cuối tháng 6, giá trị hàng tồn kho của công ty đạt 1,79 ngàn tỷ đồng, tăng 350 tỷ đồng so với đầu năm. Phải thu khách hàng đạt hơn 711 tỷ đồng; nợ vay ngắn hạn tăng 887 tỷ đồng, vượt 2,05 ngàn tỷ đồng. Doanh nghiệp hiện sở hữu công suất 200,000 tấn/năm và tiếp tục mở rộng hạ tầng.
Nhựa Tiền Phong và Nhựa Bình Minh (HOSE: BMP) tiếp tục giữ vị thế dẫn đầu ngành. Thị phần tiêu thụ của Nhựa Tiền Phong bình quân đạt hơn 28% giai đoạn 2014-2025 và ước khoảng 33% vào năm ngoái. Do sản phẩm có tính tiêu chuẩn hóa cao, cuộc đua giữ thị phần dựa nhiều vào chính sách chiết khấu linh hoạt.
Trên thị trường chứng khoán, cổ phiếu NTP giao dịch quanh 48,000 đồng/cp trong sáng 23/07, áp sát vùng giá cao nhất lịch sử sau 20 năm niêm yết.


