




 0
 0
Báo cáo chiến lược tháng 11/2025 của SHS Research chỉ ra sự đối lập rõ rệt: Kinh tế vĩ mô Việt Nam tiếp tục phục hồi nhờ sản xuất và FDI, nhưng thị trường chứng khoán (TTCK) lại chịu áp lực điều chỉnh sâu trong tháng 10.
SHS Research cảnh báo đà điều chỉnh này dự kiến kéo dài sang tháng 11, yêu cầu nhà đầu tư cần hết sức thận trọng khi thị trường kiểm tra lại các ngưỡng hỗ trợ quan trọng.
Các chỉ số kinh tế vĩ mô củng cố đà phục hồi: Tín hiệu từ sản xuất và vốn FDI
Phân tích của SHS Research chỉ rõ sự trở lại mạnh mẽ của khu vực sản xuất và vốn đầu tư nước ngoài, được xem là động lực cốt lõi củng cố niềm tin vào tăng trưởng GDP Quý IV/2025.
Chỉ số PMI (Chỉ số quản trị mua hàng) đã đạt ngưỡng 54,5 điểm trong tháng 10, ghi nhận mức mở rộng mạnh nhất kể từ tháng 7/2024. Đây là tháng thứ tư liên tiếp PMI duy trì trên ngưỡng 50. Sự cải thiện này đến từ việc lần đầu tiên sau một năm, các đơn hàng xuất khẩu mới đã quay trở lại tăng. Song song với đó, vốn FDI thực hiện lũy kế 10 tháng đầu năm ước đạt 21,3 tỷ USD, tăng gần 9% so với cùng kỳ và là mức cao kỷ lục trong nhiều năm. Khoảng 83% vốn vẫn tập trung vào lĩnh vực chế biến – chế tạo.
Bên cạnh lĩnh vực sản xuất, các trụ cột kinh tế khác cũng duy trì tín hiệu tích cực. Tăng trưởng tín dụng toàn hệ thống đến ngày 15/10 đạt 15,06% YTD, và dự kiến còn chạy mạnh trong quý cuối năm.
Tuy nhiên, nhu cầu tín dụng cao cũng tạo áp lực lên nguồn vốn huy động, khiến lãi suất huy động có xu hướng nhích nhẹ trở lại. Về phía tài khóa, giải ngân đầu tư công lũy kế đến hết tháng 10 ước đạt 55,5% kế hoạch năm. SHS Research nhận định tháng 12 (theo đặc trưng thời vụ) thường là thời điểm chi bứt phá mạnh, tạo động lực lớn hỗ trợ tăng trưởng GDP cho quý IV.
Áp lực điều chỉnh thị trường chứng khoán
TTCK tháng 10 đã trải qua một giai đoạn điều chỉnh sâu, trái ngược với nền tảng vĩ mô vững chắc. Áp lực điều chỉnh rất lớn đã diễn ra, chủ yếu do một nhóm nhỏ cổ phiếu vốn hóa lớn tăng mạnh trước đó bắt đầu thoái trào. Áp lực bán lan rộng, tập trung mạnh vào các cổ phiếu yếu hơn thị trường, các cổ phiếu đang sideway ở vùng đỉnh tăng trước đó.
SHS Research đưa ra nhận định mang tính cảnh báo về triển vọng thị trường trong tháng 11/2025: Đà điều chỉnh trên TTCK được dự báo vẫn sẽ tiếp diễn trong tháng 11. Thị trường có thể sẽ cần kiểm tra lại các vùng đỉnh cũ của năm 2022 trước khi thiết lập được trạng thái cân bằng và tiếp tục tăng trở lại.

Khi so sánh hiệu suất với các thị trường trong khu vực, sự điều chỉnh của TTCK Việt Nam trở nên rõ ràng hơn:

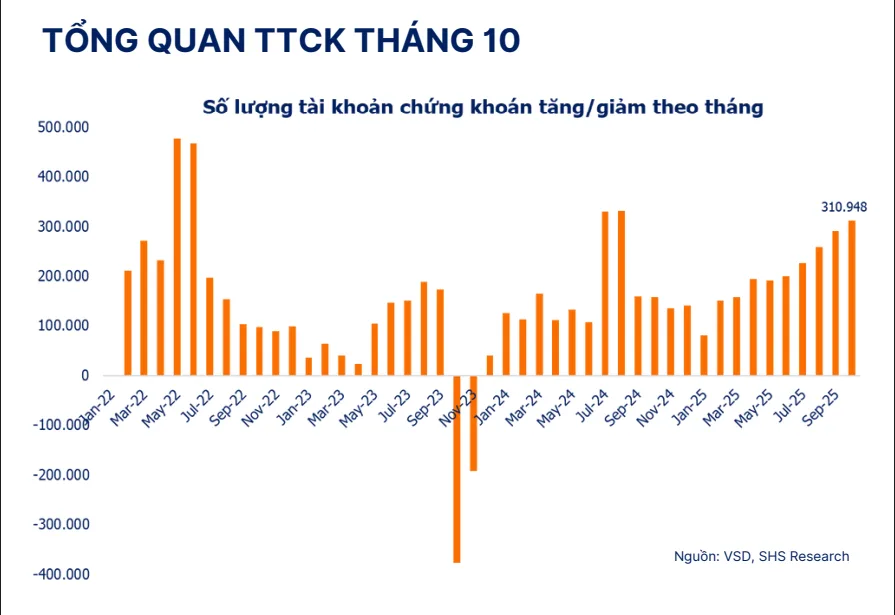
Mặc dù thị trường điều chỉnh, số lượng tài khoản chứng khoán vẫn tiếp tục tăng trưởng mạnh mẽ, cho thấy sự quan tâm của nhà đầu tư mới vẫn được duy trì. Tháng 9/2025 ghi nhận mức tăng ròng 310.948 tài khoản.
Báo cáo cũng xem xét cấu trúc vốn hóa của TTCK Việt Nam. Hiện nay, top 10 cổ phiếu vốn hóa lớn nhất chiếm khoảng 39,6% tổng vốn hóa toàn thị trường.
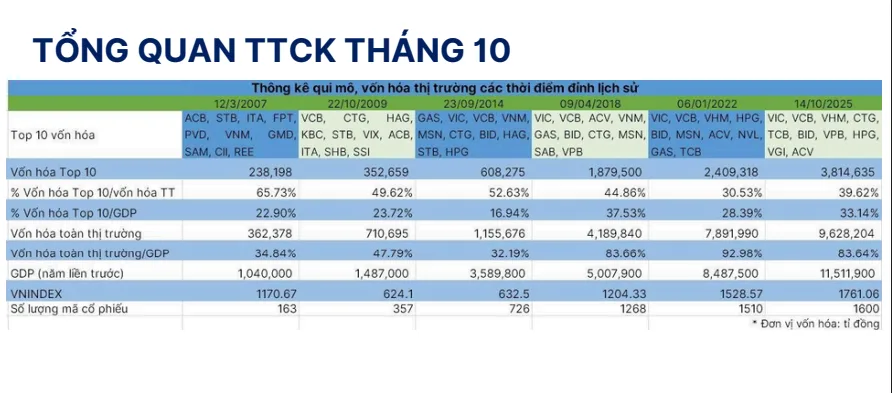
Mức độ tập trung này được SHS Research đánh giá là không quá cao khi so sánh với các thị trường khác, chẳng hạn như Hàn Quốc (~50%) hay Mỹ (~77%).
Phân tích toàn diện từ SHS Research đã phác họa một bức tranh kinh tế vĩ mô Việt Nam cuối năm 2025 với nền tảng được củng cố rõ rệt nhờ sự lan tỏa từ các động lực tăng trưởng cốt lõi.
Tuy nhiên, sự phục hồi này đang diễn ra trong bối cảnh thị trường chứng khoán đối mặt với giai đoạn điều chỉnh mang tính kỹ thuật sâu, kéo dài sang tháng 11, cảnh báo nhà đầu tư cần quản trị rủi ro chặt chẽ. Mặc dù vậy, sự ổn định của các chỉ số vĩ mô và động lực từ Đầu tư công cuối năm sẽ là cơ sở cho sự phục hồi ổn định của thị trường trong trung và dài hạn.


