0
 0
Giá tham chiếu ngày 02/01/2024 của VOSCO là 11.400/cp, đang cao hơn định giá của SBS, do vậy SBS đánh giá cổ phiếu VOSCO ở mức Rủi ro đối với hoạt động đầu tư dài hạn. Khuyến nghị: Bán. Hiện giá cổ phiếu VOS là 11.800 đồng/cp
Đây là một phần nội dung báo cáo của CTCK SBS công bố đầu năm nay về cổ phiếu VOS của CTCP Vận tải biển Việt Nam – cổ phiếu đang được dòng tiền thị trường rất quan tâm, đặc biệt đặt trong bối cảnh căng thẳng Biển Đỏ khiến chi phí vận tải tăng cao.
Theo báo cáo SBS, VOS là doanh nghiệp vận tải biển lâu năm đầu ngành, có nhiều năm kinh nghiệm hoạt động trên khắp các tuyến hàng hải và cảng biển trong nước và thế giới. Hiện nay đội tàu của VOS đang có tuổi đời cao, trước tình trạng nhu cầu vận chuyển sụt giảm do kinh tế toàn cầu đang giảm tốc và sự cạnh tranh trong ngành ngày một khốc liệt khiến biên lợi nhuận của doanh nghiệp ngày càng giảm, SBS đánh giá cổ phiếu VOS ở mức Rủi ro
Doanh nghiệp có kinh doanh suy giảm mạnh trong năm 2023
• Q3/2023, DT đạt 715.8 tỷ, tăng 0.56% so với cùng kỳ và LNST ghi nhận lỗ 23.33 tỷ. Luỹ kế 9 tháng 2023, DT đạt 2,278.15 tỷ, tăng 26.2% và LNST đạt 50.8 tỷ, giảm 89.1% so với cùng kỳ.
• Ngành vận tải biển nói chung và VOS nói riêng đã phải chịu ảnh hưởng rất nặng nề từ đại dịch Covid năm 2020 và sự suy giảm của kinh tế toàn cầu. Khiến lực cầu bị giảm sút, tình trạng cạnh tranh trong ngành gia tăng và giá vận chuyển trong thời gian gần đây đang rất thấp khiến các doanh nghiệp vận tải biển đang rất khó khăn.
Kế hoạch phát triển và tình hình đội tàu của doanh nghiệp
• Công ty đang sở hữu và khai thác đội tàu 13 chiếc với tổng tải trọng khoảng 460,000 dwt gồm 8 tàu hàng khô, hàng rời, 3 tàu dầu sản phẩm và 2 tàu container.
• VOS dự kiến sẽ bán tàu hàng rời Neptune Star trong 2023, đang chiếm khoảng 7.1% tổng trọng tải đội tàu của DN, 2024 dự kiến bán tàu dầu sản phẩm Đại Minh, tuy nhiên hiện tại vẫn chưa thể bán được nên KQKD quý 4 theo chúng tôi vẫn sẽ kém khả quan.
• Theo kế hoạch dài hạn thì dự kiến đến năm 2027, VOSCO sẽ khai thác 23 tàu, với 16 tàu hàng khô (9 tàu thuê ngoài); 4 tàu dầu sản phẩm thuê ngoài; 3 tàu container (1 tàu thuê ngoài), tổng trọng tải khoảng 800.000 dwt.
Ngành vận tải biển đang tồn tại nhiều bất ổn
• Sau thời gian dài khó khăn, quy mô và chất lượng đội tàu của DN đều giảm, trong khi đó cơ hội để đầu tư phát triển và trẻ hoá đội tàu đang gặp nhiều trở ngại.
• Các cuộc tấn công trên biển Đỏ của lực lượng Houthi ở Yemen đã làm gián đoạn thương mại quốc tế thông qua kênh đào Suez, tuyến vận chuyển ngắn nhất giữa châu Âu và châu Á, chiếm khoảng 1/6 lưu lượng vận tải biển toàn cầu. Nếu tình trạng này kéo dài sẽ làm tăng chi phí vận tải do nhiều tàu phải đi đường vòng, làm lạm phát tăng cao trong thời điểm nhu cầu vận chuyển đang sụt giảm, tăng trưởng kinh tế toàn câu đang giảm tốc.

Rủi ro đầu tư đối với SBS theo báo cáo là: VOS đang vận hành đội tàu hàng rời và tàu container hoạt động dưới giá vốn và chờ thời điểm giá cước cải thiện để vận hành với giá cao hơn. Điều này khiến hiệu quả hoạt động của VOS suy giảm khi chi phí vận hành ngày một tăng cao.
Trong tình hình kinh tế nhiều nước khó khăn và nhiều bất ổn như hiện nay, lưu lượng hàng hóa giao thương sẽ giảm mạnh.
Xét về định giá,
1) PP So sánh P/E:
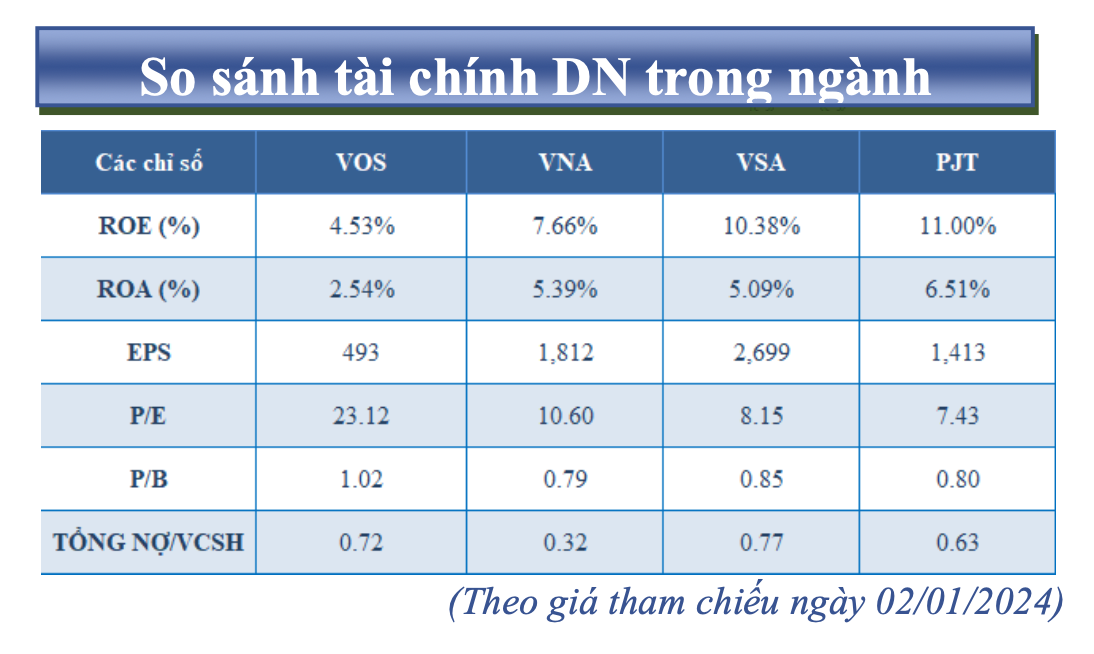
Chúng tôi dự báo năm 2023, VOS sẽ đạt LNST ở mức 69 tỷ, tương đương EPS-forward đạt 493. P/E mục tiêu cho các DN có quy mô tương đương là 13.9.
Giá trị hợp lý của VOS: 6,853 đồng/cp
2) PP So sánh P/B:
Dự báo Book value-fw của VOS sẽ đạt 11,200 vào cuối năm 2023. P/B mục tiêu cho các DN có quy mô tương đương là 0.95
Giá trị hợp lý của VOS: 10,640 đồng/cp

SBS nhận định: VOSCO là một trong những công ty vận tải biển hàng đầu của Việt Nam, phục vụ đông đảo khách hàng trong và ngoài nước. Đội tàu hiện tại của VOSCO rất đa dạng, gồm các tàu chở hàng rời, tàu dầu sản phẩm và tàu container hoạt động không hạn chế trên các tuyến trong nước và quốc tế. Tuy nhiên đứng trước một năm kinh tế khó khăn và nhiều những bất ổn đã khiến lượng cầu giảm mạnh cùng với đó là giá cước cũng về mức thấp khiến lợi nhuận DN ảnh hưởng nặng nề. Đồng thời VOSCO cũng là doanh nghiệp đã hơn 12 năm nay chưa trả cổ tức bằng tiền mặt.
Giá tham chiếu ngày 02/01/2024 của VOSCO là 11,400/cp, đang cao hơn định giá của chúng tôi, do vậy SBS đánh giá cổ phiếu VOSCO ở mức Rủi ro đối với hoạt động đầu tư dài hạn.