




 0
 0
Quy mô bảo hiểm Việt Nam chỉ chiếm 3% GDP. Thị trường đang chuyển dịch sang các sản phẩm thuần túy và đơn giản hóa để lấp đầy “khoảng trống bảo vệ”, củng cố niềm tin và thúc đẩy thâm nhập.
Thị trường kinh doanh bảo hiểm tại Việt Nam đang vận hành trong một trạng thái đặc thù: quy mô hiện tại chỉ chiếm khoảng 3% Tổng sản phẩm quốc nội (GDP). Mức độ thâm nhập này được các chuyên gia tài chính đánh giá là thấp hơn đáng kể so với mức trung bình toàn cầu và khu vực, nhưng đồng thời lại tạo ra một dư địa tăng trưởng khổng lồ và chưa được khai thác.
Việc mở rộng quy mô thị trường bảo hiểm không chỉ là mục tiêu kinh doanh mà còn là một trụ cột quan trọng, được kỳ vọng đóng góp vào sự ổn định và tăng trưởng kinh tế bền vững của quốc gia, với tiềm năng đóng góp lên tới 5% tăng trưởng GDP hàng năm nếu độ phủ được cải thiện.
Để kích hoạt tiềm năng này, thách thức lớn nhất mà thị trường đang phải đối mặt không chỉ nằm ở khả năng tiếp cận mà còn ở “khoảng trống bảo vệ” (Protection Gap) và vấn đề nhận thức của công chúng. Khoảng trống bảo vệ của Việt Nam được xếp vào nhóm cao nhất Đông Nam Á, phản ánh sự thiếu hụt nghiêm trọng trong việc bảo vệ tài chính của người dân trước các rủi ro.
Mặc dù thu nhập bình quân đầu người đã tăng trưởng ổn định, tâm lý tiêu dùng vẫn còn xu hướng e ngại hoặc thờ ơ với việc tham gia bảo hiểm, coi đó là chi phí thay vì công cụ quản lý rủi ro và tích lũy dài hạn.
Vấn đề cốt lõi này không chỉ xuất phát từ những bất cập trong quy trình bán hàng hay bồi thường đã được phản ánh, mà còn từ sự phức tạp của sản phẩm và sự thiếu rõ ràng trong các điều khoản. Nhiều sản phẩm bảo hiểm được thiết kế với nhiều lớp lợi ích đi kèm như đầu tư, tích lũy, khiến người tiêu dùng cảm thấy khó hiểu, dẫn đến sự nhầm lẫn giữa sản phẩm bảo hiểm thuần túy và sản phẩm tài chính.
Điều này vô hình trung tạo ra rào cản tâm lý, khiến người mua cảm thấy quá trình tìm hiểu và tham gia trở nên quá sức, làm giảm tỷ lệ thâm nhập bảo hiểm trên tổng dân số đang ở mức thấp (khoảng 11%, xa mục tiêu 18% vào năm 2030).
Lối đi mới cho thị trường bảo hiểm
Trước tình hình đó, giải pháp mang tính chiến lược đang được các cơ quan quản lý và các doanh nghiệp bảo hiểm lớn tập trung thúc đẩy là tái cấu trúc danh mục sản phẩm theo hướng đơn giản hóa và minh bạch hóa. Tại các diễn đàn và tọa đàm gần đây về phát triển thị trường bảo hiểm, nhiều chuyên gia đã thống nhất rằng việc thay đổi này nhằm đưa bảo hiểm trở về đúng bản chất ban đầu của nó: một công cụ bảo vệ tài chính hiệu quả, dễ tiếp cận và dễ hiểu cho đại đa số người dân.
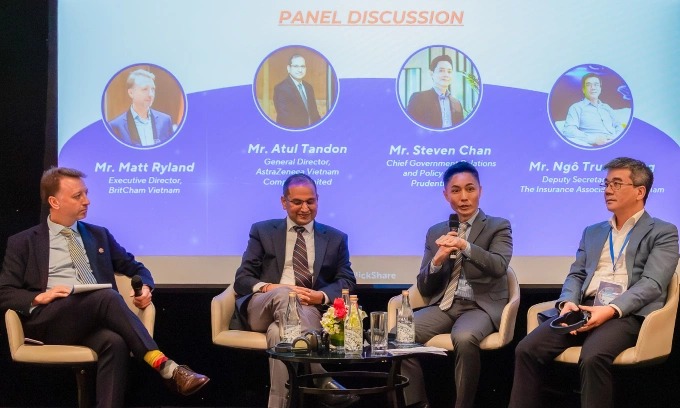
Quá trình chuyển dịch này yêu cầu các doanh nghiệp bảo hiểm phải đầu tư nghiên cứu để cung cấp các gói sản phẩm thế hệ mới, tập trung vào các quyền lợi bảo vệ cốt lõi như tử vong, thương tật toàn bộ vĩnh viễn và bảo hiểm sức khỏe, thay vì quá chú trọng vào các yếu tố đầu tư.
Việc đơn giản hóa cấu trúc sản phẩm không chỉ giúp người mua dễ dàng nắm bắt được quyền lợi và trách nhiệm mà còn giảm thiểu đáng kể nguy cơ xảy ra hiểu lầm và tranh chấp. Khi hợp đồng bảo hiểm trở nên rõ ràng, quá trình tư vấn của đại lý được chuẩn hóa hơn, từ đó củng cố lại niềm tin cơ bản của người tham gia vào hệ thống.
Sự tham gia của các doanh nghiệp bảo hiểm có nguồn vốn và kinh nghiệm quốc tế đang đóng một vai trò quan trọng trong việc thúc đẩy xu hướng này. Với lợi thế áp dụng mô hình thành công từ các thị trường đã phát triển, các công ty này đang góp phần đa dạng hóa lựa chọn, mang đến những giải pháp bảo hiểm thuần túy với điều khoản được tinh gọn.
Chẳng hạn, một số đơn vị như Shinhan Life đã tham gia vào thị trường với chiến lược tập trung vào các giải pháp bảo hiểm nhân thọ cơ bản và minh bạch, tận dụng nền tảng kinh doanh kỹ thuật số để tối ưu hóa sự tiện lợi và rõ ràng. Việc triển khai các sản phẩm đơn giản, dễ hiểu, cùng với quy trình vận hành được số hóa, là một bước đi chiến lược nhằm thay đổi nhận thức người tiêu dùng, giúp họ cảm thấy tự tin và chủ động hơn trong việc đưa ra quyết định bảo vệ tài chính cá nhân và gia đình.
Việc tăng cường độ phủ thông qua việc đơn giản hóa sản phẩm không chỉ là một nỗ lực của doanh nghiệp mà còn là một yếu tố thúc đẩy vai trò vĩ mô của ngành bảo hiểm. Khi người dân được bảo vệ tài chính một cách hiệu quả hơn, sự phụ thuộc vào các nguồn lực công cộng sẽ giảm bớt, đồng thời, nguồn vốn nhàn rỗi được tích lũy từ phí bảo hiểm sẽ trở thành một nguồn vốn đầu tư dài hạn ổn định, đóng góp vào sự phát triển của thị trường vốn và các dự án cơ sở hạ tầng trọng điểm của quốc gia.
Để thị trường bảo hiểm Việt Nam vượt qua ngưỡng 3% GDP và thực sự trở thành động lực phát triển kinh tế bền vững, cần một chiến lược tổng thể tập trung vào việc giải quyết khoảng trống bảo vệ bằng cách tái cấu trúc sản phẩm theo hướng đơn giản, minh bạch và nâng cao nhận thức. Đây là con đường hiệu quả để tăng cường thâm nhập và đảm bảo quyền lợi cho người tham gia, từ đó củng cố vai trò ngày càng lớn của bảo hiểm trong hệ thống an sinh xã hội.


