




 0
 0
Cổ phiếu PVI tăng 10% trong phiên sáng 5/12 khi các thông tin thoái vốn ngày càng trở nên chắc chắn. Nguồn tin của chúng tôi cho biết, giá khởi điểm ước trên 200.000 đồng/CP. Hiện thị giá PVI đạt 97.100 đồng/CP.
PVI đang bước vào giai đoạn chuyển giao sở hữu lớn nhất khi Tập đoàn Dầu khí Việt Nam (PVN) chuẩn bị thoái toàn bộ 35% vốn tại công ty. Việc thoái vốn này sẽ được thực hiện thông qua hình thức đấu giá công khai trọn lô, dự kiến triển khai sớm nhất vào cuối năm 2025 hoặc kéo sang tháng 1/2026.
Ông Dương Thanh Danh, Phó Chủ tịch HĐQT, khẳng định việc PVN thoái vốn sẽ không ảnh hưởng tiêu cực đến hoạt động kinh doanh cốt lõi. Ông cũng nhấn mạnh rằng ban điều hành và nhân sự công ty con không bị ảnh hưởng do cổ đông chi phối không thay đổi, chỉ có thể thay đổi về cơ cấu nhân sự thượng tầng (người đại diện vốn) khi cổ đông mới tham gia.

Lãnh đạo PVI cho biết, thách thức lớn nhất của PVI là duy trì Rating A- (xếp hạng Sức mạnh Tài chính Bảo hiểm) của AM Best trong môi trường kinh tế vĩ mô dự kiến đầy biến động. Các lãnh đạo đã xác định rõ các tiêu chí tiên quyết để giữ vững xếp hạng này: ROI phải luôn trên 10% trong 5 năm liên tục; quản trị rủi ro chặt chẽ (chỉ tái bảo hiểm với đối tác rating A- trở lên); và đặc biệt là chất lượng đội ngũ và phương hướng phát triển rất rõ ràng.
Về yếu tố con người, PVI xem đội ngũ nhân sự cấp cao là tài sản chiến lược và là một trụ cột cốt lõi để đạt rating A-. Quá trình áp dụng IFRS và thay đổi chuẩn mực quản trị đã đòi hỏi công ty phải mất rất nhiều năm để có thể xây dựng được đội ngũ hệ thống cũng như thay đổi được tư duy của toàn bộ nhân viên.
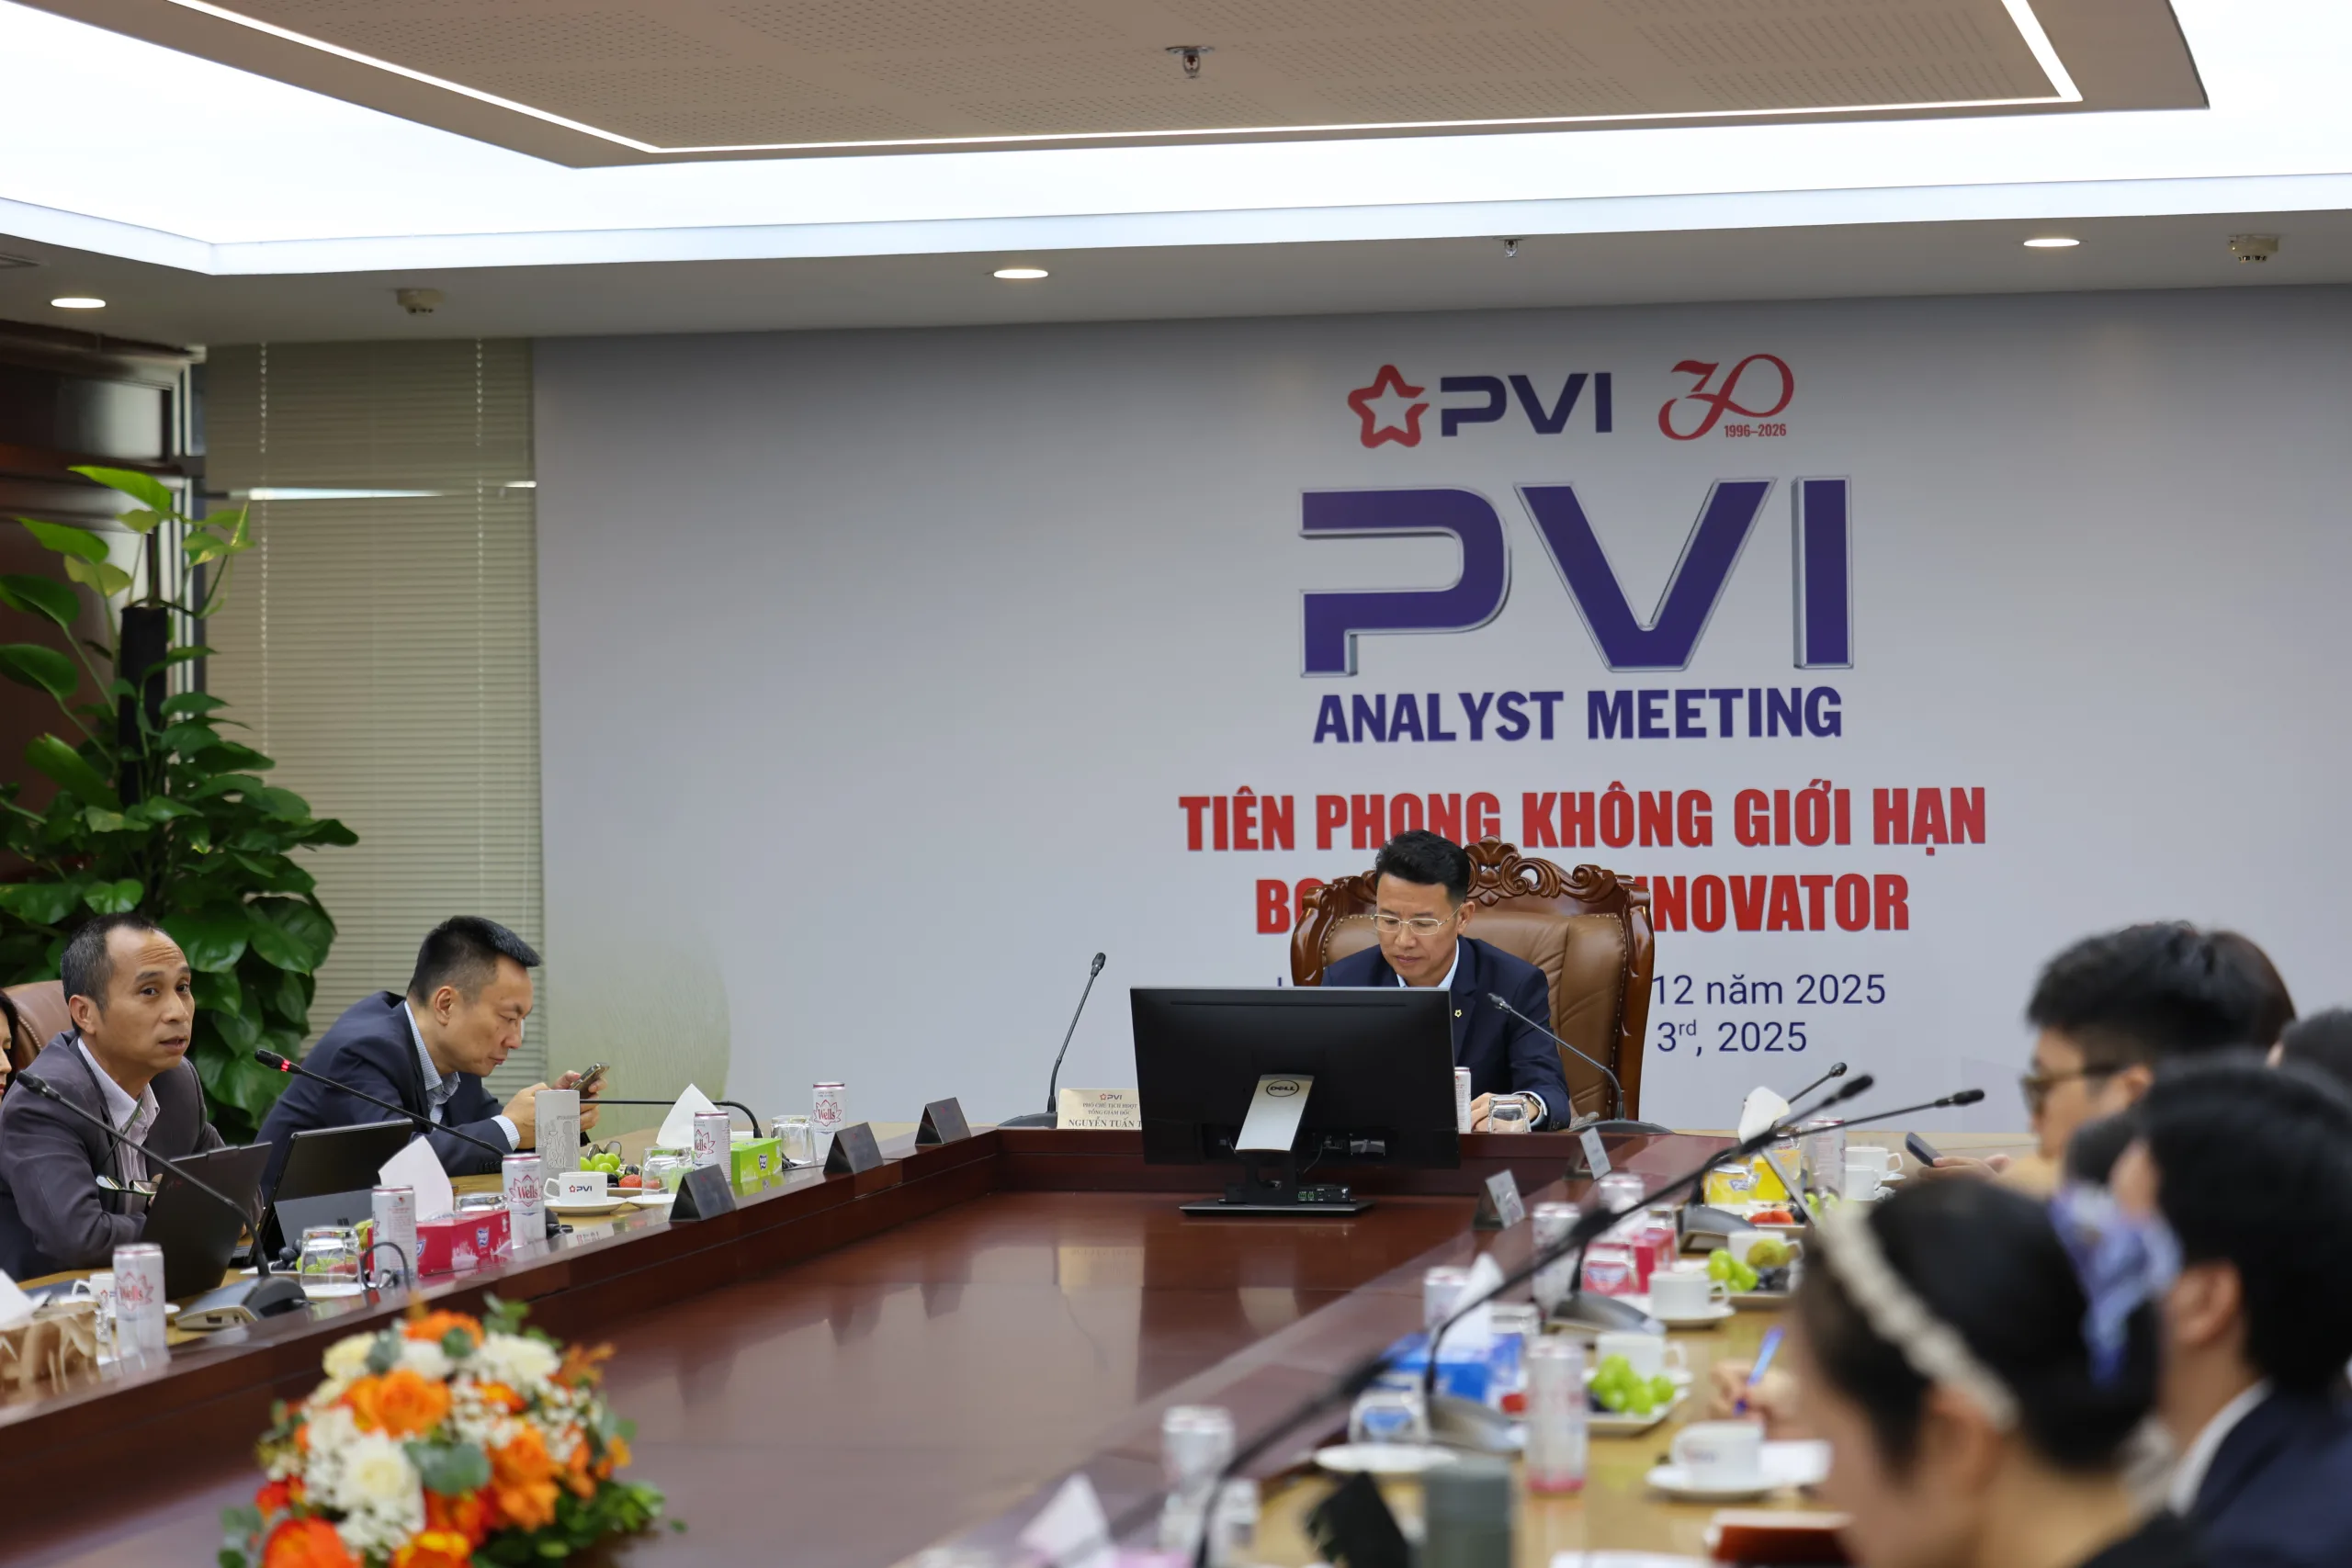
Toàn cảnh buổi Analyst Meeting của PVI, nơi Ban Lãnh đạo cam kết duy trì ROE tối thiểu 10% và mức cổ tức cao ổn định cho nhà đầu tư.
Bước sang năm 2026, PVI đặt mục tiêu doanh thu đạt 28.800 tỷ đồng. Công ty cam kết duy trì tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) hợp nhất hàng năm tối thiểu là 10%, và tiếp tục duy trì mức cổ tức cao ổn định cho nhà đầu tư.
Nền tảng lợi nhuận vững chắc
PVI đã ghi nhận một năm tài chính 2025 với thành tích vượt trội, với lợi nhuận trước thuế (PBT) đã vượt kế hoạch kinh doanh cả năm. Tổng doanh thu hợp nhất của công ty trong 9 tháng đầu năm tăng 36.35% so với cùng kỳ. Lợi nhuận trước thuế (PBT) ghi nhận mức tăng trưởng ấn tượng 51.9%. Lợi nhuận bảo hiểm cốt lõi tăng vọt 159.9%.
Thành công này đến từ kỷ luật bảo lãnh rủi ro nghiêm ngặt, giúp tỷ lệ kết hợp (Combined Ratio) toàn công ty được cải thiện xuống còn 86.54%. Hoạt động tái bảo hiểm tăng trưởng đột biến, với phí từ thị trường nước ngoài tăng gấp đôi.

Mặc dù có sự thận trọng về lợi nhuận quý IV/2025 do ảnh hưởng của các cơn bão liên tiếp gây tổn thất cho thị trường bảo hiểm, PVI ước tính sẽ hoàn thành vượt kế hoạch cả năm với lãi trước thuế ước đạt 1.577 tỷ đồng.
Tuy nhiên, lợi nhuận năm 2026 được dự báo giảm so với năm 2025 do chi phí mua tái bảo hiểm cao hơn và cạnh tranh gay gắt. Do đó, PVI sẽ tiếp tục chiến lược cân bằng giữa nguồn hàng và hiệu quả kinh doanh thông qua việc củng cố thế mạnh bảo hiểm công nghiệp và phát triển mảng bảo hiểm cá nhân qua kênh điện tử.


