




 0
 0
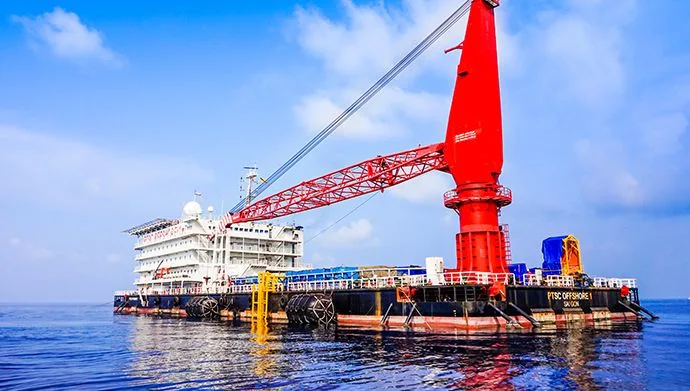
CTCP Vận hành và Xây lắp PTSC (UPCoM: POS) vừa công bố kế hoạch phát hành 6 triệu cổ phiếu thưởng nhằm nâng vốn điều lệ từ 400 tỷ đồng lên 460 tỷ đồng. Động thái này được xem là “POS bất ngờ tăng vốn” sau hơn một thập kỷ giữ nguyên quy mô vốn và đánh dấu sự thay đổi quan trọng trong cách thức phân phối lợi nhuận.
Theo thông báo, ngày 29/9 sẽ là ngày chốt quyền nhận cổ phiếu thưởng, tỷ lệ thực hiện 20:3, tương đương mức tăng khoảng 15%. Nguồn vốn phát hành được trích từ quỹ đầu tư phát triển tính đến cuối năm 2024, theo báo cáo tài chính đã kiểm toán. Đây là lần đầu tiên kể từ năm 2012 POS thực hiện tăng vốn điều lệ, trong bối cảnh doanh nghiệp thường xuyên trả cổ tức bằng tiền mặt trong nhiều năm liền.
Thay cổ tức tiền mặt bằng cổ phiếu thưởng
Trong quá khứ, cổ đông POS quen với việc nhận cổ tức bằng tiền với tỷ lệ dao động từ 7% đến 25%. Năm 2016, ngay khi cổ phiếu lên sàn UPCoM, công ty chi trả tới 25%, mức cao nhất trong lịch sử. Ngược lại, giai đoạn 2018–2019 và 2021–2022 ghi nhận tỷ lệ thấp nhất chỉ 7%. Năm 2023, doanh nghiệp vẫn duy trì hình thức chi trả bằng tiền ở mức 10%.
Việc chuyển sang phát hành cổ phiếu thưởng trong năm 2024 được coi là bước ngoặt. Với cổ đông, số lượng cổ phiếu tăng thêm giúp gia tăng tỷ lệ sở hữu mà không phải bỏ thêm vốn, nhưng đồng thời cũng làm pha loãng lợi ích nhận bằng tiền mặt trong ngắn hạn. Về phía doanh nghiệp, giữ lại lợi nhuận để bổ sung vốn chủ sở hữu có thể hỗ trợ khả năng triển khai các dự án lớn, giảm áp lực dòng tiền và tạo nền tảng cho tăng trưởng dài hạn.
POS được thành lập từ năm 2007, là công ty con của Tổng CTCP Dịch vụ Kỹ thuật Dầu khí Việt Nam (PTSC, mã PVS) với tỷ lệ sở hữu gần 85%. Hoạt động chính của POS là dịch vụ dầu khí biển và xây lắp công trình. Ngoài ra, công ty cũng từng bước mở rộng sang các lĩnh vực điện, phân bón và mở rộng thị trường ra quốc tế, hiện diện tại Myanmar, Ấn Độ, Brunei, Thái Lan và khu vực Trung Đông.
Kết quả kinh doanh và diễn biến cổ phiếu
Dù có bước đi đáng chú ý về vốn, tình hình kinh doanh nửa đầu năm 2025 của POS lại kém khả quan. Doanh thu đạt 905 tỷ đồng, giảm 9% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 37 tỷ đồng, tức giảm gần 30%. Với kết quả này, doanh nghiệp mới chỉ hoàn thành khoảng 36% kế hoạch năm về cả doanh thu và lợi nhuận. Nguyên nhân chủ yếu đến từ doanh thu sụt giảm ở các mảng hoạt động chính và khoản lãi khác giảm do phần hoàn nhập dự phòng bảo hành thấp hơn năm trước.
Trên thị trường chứng khoán, cổ phiếu POS hiện giao dịch quanh vùng 17.700 đồng/cp, với thanh khoản thấp, chưa đến 12.000 cổ phiếu mỗi phiên. Đáng chú ý, cuối tháng 2/2025, mã này từng lập đỉnh lịch sử 28.300 đồng/cp, tăng gần gấp rưỡi so với đầu năm. Tuy nhiên, đà tăng không bền vững khi cổ phiếu lao dốc về 16.000 đồng/cp vào đầu tháng 4, trước khi hồi phục nhẹ về mức hiện tại. Trong vòng một năm qua, cổ phiếu POS đã giảm khoảng 15%, phản ánh tâm lý thận trọng của giới đầu tư trước hiệu quả kinh doanh suy giảm.
Động thái “POS bất ngờ tăng vốn” được giới phân tích nhìn nhận là nhằm củng cố năng lực tài chính, chuẩn bị cho các cơ hội mới trong bối cảnh ngành dầu khí và năng lượng có nhiều biến động. Tuy vậy, sự thay đổi trong chính sách cổ tức cũng đặt ra bài toán cân bằng lợi ích cổ đông: vừa giữ chân nhà đầu tư ưa thích dòng tiền ổn định, vừa chứng minh hiệu quả từ nguồn vốn tăng thêm. Tương lai của POS sẽ phụ thuộc vào khả năng cải thiện lợi nhuận và tận dụng cơ hội từ các dự án trong và ngoài nước.


