




 0
 0
Phố Wall đã ghi nhận mức tăng trưởng tích cực trong tháng 9, duy trì đà đi lên bất chấp những lo ngại về khả năng Chính phủ liên bang Mỹ đóng cửa do bế tắc ngân sách và các tín hiệu kinh tế không đồng nhất.
Phiên giao dịch ngày thứ Ba (30/09) đã chứng kiến các chỉ số chủ chốt tiếp tục nhích nhẹ, củng cố Quý 3/2025 tăng trưởng và khép lại tháng 9 với thành tích mạnh mẽ, trái ngược với xu hướng lịch sử thường thấy.
Tổng quan thị trường cuối tháng
Trong phiên giao dịch cuối cùng của tháng 9, thị trường chứng khoán Mỹ phản ánh tâm lý ổn định, tập trung vào dữ liệu kinh tế và diễn biến doanh nghiệp thay vì các tranh chấp chính trị.
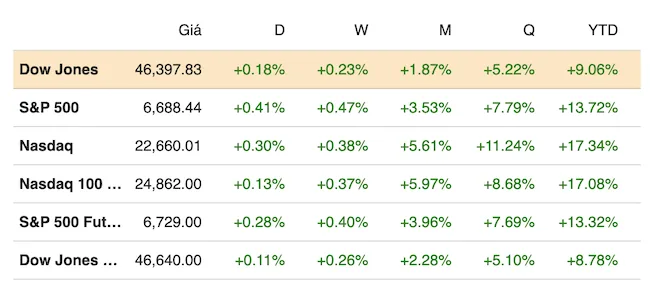
Chỉ số Dow Jones Industrial Average tăng 81.82 điểm (0.18%), đóng cửa tại 46,397.89 điểm, ghi nhận một mức đóng cửa cao kỷ lục.
Chỉ số S&P 500 tăng 0.41% lên 6,688.46 điểm.
Chỉ số Nasdaq Composite tăng 0.31% lên 22,660.01 điểm.
Chỉ số Russell 2000 đại diện cho doanh nghiệp vốn hóa nhỏ nhích 0.1%, cho thấy sự phân bổ rủi ro vẫn được duy trì.
Đà tăng nhẹ trong phiên cuối tháng đã góp phần đáng kể vào hiệu suất chung của Phố Wall trong Quý 3/2025 và tháng 9.
Trong tháng 9: Nasdaq Composite ghi nhận mức tăng cao nhất với 5.6%. S&P 500 tăng hơn 3%, đánh dấu tháng 9 mạnh mẽ nhất kể từ năm 2010. Dow Jones tiến gần 2%.
Trong Quý 3/2025: Cả ba chỉ số đều tăng trưởng, với Nasdaq Composite tăng trên 11% và S&P 500 tăng gần 8%. Dow Jones ghi nhận quý tăng trưởng thứ năm liên tiếp.
Kết quả này được giới phân tích cho là sự phản ánh của kỳ vọng thị trường về việc Cục Dự trữ Liên bang Mỹ (Fed) sẽ tiếp tục tiến hành nới lỏng chính sách tiền tệ trong các tháng tới.
Phố Wall và bối cảnh chính trị
Điểm nhấn chi phối tâm lý thị trường là khả năng Chính phủ liên bang Mỹ phải tạm thời đóng cửa (shutdown) do không đạt được thỏa thuận ngân sách trước thời hạn cuối ngày 30/09.
Phản ứng của Nhà Đầu tư: Các nhà đầu tư tại Phố Wall đã tiếp nhận viễn cảnh đóng cửa một cách tương đối ổn định. Phân tích lịch sử chỉ ra rằng các đợt Chính phủ đóng cửa thường có tác động hạn chế đến thị trường, do chúng hiếm khi kéo dài quá hai tuần.
Các Rủi ro Cảnh báo: Tuy nhiên, một số nhà phân tích cảnh báo bối cảnh kinh tế hiện tại tiềm ẩn rủi ro lớn hơn nếu việc đóng cửa kéo dài:
Dữ liệu Bị Trì hoãn: Bộ Lao động Mỹ sẽ không thể công bố Báo cáo việc làm tháng 9 như dự kiến vào ngày 03/10 nếu Chính phủ đóng cửa, làm thiếu hụt dữ liệu quan trọng cho các quyết định chính sách của Fed.
Áp lực Kinh tế Vĩ mô: Nền kinh tế đang đối mặt với lạm phát còn cao và tăng trưởng việc làm chậm lại, làm tăng nguy cơ bất ổn nếu tình trạng đóng cửa kéo dài.
Tác động Tín dụng: Nguy cơ các cơ quan xếp hạng tín nhiệm xem xét lại xếp hạng tín dụng của Mỹ cũng là một yếu tố được theo dõi chặt chẽ.
Thị trường chứng kiến sự phân hóa lớn trong nhóm cổ phiếu riêng lẻ:
Lĩnh vực AI và Công nghệ: Cổ phiếu Nvidia và CoreWeave ghi nhận mức tăng sau khi CoreWeave công bố thỏa thuận cơ sở hạ tầng đám mây AI trị giá 14.2 tỷ USD với Meta Platforms.
Biến động Doanh nghiệp: Lamb Weston tăng 4.3% nhờ kết quả kinh doanh vượt kỳ vọng. Ngược lại, cổ phiếu phần mềm như Salesforce (-3.3%) và Paychex (-1%) ghi nhận sắc đỏ sau báo cáo quý.
Bước sang Quý 4, giới đầu tư Phố Wall sẽ tiếp tục theo dõi chặt chẽ Báo cáo việc làm, dữ liệu lạm phát CPI và PCE, cùng với các động thái chính sách của Fed và diễn biến chính trị tại Washington để định hình xu hướng thị trường.


