




 0
 0
Dù bước vào tháng 9 với tâm lý lạc quan khi VN-Index đạt 1.682 điểm vào cuối tháng 8 và có thời điểm chạm ngưỡng 1.700 điểm, thị trường sau đó nhanh chóng bước vào nhịp điều chỉnh và giằng co kéo dài cho đến nay.
Nhiều quỹ tăng tỷ trọng tiền mặt
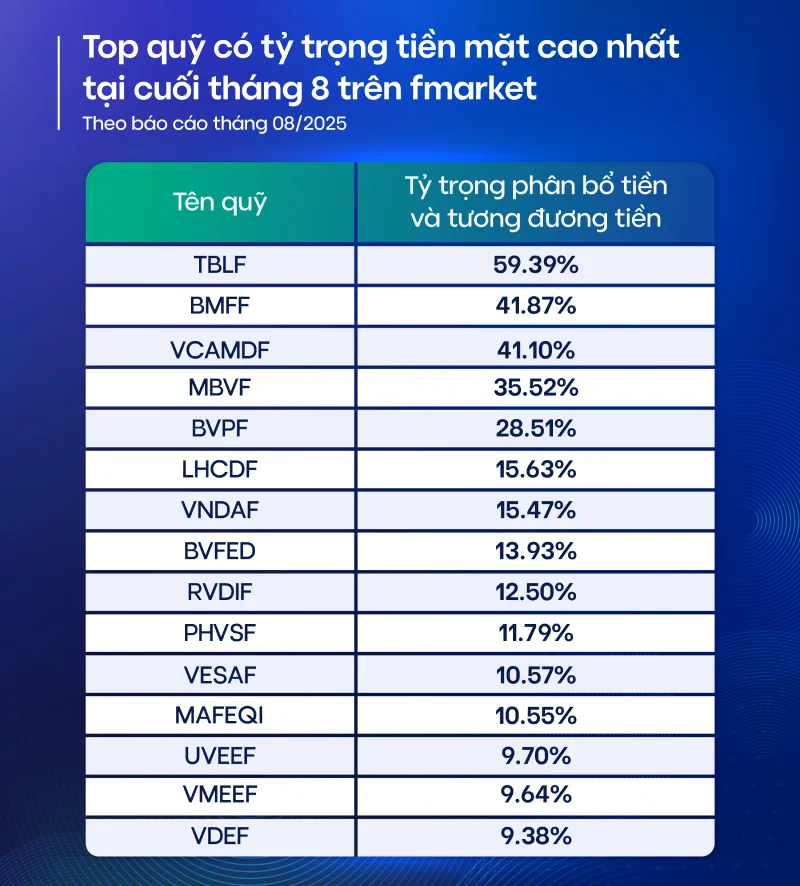
Theo báo cáo danh mục quỹ tháng 8, xu hướng gia tăng tỷ trọng tiền mặt xuất hiện ở nhiều quỹ mở, điển hình là quỹ TBLF (+38.49%), MBVF (+18.06%), BVPF (+15.99%), UVEEF (+5.13%) và VEOF (+4.45%).
Thực tế, không ít quỹ đã lựa chọn duy trì tỷ trọng tiền mặt cao từ nhiều tháng trước như một phần trong chiến lược quản lý danh mục, như TBLF (59.39%), BMFF (41.87%), VCAMDF (41.1%), MBVF (35.52%), BVPF (28.51%)…
Trong báo cáo tháng 8, SGI Capital, hiện quản lý quỹ TBLF nhận định, lãi suất trái phiếu chính phủ Mỹ kỳ ngắn hạn giảm, nhưng điều bất ngờ là lãi suất kỳ dài hạn lại tăng, đồng pha với các quốc gia phát triển khác. Điều này đang phản ánh lo ngại của thị trường toàn cầu về lạm phát dài hạn sẽ cao và kỷ luật tài khóa đang bị buông lỏng. Vàng đang tiếp tục được NHTW nhiều nước trên thế giới tích trữ thay thế cho sự phụ thuộc vào đồng USD trong một thế giới đa cực hơn và lo ngại về tính độc lập của FED cũng như kỷ luật tài chính của chính phủ Mỹ.
Thị trường việc làm của Mỹ tiếp tục cho thấy sự suy yếu rõ nét khi lần đầu tiên kể từ 2021, tỷ lệ việc làm mở mới thấp hơn số người thất nghiệp trong tháng 8. Điều này đảm bảo việc FED giảm tối thiểu 0.25% lãi suất vào tháng 9 và xác suất giảm thêm 0.5% vào cuối năm đang tăng lên. Dù vậy, quy mô tài sản trên bảng cân đối của FED vẫn liên tục thu hẹp cho thấy đợt cắt giảm lãi suất lần này không đi kèm với tăng mạnh cung tiền USD như trong quá khứ. Dư địa để các NHTW trên thế giới, vốn đã đi trước FED, tiếp tục hạ lãi suất sẽ không còn nhiều.
VN-Index tính hết tuần đầu tháng 9 đã tăng 35%, đứng trong top 3 thế giới về hiệu suất tăng trưởng ở các kỳ hạn: 1 tháng, 3 tháng, 6 tháng và từ đầu năm. Giá trị giao dịch có nhiều tuần duy trì ở mức 40-70k tỷ/phiên, cao nhất trong các TTCK ASEAN. Trong hai tháng qua, chứng khoán là kênh hút tiền mạnh nhất, thể hiện kỳ vọng lớn về sự chuyển mình của khối doanh nghiệp tư nhân nhờ những đột phá thể chế, chính sách, kết hợp nới lỏng tài khóa, tiền tệ và khả năng được FTSE nâng hạng lên EM.
Bối cảnh vĩ mô tháng qua bắt đầu có những chuyển biến không tích cực. Cho dù SBV duy trì cung tiền lớn qua OMO với số dư quanh 200k tỷ, lãi suất trái phiếu Chính phủ vẫn liên tục tăng và lãi suất liên NH duy trì mức cao trên 4%. LDR của hệ thống NH tăng trên 100% khi tín dụng đã tăng gần 12% sau 8 tháng trong khi huy động tăng chậm có thể là nguyên nhân chính khiến thanh khoản hệ thống ngân hàng không dư dả dù SBV đã tăng mạnh cung tiền qua OMO. Lãi suất huy động thấp đã không thu hút đủ tiền gửi cho nhu cầu tín dụng.
Tính từ đáy tháng 4, VN-Index đã tăng liên tục 5 tháng với mức tăng gần 60% mà không có nhịp điều chỉnh lớn nào (trên 10%). Đây là một trong những nhịp tăng nhanh và mạnh nhất trong lịch sử TTCK Việt Nam với lực đẩy chủ yếu đến từ dòng tiền trong nước.
Mức tăng rất nóng này đã phản ánh nhiều kỳ vọng và các thông tin hỗ trợ, do đó tiềm ẩn một nhịp điều chỉnh 10%-15% của VN-Index. Cơ cấu lại danh mục và quản trị rủi ro sẽ là ưu tiên trong giai đoạn này để chúng ta có dư địa sẵn sàng cho các cơ hội lớn khác còn đang ở phía trước.


