






 0
 0
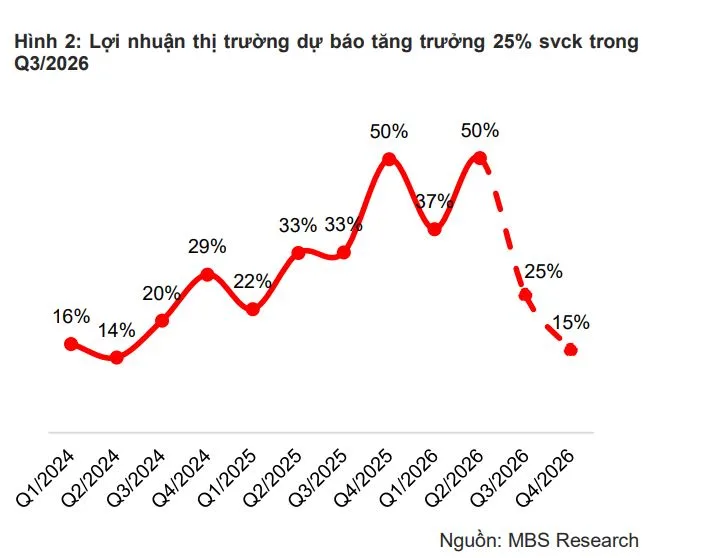
Báo cáo cập nhật của MBS Research dự báo lợi nhuận toàn thị trường quý III/2026 tăng khoảng 25% so với cùng kỳ, tiếp tục duy trì mức tăng trưởng tích cực nhưng có dấu hiệu giảm tốc so với hai quý đầu năm. Trong bối cảnh lãi suất cao và hiệu ứng nền thấp dần thu hẹp, sự phân hóa giữa các ngành sẽ trở thành yếu tố đáng chú ý đối với nhà đầu tư.
Những ngành có lợi nhuận quý III nổi bật
Theo MBS, bất động sản dân cư, dầu khí, bán lẻ và vận tải là những nhóm có mức tăng trưởng lợi nhuận dự báo nổi bật trong quý III. Trong khi đó, ngân hàng, thép và bất động sản khu công nghiệp cũng có những động lực riêng, nhưng cần theo dõi thêm chất lượng tăng trưởng và khả năng duy trì lợi nhuận trong các quý tiếp theo.
Bất động sản dân cư: tăng trưởng tập trung ở doanh nghiệp có dự án bàn giao lớn. MBS dự báo lợi nhuận toàn nhóm tăng 214%, chủ yếu nhờ VHM với kỳ vọng ghi nhận doanh số bán sỉ tại Global Gate Hạ Long và Saigon Park. Tuy nhiên, thị trường căn hộ vẫn đối mặt sức mua chậm lại, lãi suất cao và tâm lý thận trọng. Vì vậy, mức tăng trưởng của nhóm không đồng nghĩa với sự phục hồi đồng đều của các doanh nghiệp. VHM là trường hợp cần theo dõi riêng, trong khi DXG, KDH và NLG được dự báo chịu áp lực từ tiến độ bàn giao và khả năng hấp thụ.
Dầu khí: hưởng lợi từ mặt bằng giá dầu và chu kỳ đầu tư. MBS dự báo lợi nhuận nhóm tăng 94% trong quý III. Động lực đến từ giá dầu cao, các dự án dầu khí trong nước và nhu cầu vận tải năng lượng. Những doanh nghiệp đáng chú ý gồm BSR, PVS, PVT, GAS và PVD, nhưng động lực của mỗi doanh nghiệp khác nhau: lọc dầu phụ thuộc crack spread, dịch vụ dầu khí phụ thuộc tiến độ dự án, còn vận tải phụ thuộc hiệu suất khai thác đội tàu và cước vận chuyển.
Bán lẻ: chu kỳ thay mới thiết bị hỗ trợ tăng trưởng. Nhóm được dự báo tăng 70%, nhờ nhu cầu nâng cấp điện thoại, máy tính và thiết bị điện tử sau chu kỳ sử dụng nhiều năm. MBS đề cập MWG, DGW và FRT là những doanh nghiệp có triển vọng tăng trưởng trong quý. Trong đó, MWG còn có động lực từ Bách Hóa Xanh, còn FRT được hỗ trợ chủ yếu bởi Long Châu. Trái lại, PNJ được dự báo lợi nhuận giảm mạnh do sức mua yếu và biên lợi nhuận thu hẹp.
Vận tải: cảng biển và vận tải quốc tế vào mùa cao điểm. MBS dự báo lợi nhuận ngành tăng 53%, trong bối cảnh kim ngạch xuất nhập khẩu và lưu lượng hàng hóa qua cảng tăng. Xu hướng Trung Quốc+1, nhu cầu tích trữ hàng cho mùa mua sắm cuối năm và tình trạng ùn tắc ở một số cảng trung chuyển trong khu vực là những yếu tố hỗ trợ. GMD và PHP được nhắc đến ở nhóm cảng nước sâu, bên cạnh các doanh nghiệp vận tải biển có khả năng khai thác đội tàu hiệu quả.
Những ngành có động lực tăng trưởng trung hạn
Ngân hàng: lợi nhuận vẫn tăng nhưng áp lực chi phí vốn chưa hết. MBS dự báo lợi nhuận các ngân hàng niêm yết tăng 19% trong quý III. Nhóm ngân hàng quốc doanh có lợi thế nhờ chi phí vốn thấp, CASA và triển vọng cải thiện NIM. VCB, CTG và BID là những trường hợp được kỳ vọng duy trì tăng trưởng. Ở nhóm tư nhân, HDB và VPB có dự báo tăng trưởng lợi nhuận đáng chú ý, nhưng nhà đầu tư cần theo dõi chênh lệch giữa tăng trưởng tín dụng và huy động, diễn biến NIM cũng như chi phí dự phòng.
Thép và vật liệu xây dựng: hưởng lợi từ đầu tư hạ tầng và tăng thị phần. MBS dự báo lợi nhuận nhóm vật liệu xây dựng tăng 40%. Nhu cầu thép từ các dự án hạ tầng và bất động sản, cùng tác động của thuế chống bán phá giá đối với thép nhập khẩu, là những yếu tố hỗ trợ. HPG được dự báo lợi nhuận quý III tăng 40%, HSG tăng 159% và NKG tăng 30%. Tuy nhiên, chi phí tài chính tăng và biến động giá nguyên liệu vẫn là những rủi ro cần đánh giá.
Bất động sản khu công nghiệp: câu chuyện chuyển đổi sang khu công nghiệp xanh. MBS dự báo lợi nhuận nhóm tăng 46%, với sự phân hóa theo tiến độ bàn giao đất và ghi nhận doanh thu. BCM, KBC và VGC được kỳ vọng tăng trưởng cao trên nền thấp; GVR và PHR còn có động lực từ giá cao su và tiền bồi thường đất. Ngược lại, IDC được dự báo giảm lợi nhuận so với mức cao cùng kỳ. Về dài hạn, khả năng thu hút khách thuê công nghệ cao, trung tâm dữ liệu và dự án sản xuất có tiêu chuẩn môi trường là những yếu tố cần theo dõi.


