




 0
 0
Quý 3/2025 đánh dấu một giai đoạn biến động với ngành dệt may Việt Nam, khi doanh thu và lợi nhuận đạt mức kỷ lục nhưng đi kèm là sự phân hóa mạnh mẽ giữa các doanh nghiệp.
Dòng đơn hàng đẩy trước tác động của chính sách thuế quan Mỹ giúp nhiều công ty tận dụng tối đa năng lực sản xuất, trong khi một số khác vẫn phải đối mặt với thua lỗ và áp lực cấu trúc dài hạn.
Tăng trưởng dệt may nhờ đơn hàng đẩy trước thuế quan Mỹ
Theo số liệu từ 34 doanh nghiệp dệt may niêm yết, tổng doanh thu quý 3 đạt gần 23.800 tỷ đồng, tăng 3% so với cùng kỳ, trong khi lợi nhuận ròng vượt 1.100 tỷ đồng, tăng 16%. Biên lãi gộp trung bình ngành cũng được cải thiện, từ 13% lên 13,5%, cho thấy hiệu quả hoạt động được củng cố. Lũy kế 9 tháng, doanh thu tiến gần 65.700 tỷ đồng, tăng 8%, còn lợi nhuận ròng đạt gần 3.000 tỷ đồng, tăng 56%, thiết lập mức cao thứ hai trong thập niên qua, chỉ sau năm 2022.
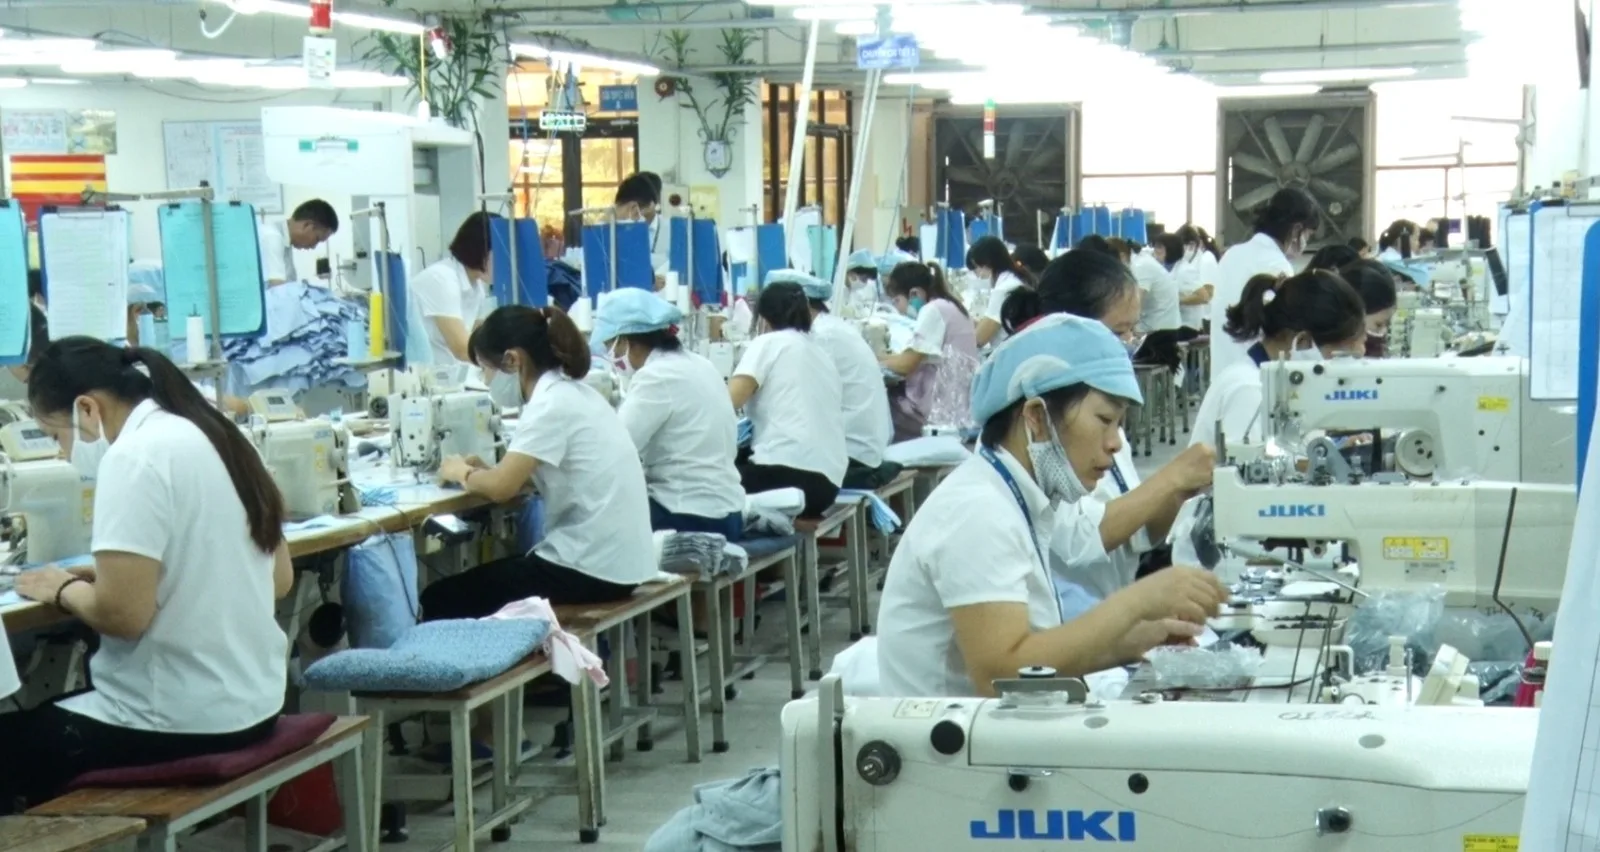
Đà tăng trưởng được thúc đẩy bởi nhiều yếu tố, từ hạ nhiệt căng thẳng thương mại Mỹ – Trung đến nhu cầu tiêu dùng hồi phục. Trong ngắn hạn, động lực quyết định đến từ việc khách hàng đẩy nhanh đơn hàng để tránh tác động từ chính sách thuế quan mới của Mỹ, tạo ra làn sóng đơn hàng tăng vọt. Kết quả là nhiều doanh nghiệp tận dụng tối đa công suất, đặc biệt các công ty lớn như Vinatex, TNG và May Sông Hồng.
Vinatex đóng vai trò đầu tàu, doanh thu quý 3 vượt 5.000 tỷ đồng, lợi nhuận ròng tăng 74% so với cùng kỳ. Kết quả này lan tỏa đến các công ty thành viên như Phong Phú, May 10, May Nhà Bè và Việt Thắng, ghi nhận lợi nhuận quý tăng từ 30% đến 93%.
Nhiều đơn vị trong hệ thống lập kỷ lục 9 tháng, điển hình như Hòa Thọ đạt 264 tỷ đồng lợi nhuận ròng, Việt Tiến chạm đỉnh 7 năm với 311 tỷ đồng. Các doanh nghiệp ngoài Vinatex cũng ghi nhận kết quả khả quan, trong đó TNG đạt doanh thu 2.633 tỷ đồng và lợi nhuận ròng 117 tỷ đồng, May Sông Hồng dù doanh thu giảm nhẹ vẫn tăng lợi nhuận gần 201 tỷ đồng nhờ chiến lược gia công CMT và sàng lọc đơn hàng biên cao.
Thách thức cấu trúc và áp lực phân hóa trong dệt may
Bên cạnh những điểm sáng, ngành dệt may vẫn tồn tại các gam màu tối. Một số doanh nghiệp gặp khó trong kinh doanh cốt lõi, kết quả là lợi nhuận giảm hoặc thua lỗ. Dệt may Thành Công ghi nhận lợi nhuận ròng quý 3 giảm 22%, biên lãi gộp co lại còn mức thấp nhất 2 năm.
Gilimex và Garmex Sài Gòn rơi vào thua lỗ nặng nề, tổng mức lỗ 9 tháng vượt 100 tỷ đồng và gần 125 tỷ đồng, tương ứng với sự sụt giảm mạnh trong hoạt động gia công và sản xuất. Các công ty khác như Fortex và Dệt May 7 cũng ghi nhận lợi nhuận bốc hơi hoặc lỗ lũy kế lớn.
Trong lĩnh vực sản xuất xơ sợi, áp lực thượng nguồn khiến kết quả kinh doanh khó khăn hơn. Sợi Thế Kỷ đạt biên lãi gộp kỷ lục gần 23% nhưng lợi nhuận ròng lao dốc 87% do sản lượng bán thấp, dự án nhà máy trì hoãn và lỗ tỷ giá. Áp lực tài chính với chi phí vay cao và dư nợ vượt vốn chủ sở hữu đặt ra thách thức dài hạn cho các doanh nghiệp trong phân khúc này. Một số công ty khác như Hanoisimex và Sợi Vũ Đằng cũng giảm mạnh lợi nhuận, dù vẫn có điểm sáng nhỏ từ các đơn vị như Sợi Phú Bài hay Damsan.
Lãnh đạo ngành dệt may cảnh báo, “bữa tiệc” đơn hàng đẩy trước thuế quan Mỹ đã kết thúc, nhưng những thách thức thực sự chỉ mới bắt đầu. Các vấn đề cấu trúc như tuân thủ quy tắc xuất xứ, nâng cao vị thế trong chuỗi giá trị, tối ưu hóa chi phí nhân công và quản trị tài chính sẽ quyết định khả năng cạnh tranh của doanh nghiệp trong dài hạn.
Các doanh nghiệp lớn như Vinatex, Hòa Thọ, Việt Tiến, Việt Thắng đã triển khai các chiến lược đa hướng, bao gồm đa dạng hóa thị trường, cải tiến công nghệ, tối ưu hóa vận hành và truy xuất nguồn gốc sản phẩm để duy trì ổn định sản xuất và xuất khẩu.
Quý 3/2025 của ngành dệt may Việt Nam phản ánh bức tranh hai sắc thái: mặt sáng là doanh thu và lợi nhuận tăng trưởng kỷ lục nhờ tận dụng đơn hàng đẩy trước thuế quan Mỹ; mặt tối là sự phân hóa sâu sắc và áp lực từ cấu trúc ngành, chi phí và chính sách thương mại. Khả năng thích ứng linh hoạt, nâng cao năng lực quản trị và đa dạng hóa thị trường sẽ là những yếu tố then chốt quyết định thành bại của các doanh nghiệp trong giai đoạn đầy thách thức sắp tới.


